

本轮案例中,抽取了 RootData 中 1537 个有解锁计划的项目作为样本。同样是修改解锁表,各项目未来的供应数量和节奏已有明显差异。
撰文:Rootdata
马上进入 2026 年第四季度。ALLO、HUMA 将在 11 月迎来团队和投资人相关份额的首次集中解锁;DBR、ZRO 仍按季度和月度继续释放;ENA 则把剩余投资人份额提前到 10 月 5 日一次性释放。Story(现已更名为 DATA)和 0G 延长了内部仓锁定期,JUP 已通过销毁、暂停排放和回购把净供给压下来。本文结合 RootData 数据与项目公告,梳理近期解锁安排及过去两年的代币经济学变化。
一、即将解锁的热门代币
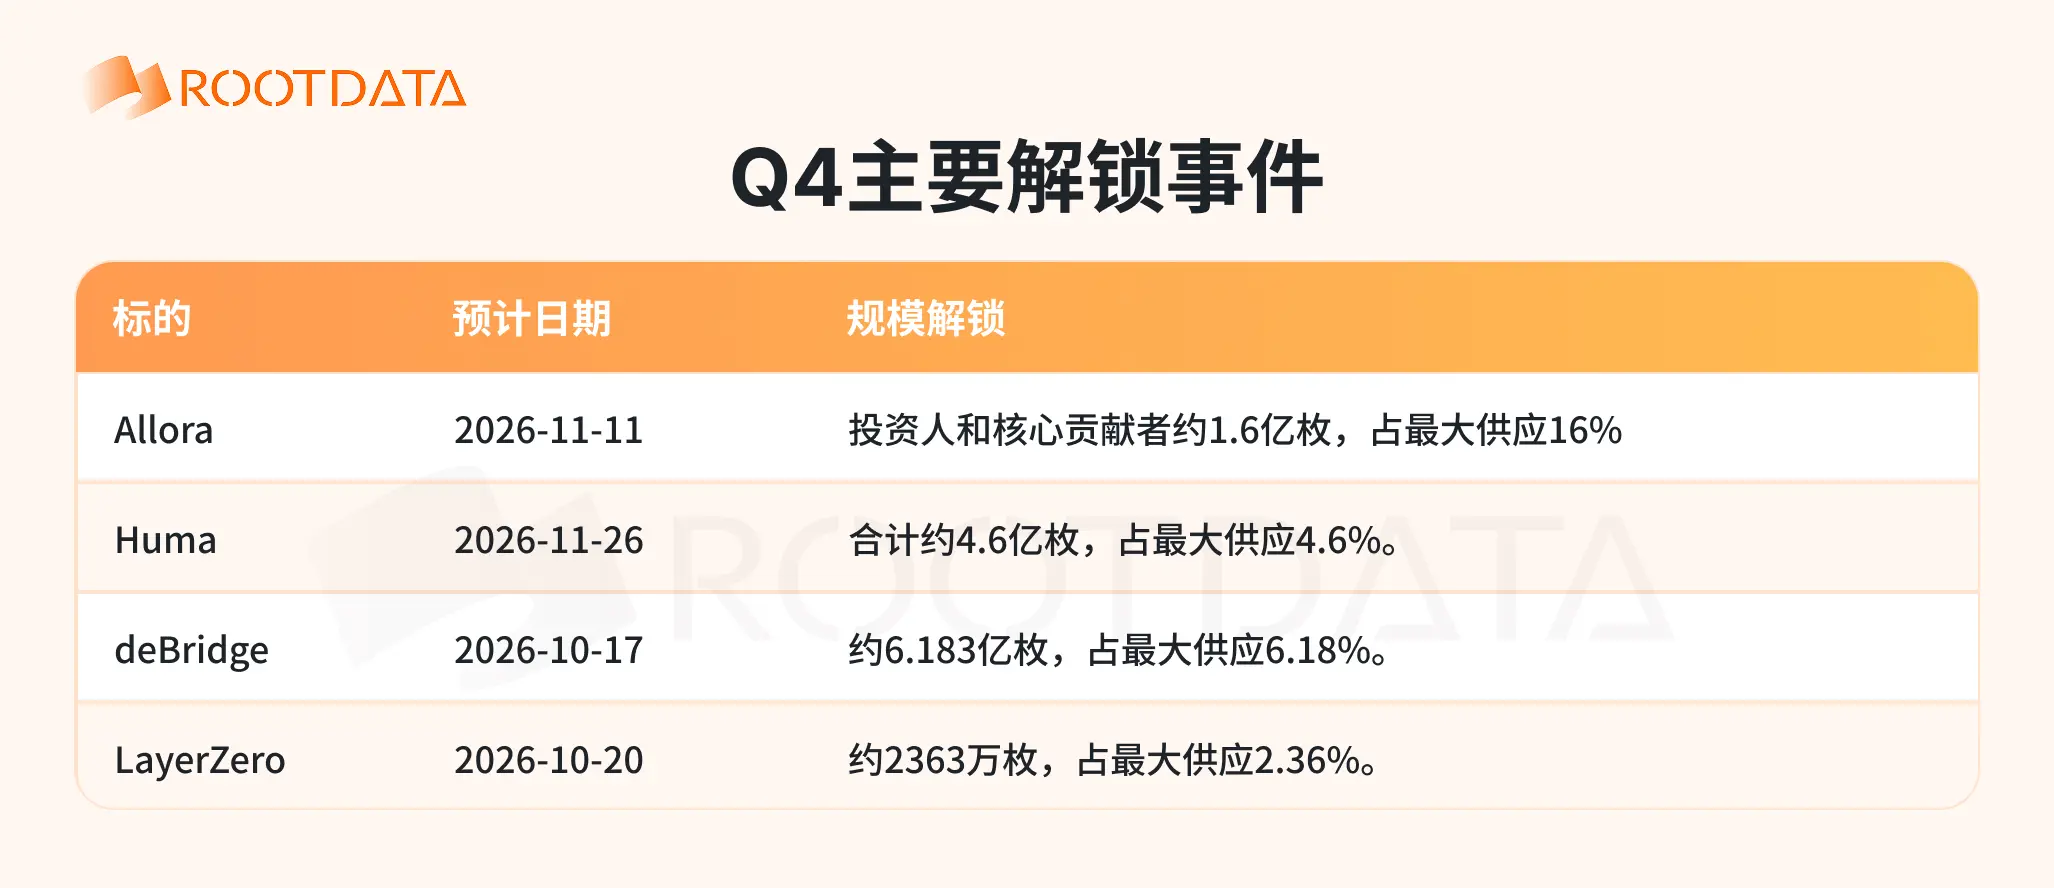
ALLO、HUMA 的本轮释放属于 Cliff,即锁定期结束后的首次集中解锁;DBR、ZRO 则按固定周期释放。下表统一列出最大供应量占比,正文另列核验时的流通盘占比。流通量会变化,因此后者与解锁当天的比例可能不同。
Q4 主要解锁事件
Allora ALLO:内部首批解锁约 1.6 亿枚
Allora 是一条去中心化 AI 网络。投资人和核心贡献者分别获分总供应的 31.05% 和 17.5%,一年锁定期结束后,各释放所获份额的 33%,合计约 1.602 亿枚。以日历平台列示的约 2.50 亿枚流通量计算,这批解锁相当于现有流通盘的约 64%;加上同期生态等批次,日历总数约为 1.639 亿枚。
这批新增可转让份额主要由投资人和核心贡献者持有,规模相对现有流通盘较大。Allora 已有主网和融资基础,但本次资料尚缺连续的付费需求与收入数据,业务对新增供给的承接能力暂时难以量化。实际卖出量还取决于这些持有人的处置安排。来源:ALLO 官方规则。
Huma HUMA:内部解锁延期半年
Huma 主打 PayFi,即为真实支付提供融资和流动性。团队、顾问及主要投资人的首次解锁,已从 2026-05-26 推迟至 2026-11-26 。这些份额合计占总供应 39.9%,按后续 12 个季度均匀释放估算,内部首批约 3.325 亿枚;加上同期其他类别,日历合计约 4.59 亿至 4.79 亿枚,占 100 亿枚最大供应的约 4.59% 至 4.79%。
Huma 的业务围绕真实支付展开,半年延期让内部份额的流通时间后移。不过,目前的支付规模尚不能直接换算为 HUMA 的购买需求,代币能从业务增长中获得多少价值,仍与使用及价值分配机制有关。本次调整仅涉及部分内部份额,生态和金库等类别仍按各自安排释放。来源:HUMA 代币规则。
deBridge DBR 与 LayerZero ZRO:季度与月度解锁
DBR 这批季度解锁约 6.183 亿枚,按日历平台当时的流通量计算约为 10.44%,后续还有同类季度批次。deBridge 提供跨链交易和资产转移撮合,资金不需要长期停留在协议中,TVL(锁仓量)因而难以完整反映业务规模。协议已有手续费收入和回购,持续解锁与回购买入将同时影响市场供需。来源:DBR 官方规则。
ZRO 的月度解锁约 2363 万枚,按平台当时流通量计算约为 6.69%。LayerZero 提供跨链消息基础设施,官方已披露部分投资人份额回购并重新锁定,以及与 Stargate 收入相关的回购安排。前者延后了部分份额的可售时间,后者增加了代币买入需求;本次资料尚不足以确认回购覆盖月度释放的比例。来源:ZRO 官方说明。
RootData 本次前端导出按代币去重后有 90 个样本,其中 87 个具有有效的「下次解锁价值占比」,16 个达到或超过 10%,约占 18.4%。该字段与解锁价值占流通市值的比例接近,反映的是供给规模,而非预计跌幅。快照记录的「下一次批次」与本文讨论的内部大额解锁,也可能对应不同日期。
其他项目的解锁安排
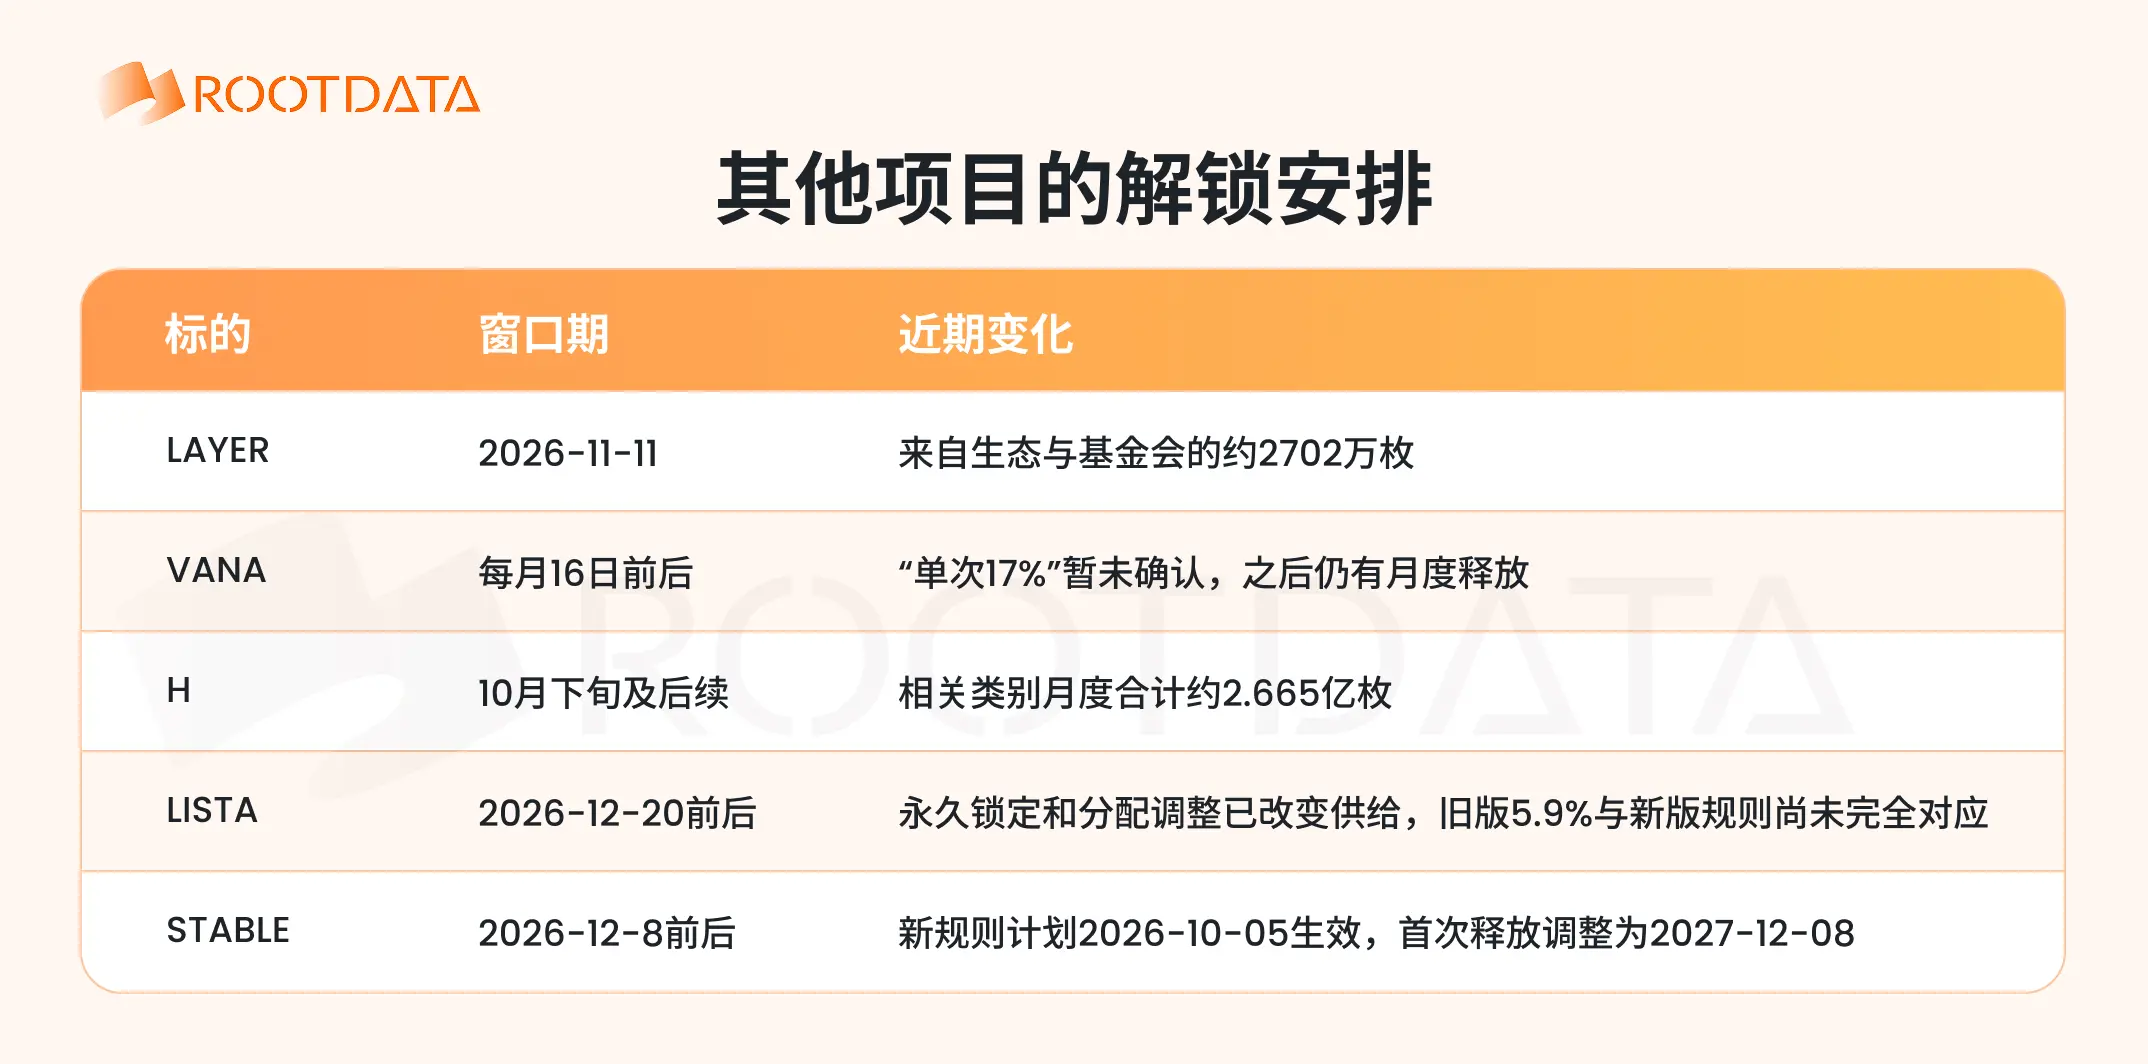
LAYER 的生态季度释放与团队、投资人持续释放并行,后续供应分散在不同批次。官方规则、日历。VANA 的 Vega 升级涉及产品和技术,供应与排放率没有随之改变,原有释放仍将延续。
Humanity(H)在 2026 年 6 月经历安全事件和代币迁移。迁移前后的代币对应关系、交易深度变化,使其价格和流通量的比较更复杂。官方白皮书、日历更新、官方恢复页面。LISTA 和 STABLE 的供应规则调整,在第二部分展开。
持续释放项目
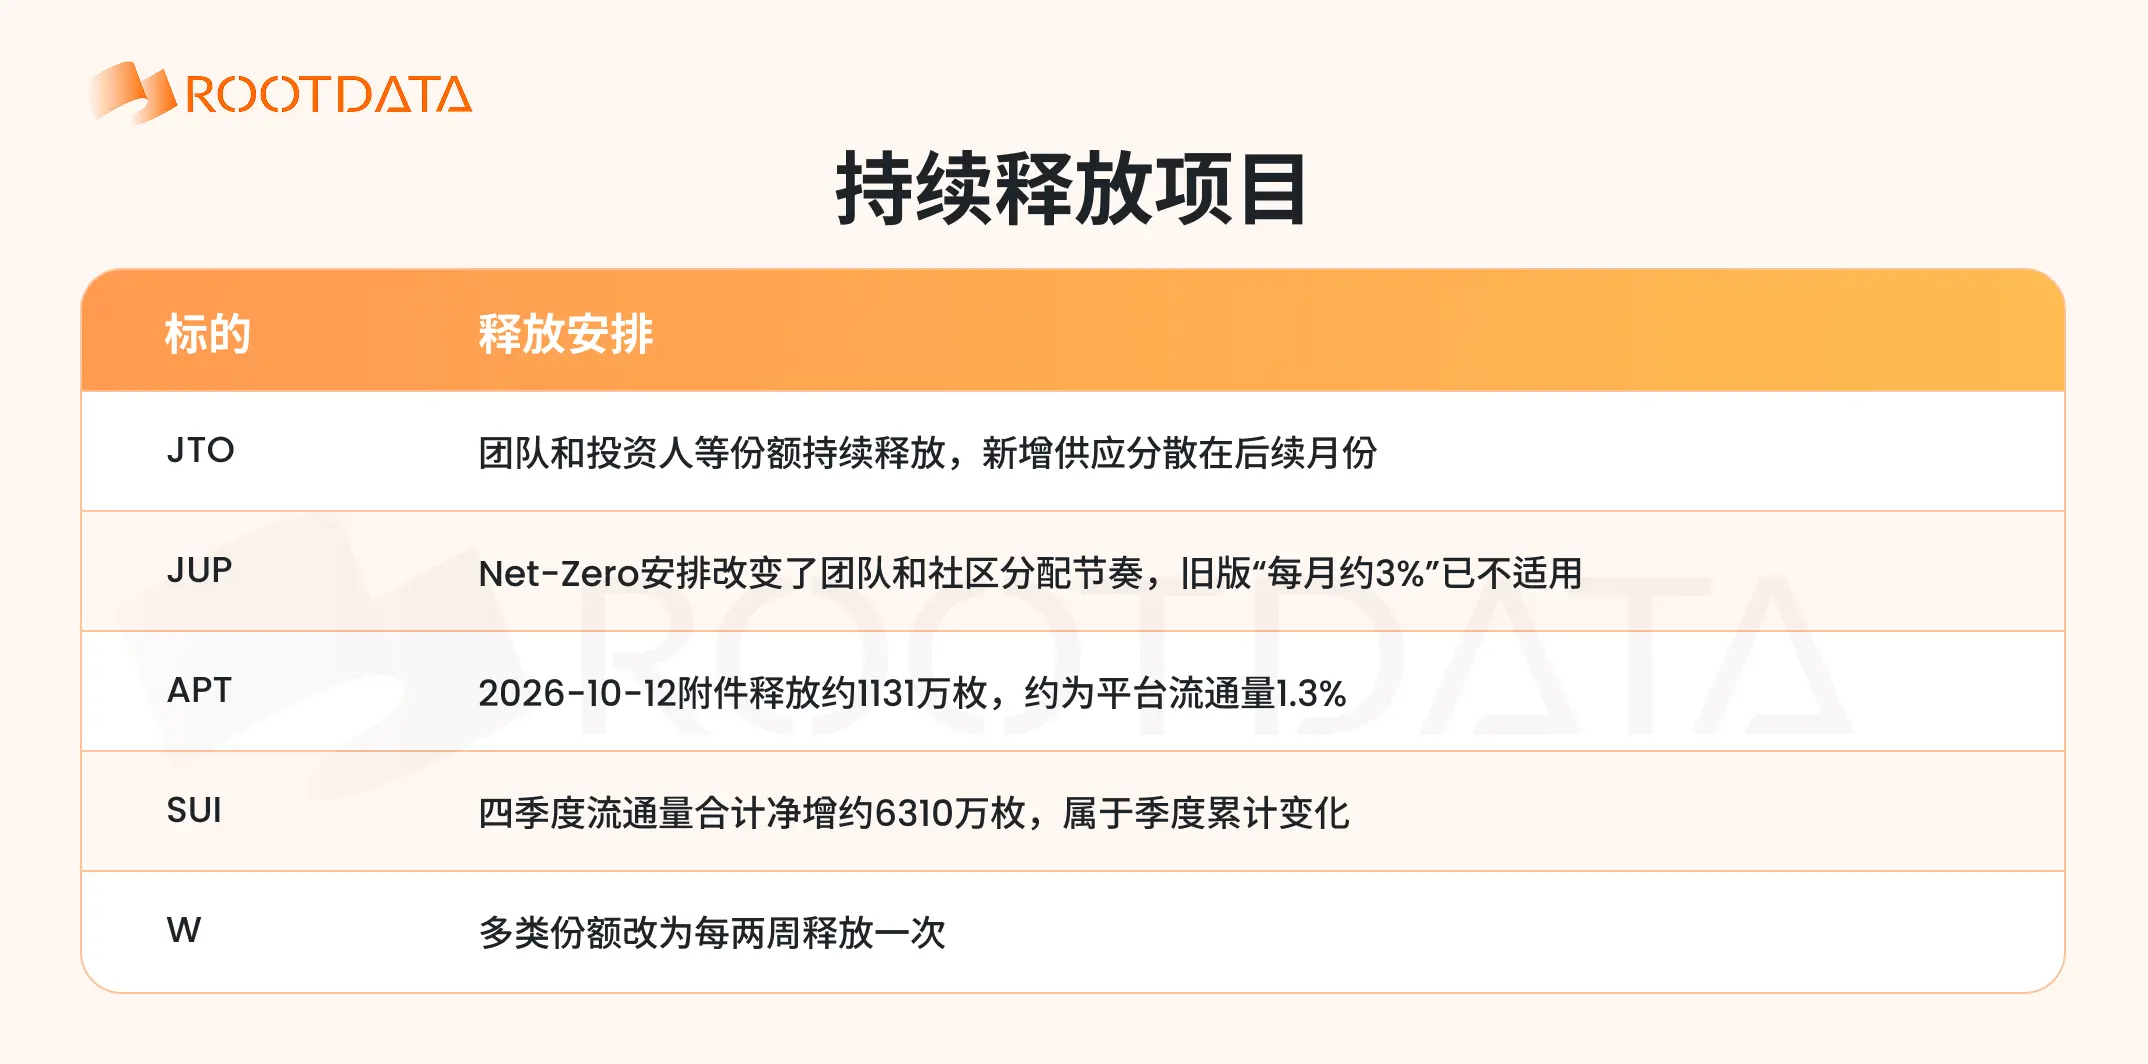
来源:JTO 规则、JUP 方案、APT 日历、SUI 计划、SUI 计划数据、W 官方公告。
此外,UNITE 团队延期后的解锁起点是 2026-09-30 ,ENA 的加速释放安排为 2026-10-05 。
二、近两年变更代币经济学的热门项目
近两年,多项代币经济学调整改变了原有解锁表:UNITE、Story 延后内部份额释放,BABY 将集中解锁摊入月度,ENA 提前释放部分投资人份额。销毁、永久锁定和回购则分别改变了总量、可流通数量或市场买入需求。以下按调整方式梳理,区分已执行与尚待生效的安排。
延期与延长锁仓
UNITE 在 2025 年 11 月通过治理,将投资人、团队及顾问的解锁整体后移 8 个月。投资人新起点为 2026-07-30 ,团队为 2026-09-30 ,顾问为 2026-08-30 。之后各自的释放时长及份额总量不变,供应只是延后进入流通。
Story 在 2026 年 6 月公布更名为 DATA Network,并将代币按 1 比 1 迁移为 DATA。内部持仓先从 2026-02-13 延期到 2026-08-13 ,之后董事会再次批准延后 18 个月至 2028-02-13 。两次延期改变了内部份额的流通时间,总量、分配和所有权保持不变。
HUMA 将内部首次解锁延后 6 个月至 2026-11-26 ,生态和金库仍有其他释放。SAHARA 分别将投资人份额延后 3 个月至 2026-09-26 ,创始人、核心团队和顾问份额延后 6 个月至 2026-12-26 。调整仅覆盖上述接收方。
0G 在 2026 年 9 月调整了团队和早期投资人合计约 44% 的分配。首次释放从 2026-10-22 推迟至 2027-10-22 ,后续释放期却从 36 个月压缩为 24 个月,整体仍计划在 2029 年 9 月结束。若份额总量不变且均匀释放,延期后的月度释放速度将比原安排提高 50%。
WLD 的调整发生在更早的 2024 年 7 月,早于本文两年观察窗口:TFH 团队和投资人相关份额中,约 80% 的锁定安排从三年延长至五年。这里的 80% 指该类持仓,而非代币总供应。延长释放期后,同一批份额被分摊到更长时间。
分批与线性释放
BABY 将早期投资人、团队和顾问的相关锁定份额,改为从 2026-05-10 起每月释放 1/36,至 2029 年 4 月结束。原先的集中批次被摊入月度安排,相关份额总量未变。生态激励和质押增发仍是另外的供应来源。
Wormhole 在 2025 年 9 月推出 W 2.0,将多类份额从年度集中释放改为每两周释放一次,并延长部分锁定期。单一日期的释放量随之分散。部分代币先进入基金会托管,最终接收方的出售时间仍受各自锁定条件约束,托管入账时间与可售时间并不完全一致。
加速释放
ENA 将相关原投资人剩余的月度释放,改为 2026-10-05 起单批释放。市场估算约 14 亿枚,最终净额尚待结合回购及释放清单核对;调整不涉及所有 VC、团队和基金会份额同时解锁。原本分散在后续月份的供应因而提前集中,回购则为其中一部分提供买入需求,实际净释放规模尚未确认。
StablecoinX 持有的相关 ENA,其合同锁仓豁免在 2026-10-05 生效。豁免后出售仍须基金会事先书面同意;特定融资出售还需提前 5 个工作日通知,基金会保留购买选择权。这些合同限制会继续影响该部分持仓的出售时间与方式。
STABLE 重写锁仓规则
STABLE 的新白皮书计划将 820 亿枚、占总量 82% 的代币纳入 Universal Lock(统一锁仓规则)。方案计划 2026-10-05 生效,首次释放改为 2027-12-08 ,之后分七个相互重叠的阶段释放。新安排将原日历中的近期供应后移,但截至研究时尚待生效。
新规则中的价格保护条款,可按条件推迟部分释放,不提供币价担保。该保护在 2029-12-08 结束,剩余代币届时按规则全部释放。这使部分释放时间与价格条件挂钩,同时保留了最终到期的供应。锁仓期间的投票权与出售权适用不同规则。Stable 新白皮书。
永久锁定与销毁
Jupiter 在 2025 年 1 月销毁 30 亿枚 JUP,将供应上限从 100 亿枚降至 70 亿枚,减少幅度为 30%。这部分代币已从供应中移除,不再属于未来待释放份额。
LISTA 通过 LIP021 永久锁定 2 亿枚,并调整各类分配。被永久锁定的份额不再进入可用供应,但合约显示的总供应量未必同步减少,其处理方式与销毁不同。官方页面仍有新旧说明并存,旧版分配比例与未来释放安排尚未完全对应。
暂停排放与回购
JUP 在 2026 年 2 月 DAO 表决后的 Net-Zero(净零排放)安排中,推迟 7 亿枚 Jupuary 分配,暂停团队储备链上排放,并为 Mercurial 相关份额设置抵消实际出售的安排;原有 50% 链上收入回购机制继续保留。推迟的 7 亿枚仍在社区多签钱包中,未来可由治理重新分配,未被销毁。JUP 因此同时存在已完成的供应削减、暂缓的分配与持续回购三类变化。
ENA 的费用回购机制已获投票通过,首个门槛与 USDe 规模达到 75 亿美元有关。回购规模仍受门槛触发和后续执行情况影响,本次资料尚不足以确认实际买入金额。
LISTA 在 2026 年春季的 Tokenomics 2.0 中取消 veLISTA 锁仓模式,将价值分配转向回购。原质押份额可以退出,使已有代币更容易进入交易,并未新增铸币。解锁退出与回购买入会同时影响市场供需,最终效果与两者规模和回购资金的持续性有关。
通胀率与供应上限调整
Aptos 在 2026 年推动供应改革,官方面板列示 21 亿枚上限和 2.6% 的年化质押奖励率。此前核验时,月度新增约 160 万枚,近 30 日销毁约 16.4 万枚,净新增仍约 140 万枚。按这一时点的数据,APT 仍处于净增发状态,质押奖励带来的新增供应与既有份额的解锁同时存在。
结语
本轮案例中,抽取了 RootData 中 1537 个有解锁计划的项目作为样本,ALLO、HUMA 的首次内部解锁相对集中,DBR、ZRO 则延续多个周期。代币经济学调整也有不同方向:Story 将内部解锁后移,0G 在延期的同时压缩后续释放期,ENA 提前集中释放,JUP 则将销毁、暂停排放和回购结合使用。同样是修改解锁表,各项目未来的供应数量和节奏已有明显差异。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。