
一、热点要闻
美联储动态
9 月加息定价维持高位,本周 ISM 与非农成检验
沃什杰克逊霍尔讲话后,市场将 9 月加息 25 个基点概率维持在约 58%。
两年期美债收益率仍处高位,短端利率对成长股和贵金属构成压制。
本周焦点转向 8 月 ISM 制造业 PMI(预期约 55.2)及周五非农,数据将决定加息定价能否进一步上修。
市场影响:利率路径与油价上行叠加,通胀黏性担忧升温;若 ISM 与就业放缓,加息概率仍可能回落。
国际大宗商品
特朗普称或扩大对伊打击,油价显著走高
美军上周末打击拉腊克岛两处导弹发射器,指伊方准备向霍尔木兹海峡发射装有水雷的火箭;伊方随后宣称反击。
特朗普表态称潜在打击可能升级,并在社交媒体发布哈尔克岛相关画面,但路透称美方未确认打击该石油出口枢纽。
布伦特升破 90 美元,WTI 回升至 85 美元附近,较上周五低点明显反弹。
市场影响:海峡通航与出口设施安全重新成为定价核心,油价上行强化通胀与加息闭环,能源股相对抗跌。
宏观经济政策
二级制裁与战略储备叙事并行
财政部仍按「每周追加」节奏推进对伊二级制裁,重点覆盖银行、航运与数字资产通道。
特朗普此前称将用委内瑞拉石油充实战略储备,但白宫尚未公布可核验细节。
加拿大反制关税仍定于 9 月 8 日生效。
市场影响:政策信号偏强硬,但短期油价仍由战场消息主导;贸易与制裁外溢可能扰动美元流动性预期。
二、市场复盘
大宗商品 & 外汇表现
现货黄金:约 4,459 美元 / 盎司,+0.23%
现货白银:约 66.8 美元 / 盎司,+0.47%
WTI 原油:约 86.6 美元 / 桶,+1.04%
布伦特原油:约 88.87 美元 / 桶,+0.57%
美元指数 (DXY):约 99.4,-0.01%
驱动因素分析:美伊再交火与特朗普升级打击表态,推动原油重新计入霍尔木兹中断风险,布伦特重返 90 美元。黄金未能同步大涨,显示资金更交易「油价—通胀—加息」而非单纯避险。机构观点认为,短期大宗商品继续分化:地缘支撑油价,利率鹰派压制贵金属。若哈尔克岛等出口设施被实质打击,油价波动可能显著放大。
加密货币表现
BTC:约 78,750 美元,+1.04%
ETH:约 2,473 美元,+1.9%
加密货币总市值:约 2.74 万亿美元,+2.1%
市场爆仓情况:24 小时清算 1.58 亿美元,空头清算 1.1 亿美元
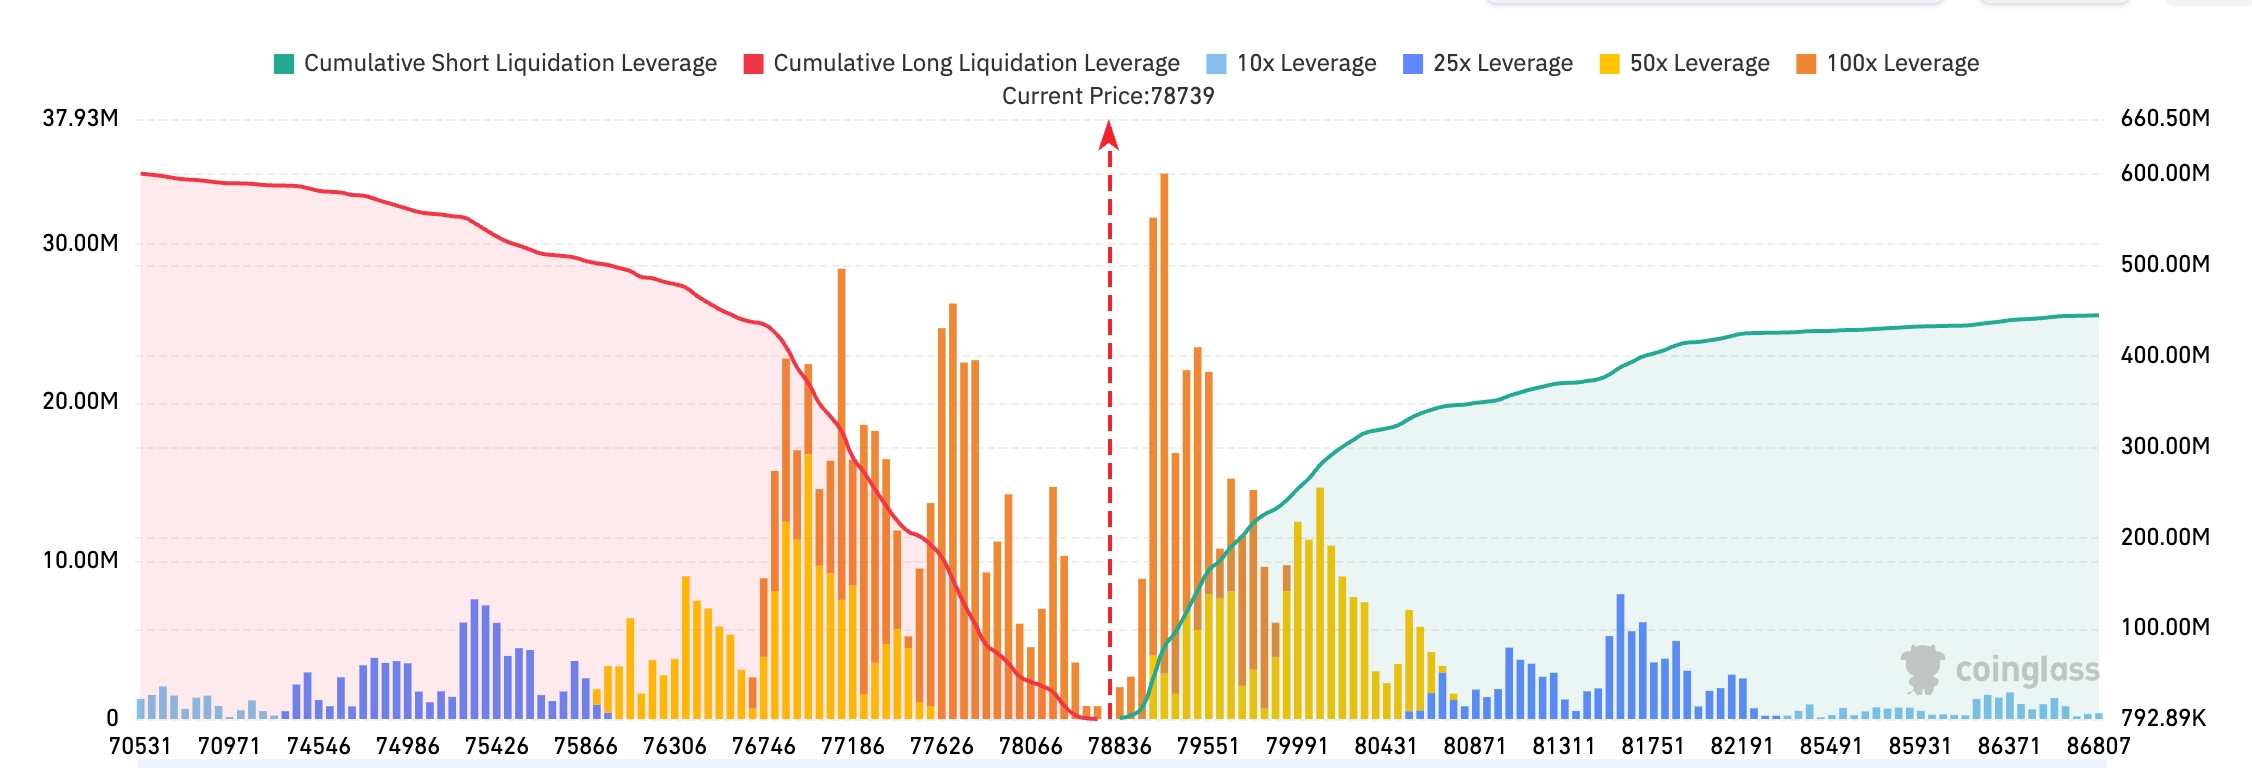
Bitget BTC/USDT 清算地图:BTC 现价约 7.87 万美元,上方 7.95 万—8 万美元区间聚集大量空头清算,若突破 8 万美元,可能进一步触发空头挤压。下方 7.75 万—7.8 万美元附近多头清算压力较为集中,若跌破 7.8 万美元,杠杆多头或加速出清,短线波动风险仍然较高。
现货 ETF 净流入 / 流出:8 月 28 日净流出约 2.02 亿美元,终结九日连入;周一完整数据待更新。
驱动因素分析:美股下跌、油价上涨与加息概率维持高位,对风险资产构成压制,但比特币相对黄金与股指更抗跌,8 月仍录得约 23% 涨幅。ETH 弱于 BTC,显示资金更偏向「硬资产」而非高贝塔山寨。机构共识指向短线由地缘与利率共同定价,8 万美元仍是多空分水岭。
美股指数表现
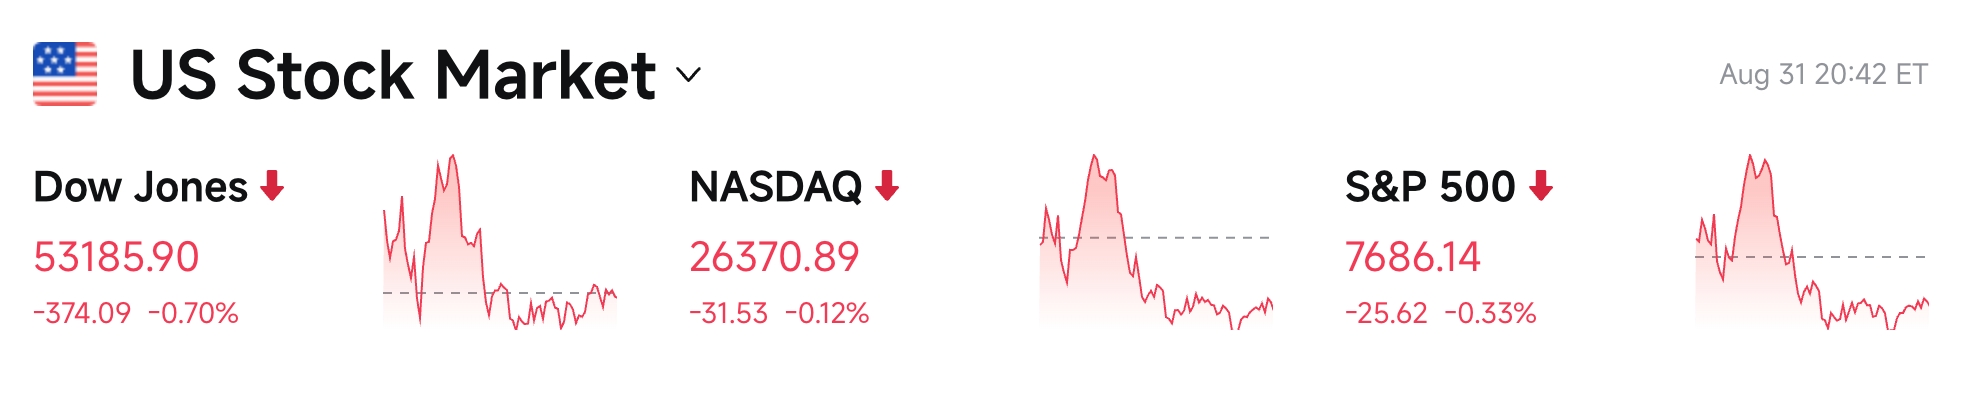
道指:收盘 53,196.54 点,跌 0.68%
标普 500:收盘约 7,677 点,跌 0.45%
纳指:收盘约 26,310 点,跌约 0.35%,能源与特斯拉部分对冲科技拖累
8 月整体仍收涨:道指月涨约 1.4%,标普与纳指分别约 2.4% 与 3.5%。
科技巨头动态
NVDA:219.40 美元,涨 0.85%
AAPL:315.40 美元,跌 1.35%
MSFT:510.90 美元,跌 0.51%
GOOGL:338.00 美元,跌 2.48%
AMZN:260.90 美元,跌 2.08%
META:571.70 美元,跌 1.09%
TSLA:365.90 美元,涨 4.91%
表现总结与驱动分析:周一普跌中结构分化。谷歌成为指数主要拖累,亚马逊回吐上周五云逻辑涨幅;英伟达在暴跌次日企稳反弹,显示抛压有所缓和。特斯拉大涨近 5%,成为纳指最重要对冲力量,资金交易其能源与电网叙事。整体仍是「地缘 + 利率」压制成长估值,个股则取决于是否具备独立催化。
板块异动观察
能源 走强
代表个股:埃克森美孚涨约 2%,大型石油股普遍跟随油价上行。
驱动因素:拉腊克岛交火与扩大打击预期推升供应中断溢价。
电动车 / 能源科技 逆势上涨
代表个股:特斯拉涨近 5%。
驱动因素:太阳能与电网自主叙事叠加超跌反弹,资金寻求独立于加息交易的弹性。
大型科技 / 互联网 回调
代表个股:谷歌跌超 2%,亚马逊跌超 2%,苹果跌超 1%。
驱动因素:油价上行强化加息定价,长久期成长股承压,上周五云股溢价部分兑现。
三、美股个股深度解读
1. 特斯拉 (TSLA) - 逆势大涨近 5%
事件概述:特斯拉周一收涨约 4.9%,收于 365.90 美元,是三大指数中最显著的对冲力量。马斯克此前确认 SpaceX 与特斯拉正加速建设年产 100 吉瓦太阳能能力,并推进燃气轮机核心部件自造以缩短供电上线时间。
市场解读:机构将涨幅视为「能源自主 + 超跌修复」的交易,而非交付基本面突变。在油价上升、电网约束成为 AI 瓶颈的背景下, tesla 的发电与储能叙事获得重新定价。分析师提醒,短线弹性高,仍需验证产能落地与毛利率。
投资启示:适合作为高贝塔能源科技配置,但仓位需匹配其波动。
2. 谷歌 (GOOGL) - 指数主要拖累
事件概述:谷歌下跌约 2.5%,为标普与纳指下行的重要贡献者。上周五因云推理分成逻辑走强,周一随风险偏好回落。
市场解读:机构认为这是利率敏感成长股的系统性折价,而非云业务证伪。巴克莱「模型利润流向云巨头」的逻辑仍在,但油价与加息预期升温会优先冲击高估值互联网。
投资启示:中线仍看云与广告韧性,短线跟随实际利率波动。
3. 英伟达 (NVDA) - 暴跌后企稳
事件概述:英伟达上涨约 0.85%,收于 219.40 美元,结束上周五 4.57% 的回吐行情。公司刚给出 2028 财年约 70% 营收增长指引。
市场解读:机构视其为拥挤盘兑现后的技术性修复,需求逻辑并未因一日下跌改变。加息预期仍限制估值扩张,下一催化剂仍是供应与客户资本开支。
投资启示:中线需求叙事仍在,短线避免追高已兑现的弹性。
4. 亚马逊 (AMZN) - 回吐云逻辑涨幅
事件概述:亚马逊下跌约 2.1%,部分吐回上周五近 4% 涨幅。巴克莱关于 AI 推理利润流向 AWS 的观点仍被讨论。
市场解读:资金在「云收费站」逻辑与宏观折价之间摇摆。油价上行若持续推升加息概率,云股同样面临久期压力,只是基本面缓冲强于纯硬件。
投资启示:关注 AWS 增速与资本开支效率,而非单日主题交易。
5. 埃克森美孚 (XOM) - 油价反弹中的直接受益
事件概述:埃克森美孚上涨约 2%,跟随 WTI 与布伦特反弹。市场重新交易霍尔木兹与出口设施风险。
市场解读:机构认为,只要海峡与海湾出口枢纽面临实质威胁,一体化石油巨头仍是最直接的地缘对冲。特朗普的委内瑞拉储备叙事偏中长期,难抵消短期供应中断溢价。
投资启示:作为油价弹性配置,需跟踪通航与哈尔克岛相关消息。
四、市场&项目动态
1. 比特币在美伊再交火中守住 7.8 万美元附近,8 月涨幅约 23%,强于黄金与纳指。
2. 美国扩大对伊数字资产与航运制裁,合规压力上升,但市场同时交易「美元武器化」对硬资产的需求。
3. 据 a16z crypto 分析,阿根廷五分之一的人使用加密货币,是拉丁美洲使用率最高的国家之一。稳定币(尤其是美元稳定币)最初是为了应对货币管制和恶性通胀的紧急解决方案,但即使经济压力缓解后,人们仍持续使用,逐渐形成习惯。
在阿根廷比索加密交易中,94% 流向稳定币,为 Artemis 追踪的主要货币中最高。尽管阿根廷月度通胀率已从高峰时的 25.5% 降至 2.1%,Lemon 等主流加密钱包的下载量仍持续增长,稳定币薪酬使用也趋于稳定而非消失。截至 2026 年 7 月,阿根廷合同制工作人员以 USDC 收款的比例与通胀指标均处于各自峰值的约五分之一。
4. 机构发文分析称,尽管宏观环境趋紧,比特币仍持稳于 77,100 美元上方。上周美联储主席 Warsh 在杰克逊霍尔的鹰派讲话后,BTC 从 81,000 美元上方回落,但 8 月上涨主要由现货买入驱动而非过度杠杆——未平仓合约逐步上升,基差相对克制,上周美国现货比特币 ETF 净流入近 10 亿美元,以太坊投资产品连续 10 日净流入 8.157 亿美元。
宏观方面,美国 PCE 通胀 3.7%、核心通胀 3.3%、二季度私人需求年化增长 4.2%、本财年前 10 个月赤字达 1.8 万亿美元,Warsh 确认 2% 通胀目标是硬约束,市场将 9 月加息概率提升至 57%。Bitfinex 认为,ETF 和稳定币流动性持续支撑价格,但加息预期限制上涨空间,若加密流入保持韧性将证明潜在需求依然稳固。
。
五、今日市场日历
数据发布时刻表
22:00 美国 8 月 ISM 制造业 PMI(预期约 55.2)⭐⭐⭐⭐
持续 中东 美伊军事与霍尔木兹通航 ⭐⭐⭐⭐⭐
重要事件预告
9 月 1 日(周二)
美国公布 8 月标普全球制造业 PMI 终值(21:45)、ISM 制造业 PMI(22:00);
G20 创新 / 科技部长级会议开幕(9 月 1–2 日,北卡教堂山),马斯克(计划视频出席)、黄仁勋、奥尔特曼等科技巨头参与;
★★★美敦力(MDT)、蔚来(NIO)盘前发布财报;戴尔(DELL)、MongoDB(MDB)、Palo Alto(PANW)、Credo(CRDO)盘后放榜。
9 月 2 日(周三)
美国公布 8 月 ADP 就业人数(约 20:15);EIA 原油库存(22:30);
美联储公布褐皮书(美东 14:00,北京时间约 9 月 3 日 02:00);
★★★★★博通(AVGO)盘后发布财报(核心关注 AI 业务收入与后续指引);
★★★慧与科技(HPE)、Snowflake(SNOW)、美国网存(NTAP)盘后放榜;燃料电池能源(FCEL)盘前公布业绩。
9 月 3 日(周四)
美国公布初请失业金人数(20:30)、标普全球服务业 PMI 终值(21:45)、ISM 非制造业 PMI(22:00);
★★★★★美联储理事沃勒就通胀前景讲话(20:30,路透访谈),为 9 月议息前关键表态;
特斯拉于得州奥斯汀举行 Cybercab 发布活动;
★★★Ciena 盘前,DocuSign、Lululemon、Zscaler 等盘后发布财报。
9 月 4 日(周五)
★★★★★美国公布 8 月非农就业及失业率(20:30),市场预期新增约 4.5 万至 5.5 万人、失业率约 4.1%(前值 7 月为 -2.3 万,共识仍可能微调);
美国公布 8 月全球供应链压力指数(22:00);关注克利夫兰联储主席哈玛克等票委本周表态。
* 本周美股核心主题围绕 8 月非农与美联储 9 月加息预期、沃勒通胀表态、博通及戴尔等 AI 资本开支财报大考、G20 科技峰会与特斯拉 Cybercab 发布,预计市场波动加剧。
机构观点:
投行分析师认为,周一交易的主线仍是「打击升级预期→油价上涨→通胀黏性→加息概率维持」。美股收跌但 8 月仍收涨,说明调整更多是风险溢价回补而非趋势反转。比特币相对抗跌,显示部分资金继续将其视为宏观对冲。能源与特斯拉提供结构性对冲,大型互联网则对实际利率更敏感。整体策略建议:紧盯霍尔木兹与 ISM/ 非农,对高估值成长股保持灵活,同时保留能源与硬资产的对冲权重。
免责声明:以上内容由 AI 搜索整理,人工仅作验证发布,不作为任何投资建议。文中数据不可避免存在偏差,请以市场即时数据为准。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。