
蓝狐
 X
观点

近期影响Pons的事件:
1.月底Robinhood的HOOD Summit大会
2.Pons V3 升级
3.资产上架Robinhood的预期
具体来说,
1.Robinhood开大会
HOOD Summit大会本身是造势,Robinhood具有零售基因,不会像以太坊基金会构建基础平台的技术基因为主,会主动出击,这会带来持续热度。Pons是Robinhood目前位置最靠前的Meme发射台,只要Robinhood热度在,会有机会捕获更大的收益,进而形成更大的代币烧毁。
2.Pons V3第三代升级
Pons已有V1和V2两代
• V1:发出去直接进锁定的 Uniswap V3 池;
• V2(8 月起主力):先走 bonding curve(价格按买盘自动涨),凑够钱再「毕业」,之后永久锁定 Uniswap V4 池。
还支持用 ETH/稳定币/tokenized 股票(NVDA、AAPL、HOOD 等)、cbBTC 来配对,不只是纯 meme(学习了Longxyz)
v3 大概率是在 V2 上再改:发币机制/费用/RWA 配对/毕业规则或流动性结构。
对PONS 的意义是:平台如果更能打、更能收手续费,销毁机器会转得更快。 当然具体改什么,还没出来,目前只能猜测。
3.上架Robinhood
9月初有消息说 PONS 已被加入 Robinhood 的资产列表,不过当时社区澄清说,加进“资产列表”还不等于能在Robinhood的App 里直接买卖。CASHCAT是早期真正能在 Robinhood App 上交易的 meme。
假如Pons在robinhood的app里可以直接购买: Robinhood 有大量普通美股/加密用户,一旦正式可交易,相当于把币推进到主流零售入口,这会带来更大的潜在买盘。当然,目前只是预期,而不是现实。
苹果和Google近期都在招聘具备稳定币/代币化经验的人。
说明:
1.合规稳定币的利好。稳定币不再只是交易所出入金工具,逐渐成为大支付平台的战略选项。
2.对承载稳定币基础设施的利好。这对以太坊L1/L2生态(ETH/Robinhood/base)以及solana是利好,对以太坊生态增加稳定币存量有利。
3.目前还是叙事,是预期,并没有真正落期。
具体情况是这样的:
苹果官网挂了一个岗位叫 Apple Pay Financial Product Strategy Lead(Apple Card / Apple Cash 团队),8 月 26 日发的。
这个岗位的职责是评估新产品、商业模式和合作,给 Apple Pay、Apple Card、Apple Cash、P2P 做中长期战略,
其中一条值得注意:“了解稳定币、代币化存款和区块链”是 Preferred Qualifications(加分项)。
苹果一贯做法是:先把人招进核心支付团队,把赛道研究清楚,再决定做不做、跟谁做:
• 评估 USDC等合规稳定币能不能进 Apple Cash / P2P / 跨境结算
• 看代币化存款(tokenized deposits)能不能当储备或清算层
• 大概率 跟银行、发卡行、稳定币发行方谈合作,不是自己上链
相对于苹果的新闻,Google的介入更深:
Google Cloud 在香港招 Web3 / RWA 代币化 / 稳定币支付网络架构师,面向亚太金融机构,比苹果这条更“落地基建”。
苹果偏战略评估,谷歌则是偏给机构搭轨道。
两家一起招,说明大厂把稳定币当成支付基础设施在看,不再是加密圈内部叙事。
加密社区OG们对zec一直存在分歧。不过,至于zec有没有人坐庄,能不能赚钱,是另外一回事。
punk 们分歧的核心,不是涨不涨,是关于ZEC 的路径,从诞生开始跟BTC/Monero不一样:
BTC/门罗更接近“无主、默认隐私、公平启动”这一路;
ZEC走的路有争议部分,比如:
• 前四年 20% Founders’ Reward 直接写进区块奖励;
• 可选隐私 + viewing key,方便合规,也方便链上大部分币长期待在透明地址(屏蔽占比后来从低个位数抬到近三成,并没有锁死在透明池);
• 公司化起步、VC、非营利董事会、后来 ECC 整队离开董事会体系,另起炉灶继续做链,不是协议停摆;
• 隐私池理论上存在过无法密码学证明「没人偷铸」的窗口;旧池后来被封、新池用闸门限制流出,窗口本身并没有被事后证伪清零。
这些是立场问题,不是行情问题。
赚钱之类是另一套逻辑。
矿池算力高度集中、屏蔽池把流向抹掉、上市公司国库叙事、ETF/托管通道、空头被轧。
一个资产可以不一定符合加密原生精神,也可以是流动性好、叙事顺、资金愿意接力的交易标的。
两者不完全排斥。这也是现实。现在的加密早不是原来的加密。

富达(Fidelity)正式向美国SEC提交了文件,准备给它的以太坊现货ETF(代码 FETH,目前规模约8.98亿美元)加上“质押(staking)”功能。
主要包括:
• 基金持有的ETH,在正常情况下最多可以质押100%(会留一部分不质押,用来应对赎回、费用和流动性需求)。
• 质押产生的奖励:基金自己留85%,剩下15%分给赞助方、托管机构和节点运营商(文件中提到了Blockdaemon、Figment、Galaxy等)。
• 净奖励先用来覆盖基金本身的费用,剩下的会每季度以现金形式分给持有人。
文件一旦生效,他们计划尽快开始质押。
由于去年11月IRS出过一个安全港规则,允许这类信托做质押还不丢掉原来的税务身份,所以Grayscale、21Shares已经先做了样板。
贝莱德则是另开了一个专门的质押产品。富达这次是直接把现有的FETH改造成也能赚质押收益。
这样的行动,说明大机构愿意把“持有ETH”升级成“持有+赚质押收益”,长期看对机构资金流入是有利的。

这两天,不管是SEC还是CFTC,都在主动弥补Clarity Act严重延迟的空窗,继续推进加密资产相关监管,不再干等国会立法。
从实用功效看,SEC+CFTC目前推进的行政新规,大约能覆盖Clarity Act 50-60%左右的功效。
其中:
• SEC主要补“一级市场发行路径 + 资产分类清晰度”
• CFTC主要补“衍生品市场规则 + 部分交易/中介安排”
两边行政动作合计,对行业实际运行能解决部分当前最急需的问题。
不过,
整体看,依然缺少立法带来的永久性和全面现货市场结构。只有国会把加密监管框架正式写进法律,才算稳固。
Clarity Act不通过确实损失了一大催化剂,不过暂时不来也没有问题。时间拉长些罢了。
此外,对加密原生的赛道来说,该孕育的一直都在孕育,该来的一定会来。

以太坊主网上线整整11年。
至今,以太坊依然是整个加密行业真正的技术革新发生地,也是事实上的创新守护者。
回看这11年,
几乎所有真正改变行业范式的东西,都先从以太坊上生发出来的,或者至少是在以太坊上被验证、被放大,然后再被其他链模仿或分流:
• 智能合约 → DeFi → NFT → L2 扩容 → Restaking → 再质押经济 → 如今的 AI Agent 经济与意图交易
• 从早期的 ICO,到 2020-2021 的 DeFi Summer,到 2023-2024 的 Blob + Danksharding,再到今天 L1 持续强化执行层与数据可用性,同时把应用层创新尽量交给 L2 和应用链
底层还有更多不那么显眼的工作:ZK 证明体系、抗量子研究……这些才是真正决定一个系统能走多远的东西。
更难得的是,它没有因为先发优势就躺平了。
相反,
以太坊基金会和核心开发者一直在做最难、最不性感、也最容易被骂的事情:持续改协议本身,持续守住安全、去中心化、无需信任这些基本原则。
这些恰恰是很多人看不上,却是加密行业真正重要的东西。
现在看,
很多链可以在某个细分场景跑得更快、更便宜、更垂直。
不过,
真正定义下一阶段行业标准、并让其他链不得不跟着调整的,依然是以太坊。
11年过去了,以太坊依然站在创新的中心位置。
从最近7天看,eth ETF净流入状态,而BTC ETF是净流出状态。
这是当前最清晰的“机构资金流向分化”信号之一。
一是,机构资金出现分化。
BTC 连续多日净流出(尤其近7天累计已超4.6亿美元),而 ETH 持续保持净流入。
不是偶发一天的数据,是近一周趋势的延续。
二是,BlackRock 在“卖BTC、买ETH”。
贝莱德是目前最大的加密现货ETF管理人。
它的流向往往被市场当作机构风向标。
IBIT 在抛、ETHA 在买,说明其背后客户或内部策略正在进行相对配置调整。
最后,仅近期而言,资金偏好略偏向 ETH。
在整体加密市场情绪偏谨慎的阶段,ETH 仍能持续获得ETF净买入,难得。相对来说,短期ETH相对BTC更有机构支撑。
换句话说,近期机构通过ETF渠道,在对BTC做减法、对ETH做加法。(只是近期,长期还须继续观察)。


最近(尤其是2026年6-7月)传统金融机构在加密、代币化证券、稳定币和加密基础设施上的动作明显在加速:
Visa在7月16日正式推出了Visa稳定币平台(VSP),让银行、金融科技和支付机构可以在Visa的环境里直接铸造、转移和管理稳定币,目前已支持Open USD等,目标是把稳定币能力接入其庞大的商户网络;
先锋集团(Vanguard)正式发布首个“数字资产主管”职位,从此前较保守的态度开始转变;
嘉信理财(Charles Schwab)已上线Schwab加密现货交易(BTC/ETH),直接瞄准Coinbase等交易所的零售份额;
摩根士丹利获OCC有条件批准其全国信托银行,并完成E*TRADE现货加密交易(BTC/ETH/SOL)全面推广,费率50 bps;
DTCC于2026年7月15日成功完成首批生产环境代币化证券交易(股票/ETF/美债等),参与机构包括BlackRock、JPMorgan、Goldman Sachs、Vanguard等近40家,完整服务计划10月正式上线;
三星在Galaxy Unpacked宣布Samsung Wallet将原生支持稳定币(演示中出现USDC),面向全球超10亿Galaxy设备用户;
JPMorgan继续推进其存款代币JPM Coin(JPMD),已在Base上对机构客户开放,这是银行背书的deposit token,主要服务于机构客户的24/7结算和抵押,定位上和普通稳定币有所区别;
Robinhood推出了自己的以太坊L2 Robinhood Chain,并在推动代币化股票等RWA资产上线,早期TVL和日活增长比较快。
还有更多案例(如Circle获OCC最终批准设立全国信托银行等),不再列举。
总体看,这波动作高度集中在三大方向:
1. 托管与银行牌照:通过OCC全国信托银行牌照把加密资产正式纳入联邦银行体系(摩根士丹利、Circle等)。
2. 代币化证券落地:DTCC从试点进入生产,传统清算巨头真正把股票/国债“上链”。
3. 稳定币/存款代币基础设施:Visa、银行发行的deposit token、手机钱包原生支持,推动支付和结算场景。
2026年,TradFi从“观望/ETF阶段”转向“自建基础设施+直接交易/托管”的加速期。
零售券商(Schwab、E*TRADE)、资产管理人(Vanguard、BlackRock)、支付网络(Visa)、清算所(DTCC)和科技硬件(三星)等几乎同时发力,演化焦点已从“是否进入”加密转向“如何更快/更合规地规模化”。
最近几周,为什么一直在关注Clarity的进展? 因为它很重要。就一个核心重点:
让机构/银行可以放心把钱和客户带进来。
一旦这个信任问题解决,链上资产的承载量就有机会出现数量级增长,这将真正打通以太坊成为“链上华尔街”的任督二脉。
Clarity 的真正价值,不是“给加密行业发一张合规牌照”,本质上是解决“机构敢不敢大规模进来”的信任与法律问题。
目前最大的阻碍早已不是技术,而是监管不确定性:
• SEC 与 CFTC 的管辖争议
• 代币到底是证券还是商品
• 托管责任边界
• 破产时客户资产是否真正受保护
银行、资管、对冲基金、保险公司这些真正的“大钱”,最怕的就是合规风险和事后被执法。Clarity 把规则写清楚后,他们才敢安心建立业务线、开托管、做市、上产品。
一旦这些机构真正进来,链上资产承载量有机会出现数量级增长:
• 代币化美债、股票、基金、信贷(RWA)会加速
• 稳定币和链上支付/结算会更主流
• DeFi 的TVL和交易量会被机构资金重新定价
对以太坊有特殊意义:
• 以太坊是目前最成熟的智能合约平台,已经承载了大量稳定币、DeFi 和早期 RWA 实验;
• 监管清晰后,机构最容易优先选择“已经有深度、有生态、有开发者基础”的链;
• 以太坊及其 L2 最有机会成为“链上华尔街”的基础设施层。
Clarity Act打通的是合规入口,不是技术瓶颈。入口一开,资产和流动性会自然流向最强的结算层和智能合约层。
这是一个长期过程,不是法案通过第二天链上资产量就暴涨:
1. 先做托管和交易基础设施
2. 再上产品(ETF、代币化产品等)
3. 最后才是大规模资产真正上链
短期(通过后 6-18 个月)主要是预期和布局驱动,真正的量级爆发需要更长时间。
没有 Clarity Act,机构大规模进入会非常慢;有了它,节奏会明显加快。
以太坊生态的 L2 链 Robinhood推出不过约一周时间,看起来正处于流量与流动性快速聚集阶段。
链上出现了一个有意思的案例:
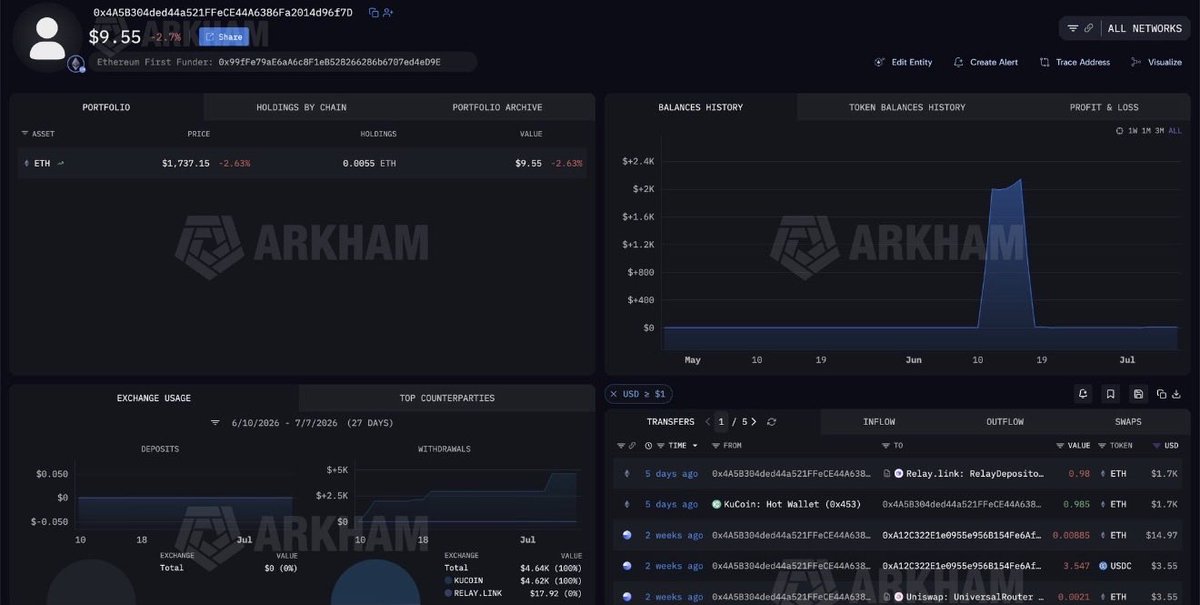
一位交易者(地址 0x4A5B304ded44a521FFeCE44A6386Fa2014d96f7D)在 CASHCAT 市值仅约 7400 美元 时,以约 316 美元 买入该 ERC-20 MEME 代币。
目前其市值已超过 1 亿美元,实现超过 1.5 万倍的回报,浮盈超过 200 万美元。
该代币此前长期处于低位横盘,主要爆发集中在过去 24-48小时内,属于典型的 memecoin玩法:垂直拉升形态。
这玩家看起来像是一位顶级MEME 选手,
对叙事、时机和仓位管理都很在行,不仅单纯运气。
CASHCAT的叙事有历史渊源,它来源于 Robinhood 公司早期的内部历史。在创立初期曾考虑或内部使用 “Cash Cat” 作为昵称/备选名称,联合创始人 Vladimir Tenev 曾在公开场合提及这一细节。
刚好最近Robinhood Chain 主网上线,这一 lore 与官方事件形成了强绑定,迅速成为链上最具辨识度的原生叙事。
有意思的是,Robinhood 高管此前对 memecoin 整体持相对谨慎态度(Tenev 在主网前后公开表示更看好 RWA)。但在 CASHCAT 快速聚集大量交易量和用户注意力后,高管转为公开认可链“也适合 meme 生态”。😂
毕竟,新链需要流动性、用户和开发者注意力,而高热度 meme 能在短期内有效制造这些流量。
新链主网窗口期确实是稀缺机会。上线初期注意力最为集中,一旦某个 token 率先形成正反馈(交易量、持有人数、社交讨论),就可能快速强化链上流量。
若未能抓住,后续再吸引同等注意力的难度会大幅上升。
这也是为什么早期低市值入场能实现极端乘数,7400 美元市值本质上接近“空气”,流动性极薄,任何像样买盘(尤其是嗅觉敏锐的聪明钱)都容易引发连锁反应和 FOMO。
Uniswap V3 在 Robinhood Chain 的原生部署进一步降低了交易门槛。
一旦启动,KOL 跟进、社区 meme 传播与链上交易量形成飞轮效应。
从链上行为看,这位玩家很可能在链部署前或极早期就进行了研究(监控新合约、挖掘 lore 等),并采用极小资金测试的方式验证机会。
这正是顶级 degen 的标准打法:用可接受归零的仓位博取不对称回报,同时通过早期研究建立信息优势。因为在当时,谁也无法 100% 确定最终能否起飞。
总结来说,这是一次叙事、时机与执行的强力结合。
找到强叙事、极早入场、小仓位验证、拿得住主升浪,这些能力在 MEME 赛道要求极高。
绝大多数类似尝试最终都会归零或大幅回撤,超过万倍的回报案例可遇不可求。
有个简单的事实:目前想在链上搞点事情,还得把BTC上链到以太坊(或类似桥接/包装形式,如WBTC、或各种BTC L2/侧链方案),这几乎是当前加密现实的缩影。
如何理解Salyor的这段话?
确实btc的上限可能不仅仅是数字黄金。
Saylor的核心主张是:
BTC通过协议层最小化与保守化,成为全球数字资本的中性锚(scarce, durable, portable, verifiable digital capital),其价值在于成为信用体系、抵押品市场、储备资产配置的基准。
同时,围绕它构建的数字信用、结构化产品、主权/机构资产负债表配置越发达,对稀缺BTC本身的需求就越强。
这条路径的三个关键依赖:
• 机构和主权持续流入
• 托管/接口保持与真实BTC的连接(减少rehypothecation重复抵押/再质押风险)
• 基础层真正保持保守
不过,如果没有自身链上实际生发出应用场景,这些算是金融假设或局限场景,真正的场景存在于dex,perp,money market,预测市场,资产上链……..以及最最重要的安全底层服务。这些内生场景成熟之后,Salyor提到的反而会水到渠成,这也是我押注以太坊概率略大一些的原因。
Salyor提到框架本质上是:
资本配置驱动的存量叙事。
它假设世界天然需要一个更好的“数字黄金/数字资本”基准,并会自发在其上构建信用层与金融基础设施。
不过,
如果底层缺乏内生的可编程性与应用生成能力,需求可能更多停留在被动配置与杠杆化持有层面,而非持续、高频的有机使用场景驱动。
真正的应用层活动——DEX、永续合约、货币市场、预测市场、资产上链(RWA)、以及安全底层服务……..
目前主要在具备智能合约与可组合性的生态中蓬勃发展(如以太坊及L2)。
这些场景,一是会产生交易费与gas需求,二是,通过借贷、抵押、衍生品等机制创造对底层资产的生产性需求(productive demand),而不仅仅依赖资产储备配置。
个人看法:
Saylor的路径:
在储备资产与高价值结算/抵押维度具有强逻辑自洽性;
不过,在整体加密经济活动与长期价值捕获广度上,可能需要与具备原生应用生成能力的公链形成互补,不然很难发挥出自身优势。
最后,看好以太坊通过内生应用场景,达成同样的目标。且不仅仅局限于金融场景。
最近以太坊社区的发展越来越好玩了。
不久前有 ETHlabs 类似“以太坊第二基金会”,专注推进技术路线的落地。
现在又出来一个专门跟机构打交道的独立非营利组织:Ethereum Institutional。
看起来像是以太坊“销售团队”,不过,它是填补以太坊治理与采用之间的最后一公里。
补齐了非常重要的一环。
Solana、Avalanche 等之前派销售团队满世界跑机构招标,之前以太坊靠“ 可信中立”躺着等,现在终于要主动出击。
成立的时机也很完美:2026 年机构正在做长期基础设施决策(资产上链、稳定币、链上资本市场)。
谁先把“中立+专业服务”做好,谁就能锁定未来十年网络效应。
Ethereum Institutional 到底是干嘛的?
一句话总结:
专门帮传统大机构(银行、资管、券商等)更轻松、更放心地采用以太坊以及它的 L2 生态。
具体做什么?五个核心方向:
1. 直接跟机构沟通对接(Institutional Engagement)
2. 给机构提供清晰、中立的信息和研究(Institutional Intelligence)
3. 推广整个以太坊生态和 ETH(Ecosystem & ETH Marketing)
4. 挖掘机构真实需求,反馈给生态(Industry Discovery)
5. 办活动、拉人见面(Events & Convenings)
它的创始团队此前在以太坊基金会从零搭建了企业/机构部门,接触过几百家机构。现在独立出来做这件事。
目前主要支持来自:以太坊联合创始人 Joseph Lubin、Tom Lee的 BitMine(第一大 ETH 企业财库)、以及第二大财库 Sharplink。
与 Ethlabs 的关系:
Ethlabs更偏技术研发 + 核心协议(前 EF 研究员)。
Ethereum Institutional 更偏机构采用 + 商业对接(前 EF 企业团队)。
两者互补,都是“EF 外部化”/“社区化”趋势的一部分,以太坊正在从单一基金会走向多节点守护模式,是去中心化治理的进化。
总结一下
以太坊终于有了专门的“机构对接团队”。以前机构来问经常没人理,或者被项目方拉扯。
现在有人站在中立立场帮他们把事情搞清楚、做好决策。尤其当下正值机构大规模决定“未来用哪个链做底层”的关键窗口期。
长期看,这对以太坊是明显利好信号。

Saylor的这条公告在BTC财库公司发展史上是很重要的一次转折。
为什么这么说?
因为这不是一次简单的资本操作,更是模式的转变。
从原来的“单向杠杆积累”向“双向主动资本管理”的重要转折。
Startegy历史定位是从“比特币杠杆机器”开始的,逐渐演化:
历史上主要有三个阶段:
2020-2024:
“经典可转债 + 普通股发行”用于买 BTC。MSTR 成为市场最纯的杠杆BTC工具,交易在 mNAV(修改后净资产价值)高溢价。
2025-2026上半年:
“数字信用时代”时代。推出 STRC(可变利率永久优先股)、STRK、STRF、STRD 等用比特币背书的永久优先股产品。
目标是把比特币的波动性剥离出来,做成高收益“数字信用”产品,吸引固定收益资金,同时继续买BTC。
2026年6月29日公告之后:
主动资本管理框架落地:
一是,美元储备政策(建25.5亿美元储备,只能用于分红和利息,最低覆盖 12 个月);
二是,STRC 分红上调至 12%;
三是,10亿美元数字信用回购授权 + 10亿美元MSTR 回购授权;
四是,BTC变现计划,最核心的变化,也就是必要时卖一部分币,不再死守只买不卖;
五是,普通股发行纪律(接近 1x mNAV 时谨慎发行)。
用大白话来说,
Saylor承认,“只进不出”的纯 HODL模式在高固定成本(优先股分红 ~17.6美元/年)的结构下存在脆弱性,现在开始建立防御性工具,同时保留进攻能力。
这个公告的影响是什么?
其实最关键的是卖币部分。
过去Saylor反复强调「永远不卖比特币」,
现在正式授权在特定条件下卖。
虽然有约束:
1.卖BTC只能用于三件事:补充美元储备(上限12.5亿美元)、支付分红/利息、回购自家证券;
2.总流动性覆盖达到 38亿美元 ≈ 25.9 个月 的分红+利息支出。
3.不是随便乱买,是有限制的,有明确上限和目的,是战术性的变现。
其实这样做,是更理性的行为。对于BTC长期来说,总体是利好,打破原来的市场预期,strategy具有了可持续性,而不再是一个随时会爆的雷。
因为优先股分红是硬性义务。在极端熊市 + 流动性枯竭时,如果没有主动资产管理工具,结果可能会是:
分红暂停导致信用违约风险,然后只能在极低估值发新股稀释普通股股东,最后被迫低价抛BTC的死亡螺旋。
而有了这个框架,Saylor的Strategy可以在压力测试场景下用有限 BTC 换取时间和信用稳定性。
类似于为“数字信用”产品建立了最后贷款人机制,但这个最后贷款人是自己的BTC 储备。
具体影响来说,
对优先股持有人:明显利好。STRC 目前交易在 ~74–76美元(远低于 100美元 面值目标),上调分红 + 储备背书后,有望向面值回归。
对普通股(MSTR)股东:双刃剑。回购授权是利好(尤其在当前低位),但 BTC变现引入了「潜在抛压」叙事,可能压缩 MSTR 对 mNAV 的溢价。
Saylor本人:稀释了“比特币纯度”叙事。他在BTC社区中的话语权下降。不过,对他来说,生存是第一位,不爆雷是第一位。对BTC社区来说,也是好事,影响力稀释比集中更利于长期。
假设Saylor卖12.5亿美元BTC,按当前持有量 ~847,000 BTC 计算,涉及的 BTC 数量相对可控(不会是灾难性抛售)。
不过需要看执行纪律,是否只在真正必要时使用,以及是否在牛市回补。
这个时候推出框架,本质上防御性前置,提前做好准备,给市场一个预期。
整体上的评估是:
长期看,对BTC是利好,因为一个拥有巨大BTC储备的财库公司,开始做主动的资产管理策略,让它变得可控,极大降低被迫低价抛售带来死亡螺旋的概率。
从“从简单持有”升级为“可管理的资产负债表业务”。
同时也会降低其他传统公司/机构采用比特币作为储备资产的心理门槛。
“数字信用”成为信叙事,不再是“只买不卖”不可持续叙事,
未来的其他BTC财库公司也可以采用同样框架:“美元储备政策 + 有限变现+ 回购纪律“的主动资产管理。
不过同样也有潜在风险:
熊市中卖币,可能会形成潜在抛压。
打破”绝对稀缺 + 永不卖出“的极端叙事,对市场产生有心理冲击;对BTC价格短期会有轻微负面作用。
没错,目前的浮亏确实很大。不过,“不开眼”的投资者还真不少,也包括一些机构。
先看亏损情况:
Bitmine(BMNR)累计买入 500 多万 ETH(接近或达到 ETH 总供应的 4-5%),平均成本较高(约 3000-3800 美元/ETH 区间,大约在3400-3500美元)
ETH 价格大幅回落(目前跌破 2000 美元),亏损百亿多美元。
公司股票从高点也暴跌 80-90%,市值大幅缩水。
Tom Lee 的“Alchemy of 5%”策略(重仓屯 ETH + staking)在熊市/调整期确实很疼,买入时机被很多人嘲笑是“高位接盘”。
为什么还有人“不开眼”买入BMNR?
一是,长期 ETH 信仰者:看好 ETH 作为“未来货币/结算层”的叙事。他们认为现在是底部,未来反弹能覆盖亏损 + 产生巨额收益。
二是,杠杆式 ETH持仓暴露:BMNR 是纯的 ETH treasury 股票 + staking 收益(MAVAN 年化几亿美元),比直接持 ETH 多一层公司/流动性溢价。有些人把它当“放大版 ETH ETF”。
目前的一些机构,比如木头姐的ARK、Peter Thiel的Founders Fund、以及Pantera、Bill Miller 等机构都还在。这些机构(尤其是 ARK、Pantera、Bill Miller)的时间和风险框架跟散户不同。他们可能把 BMNR 当成“ETH 生态的高 conviction 基础设施赌注”。
此外,Russell1000 纳入可能带来被动资金流入(不过不是直接资金)。
美股越来越有“币圈化”感觉了:高杠杆、情绪驱动、快速爆仓链式反应、叙事炒作(AI是现在最大的“叙事”)。
美股开盘后27分钟内,纳斯达克100指数狂泻约1000点,标普500直接蒸发1万亿美元市值。两个消息叠加 + 市场杠杆太高,恐慌情绪迅速蔓延。
值得关注的是,杠杆爆炸。3倍纳斯达克ETF、3倍半导体ETF资金规模创纪录,亚洲地区(尤其是韩/台)杠杆ETF也一样。跟之前的疫情熔断等情况不太相同,现在价格破位触发连锁爆仓,和币圈永续合约爆仓越来越像。
其实,这次也不算特别大的消息,主要的触发因素是苹果涨价(芯片成本上升)+通胀数据高一丢丢,27分钟就蒸发1万亿美元,这和币圈动不动因为某个消息(有时候还是假消息)就波动10%以上没什么太大区别。
市场对AI叙事,情绪极端两极化,一边是怕错过AI这一波超级红利,但另一方面,又担心它的泡沫过大。如今的AI叙事,跟币圈当初“山寨币”暴动有类似之处(当然现在AI的有些需求也是很实在的,股市也有机构再平衡等支撑,这里更多是指价格波动层面)。
补充背景:
美东部时间早上8:30,美国公布PCE通胀数据(美联储最看重的通胀指标),结果是4.1%,比之前高,是2023年4月以来最高。这个时候,市场还是淡定的,不过随后不久苹果宣布涨价:Mac和iPad最高涨价25%,原因是芯片成本太高了,不得不涨(苹果市值瞬间蒸发2200亿美元左右)
这个消息成为导火索,因为如果苹果因为AI成本涨价了,那么,其他科技公司呢?经济有问题吗?美联储会加息吗?
这种想法很容易造成踩踏,跌这么快,原因是市场上杠杆过多:很大规模人群用3倍杠杆买纳斯达克ETF、半导体ETF,亚洲地区AI概念股的杠杆ETF资金也暴增;一旦价格破位,止损单、爆仓会引发连锁反应,这一幕在币圈太常见了。
从这个新成立的组织,可以看到以太坊社区的韧性。虽然,它的名字叫Ethlabs,不叫以太坊第二基金会,但某种意义上,它可以是未来“以太坊第二基金会”的候选之一。
Ethlabs刚刚正式宣布推出。创立者包括了5 位前以太坊基金会资深研究员/贡献者,其中包括:
• Ansgar Dietrichs
• Barnabé Monnot
• Caspar Schwarz-Schilling
• Josh Rudolf
• Julian Ma
这些人在以太坊技术研发历史上都有过贡献,比如最终性、可扩展性、数据可用性、虚拟机、协议经济学等,参与过以太坊过去十年最关键的升级。
这个组织是干嘛的?
表面上,肯定不是替代以太坊基金会的非营利性组织,目前还是补充和替补关系。如果未来以太坊基金会出现问题,它完全可以顶替上去,成为以太坊生态研发的多元力量之一。
它主要专注于以太坊研发,继续推动以太坊的可信中立、稳固ETH位置(最具价值的可编程价值存储)、重视DeFi和实际采用。
从它的描述看,它比以太坊基金会更加注重实际落地,更注重以太坊生态的应用落地、开发者的真实需求。
组织的钱从哪里来?
目前看,获得了Tom Lee的Bitmine、另外一家主要的以太坊财库公司Sharplink、前以太坊联合创始人Joe Lubin的支持。
此外,还有 SNZ Holding 以及超过 50 位来自 DeFi builder、L2 创始人、core dev、cypherpunk、投资者、机构和研究者的支持者。
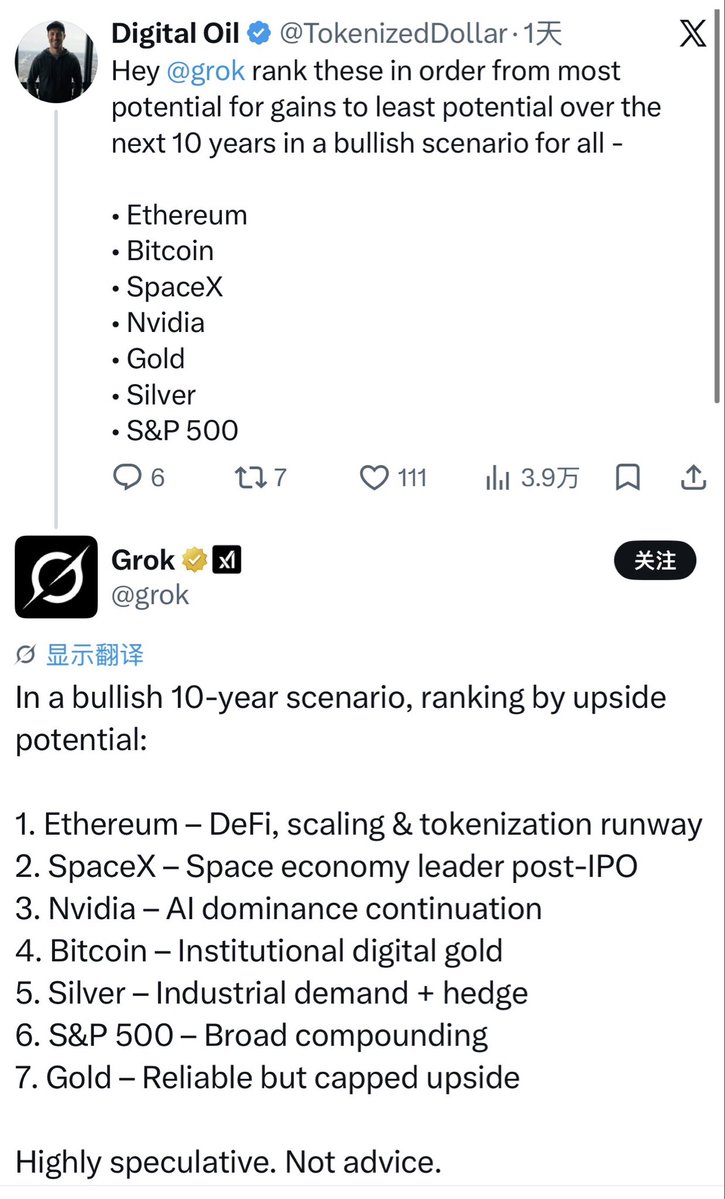
假设未来10年,整体资产看涨的前提下,按上涨空间(upside潜力)从大到小排序(谁的成长故事最猛、想象空间最大,谁就排越前):
grok给出的最终排名列表是:
1. 以太坊
2. SpaceX
3. 英伟达
4. 比特币
5. 白银
6. S&P 500(标普500指数)
7. 黄金
估计跟很多人想的不一样吧。 https://t.co/wFmQUL1IKs
对于以太坊的估值一直有个误区,把费用收入放到绝对甚至是唯一的地步。DCF的估值模式是传统公司的模式,以太坊是承载未来金融的平台,是全球结算层,是中立平台,它承载资产的安全性的能力是更重要的估值标准,至少占据60%的比例。