IOSG 深度研究 | 后流动性挖矿时代 AMM 协议的潜在风险损失

本文首次发布于 2020-11-21,微信公众号 IOSGVC
引 言
本文我们将主要研究 AMM 协议中的流动性提供者(LP),尤其是在后流动性挖矿时代,作为一个 LP 可能面对的潜在损失。Uniswap v2 大部分的 TVL( 约 23 亿美金 ) 集中在四个为流动性挖矿搭建的资金池中,这些池在整个平台上占比很大。目前 Uniswap 的 LP 不太关心损失,因为他们得到了有价值的 token 和不可小觑的交易费用的补偿。但是随着挖矿停止,作为 LP 的潜在损失将成为大家更关注的问题。
后流动性挖矿时代的选择 - AMM?
流动性挖矿已被证明是冷启动协议的有效激励机制,近期,我们注意到一个在 DeFi 并不漫长的历史上最为疯狂的流动性挖矿事件之一:Uniswap 在几个成功的分叉 ( 如 Sushiswap) 之后,推出了自己的治理 token。每个曾经调用 Uniswap v1 或 v2 合约的地址都有资格获得 400 个 UNI,这其中还包括超过 12,000 个已提交失败转账的地址。
此外,Uniswap 的流动性挖矿已在 11 月 17 日停止,将 UNI token 分配给四个池:USDC/ETH、ETH/USDT、DAI/ETH 和 WBTC/ETH。社区给出了极为热情的反应,TVL(Total Value Locked,总锁仓价值)被推至 30 亿美金!
Uniswap v2 的历史 TVL
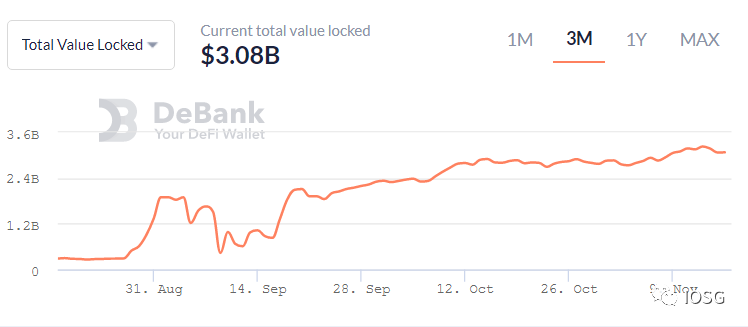
基于 UNI token 挖矿的炒作,再加上 Uniswap 被大众认为是 DeFi 生态系统支柱的印象,共吸引了投资人数十亿美元的资金。有了巨额资金量的助攻,Uniswap 提供了在大额交易中最具竞争力的价格。例如,如果你出售 1,000 个 ETH ,Uniswap 会是提供最优价格的交易所之一。
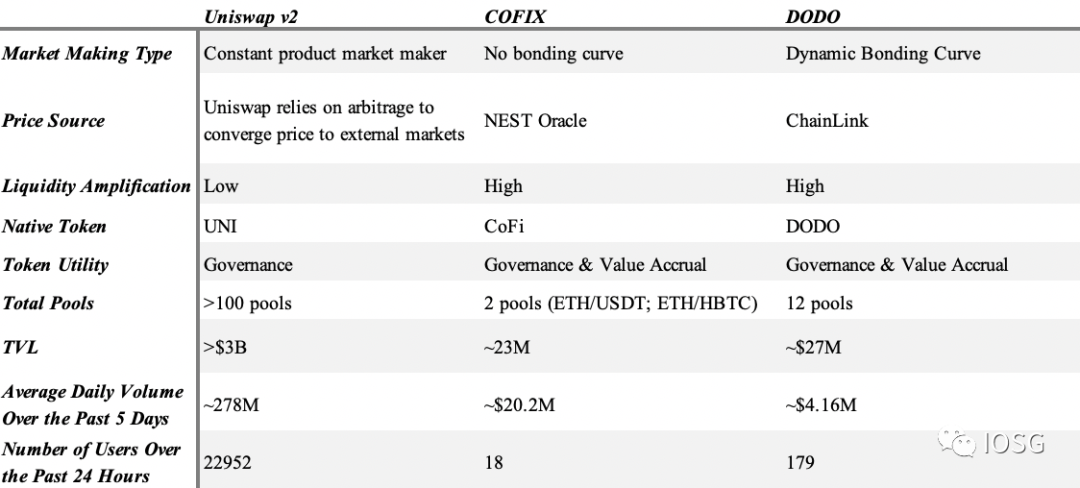
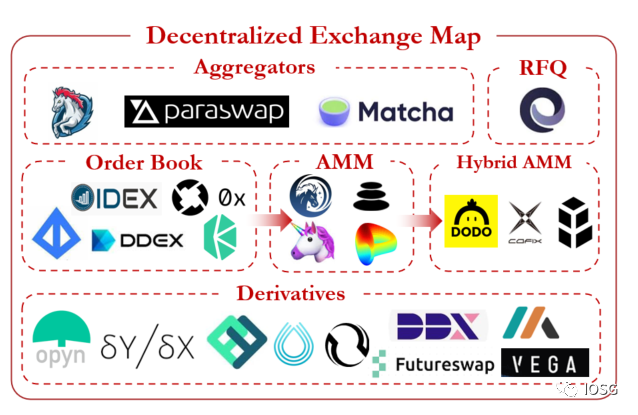
另一方面,新的自动做市商 (AMM) 解决方案正在进一步推动这一领域的发展。值得一提的是在 Uniswap,ETH/USDC 流动性超过 5.6 亿美元。然而对于同一交易组合,拥有约 860 万美元流动性的 DODO ,却可以提供与 Uniswap 一样有竞争力的价格。例如,如果你用 1,000 ETH 换 USDT,COFIX 会提供和 Uniswap 类似的价格,尽管流动性比 Uniswap 小好几倍。
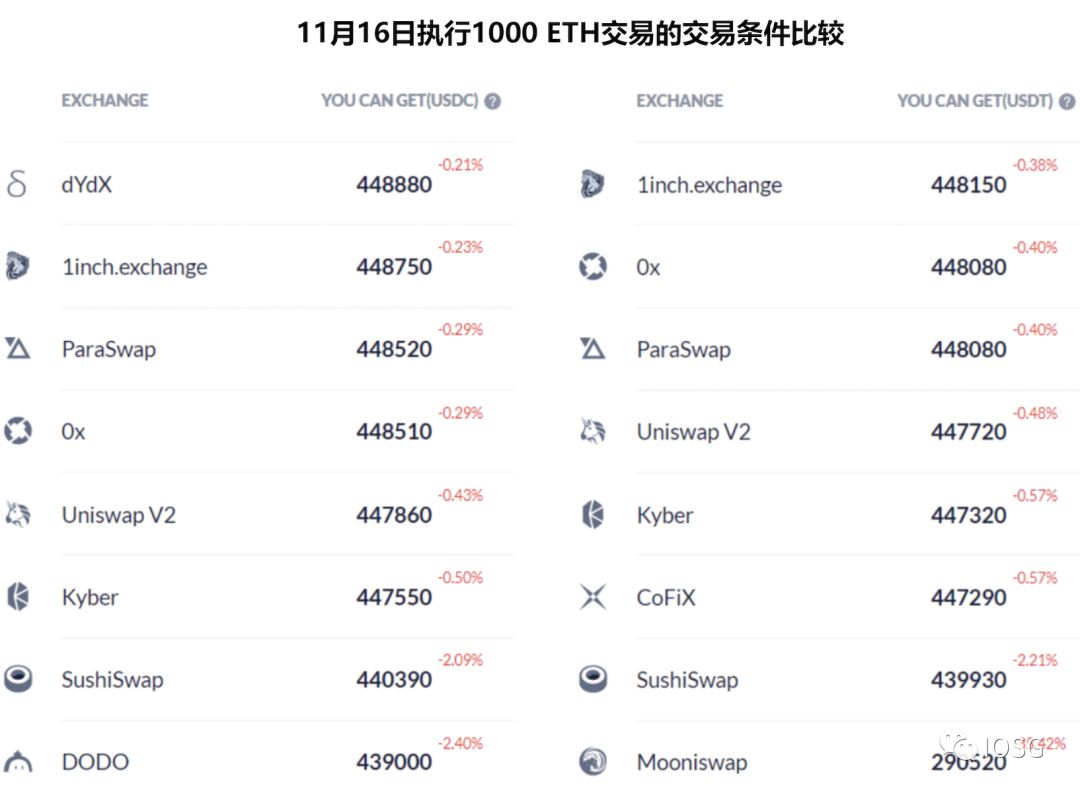
由上可以看出,与 Uniswap v2 相比,新的 AMM 模型的资本效率更高。Uniswap v2 若要保持竞争力,它必须保持相对于竞争对手更高的资本金。然而,一旦流动资金挖矿停止,Uniswap v2 还能继续保持现状吗?社区是否会在未来作出抉择?
对 AMM 流动性提供者的无常损失的定义框架
Uniswap 的 LP 究竟遭受了什么样的损失?用来描述这类损失的广泛使用的术语是:无常损失。它是“无常的”,因为理论上它将消失 ( 不会经常发生 ),以防提供的 token 之间的相对价格恢复。无常损失通常是指因提供流动资金而损失的价值——假设用户在池外持有 token 与将这些 token 质押到池中的实际价值的区别。
更详细地说,价格发现往往发生在外部市场,而 Uniswap 依靠套利将 AMM 价格与市场价格相收敛。然而,套利利润是以流动性提供者的利益为代价的,除非特定资产对的外部价格返回到与 LP 进入池时相同的比率,否则他将无法从这一损失中恢复过来。
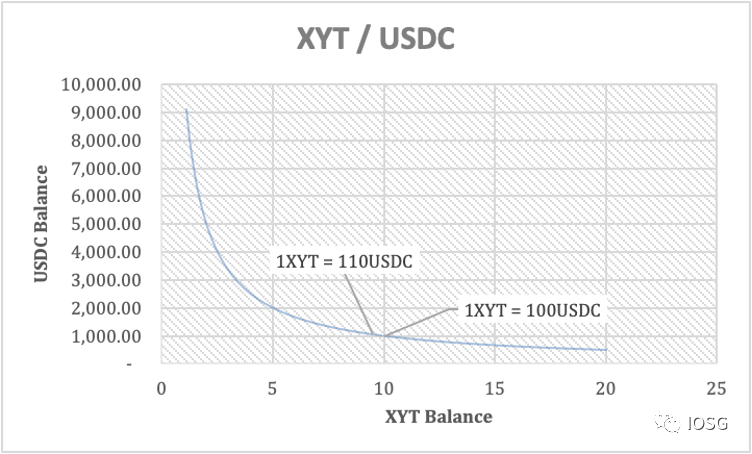
例 1假设初始余额为 10 XYT 和 1,000 USDC 的 XYT/USDC 对 ( 价格 1XYT=100 USDC)。同时,假设个人投资者持有 10 XYT 和 1,000 USDC 的钱包。
如果 XYT 市场价格飙升到 110 USDC,会发生什么?
该池将提供一个套利机会,因为交易员可以从池中提取被低估的 XYT,直到价格与市场价格趋同。具体来说,交易员将从池中提取大约 0.47 XYT,从而使每个 XYT token 的价格达到 110 USDC。请注意,将价格移动到特定水平所需的金额是由池使用的公式 ( 曲线 ) 决定的。池中的新余额约为 1,048.81 USDC 和 9.53 XYT token,考虑到新价格 XYT=110 USDC,总价值约为 2,097 美元。另一方面,在他 / 她的钱包中持有 10 XYT 和 1,000 USDC 的个人投资者,其投资组合价值将等于 2,100 美元,这意味着无常的损失约为 3 美元。
XYT/USDC- 假设池
无常损失简介:
Ø 定义:被动持有 token 与向池提供流动性之间的差值
Ø 原因:套利调整资金池币价
DODO 和 COFIX 代表了一种新型 AMM,它不依赖套利调整资产池中的资产比率,而是直接从预言机那里获取价格。为了保持一致,让我们看如果将上面的示例放在 DODO/COFIX 会发生什么。
例 2假设 XYT/USDC 一对初始余额为 10 XYT 和 1,000 USDC( 价格 1 XYT=100 USDC)。同时,假设个人投资者持有 10 XYT 和 1,000 USDC 的钱包。
如果 XYT 市场价格飙升到 110 USDC,会发生什么?
资金池不会提供套利机会,因为预言机会调整价格,LP 的收支平衡不会因为有外部价格变动而改变。token 持有者对于向池提供流动资金和仅仅在钱包中持有 token 之间的偏好是无差的 ( 忽略交易费用 )。
因此,新的 AMM 模型不容易出现无常损失,但这并不意味着我们为新的 AMM 模型提供流动性没有损失。
新型 AMM 模型的损耗特性 -COFIX 示例
例 3为了举例说明,假设 XYT token 值 100 USDC 的另一个例子。由于 COFIX 不依赖于池中 token 的比率来确定价格,因此让我们进一步假设 token 余额等于 10 XYT 和 500 USDC,并且假定资金池价值为 1,500 美元。如果 Alice 多存 5 XYT,池价值将跃升到 2,000 美元,她将收到 25% 的所有权。既然 Alice 是资金池拥有者,由于 COFIX 机制的特殊性她需要承担与池中两个 token 相关的风险。
再次假设 XYT token 价格上涨至 110 USDC,池价值将变成:15 XYT*110 USDC+500 USDC=2,150 美元 Alice 拥有资金池的 25%,现在拥有:0.25*2,150 美元=537.5 美元然而,如果她有一个单一 token 敞口,她就可以用 550 美元退出资金池。另一方面,如果 XYT token 价格暴跌,她将有一定的保护,因为它暴露在 XYT 和 USDC 之间的混合池中,而不仅仅是 XYT token。
例 4此外,COFIX 机制的一个特点是没有联合曲线 (bonding curve),而且大额交易不会受到惩罚。因此,在交易商在价格上涨之前完全耗尽 XYT 供应的情况下极端情况可能发生。再次假设初始价格 XYT=100USDC,以及希望获得 XYT token 敞口的特定交易员 Bob。Bob 可以用 1,500 美元购买所有的 XYT token,将池留给 0XYT 和 2,000 USDC。之后,如果 XYT 的价格跃升到 110 USDC,Alice 将对这一上涨的风险敞口为零。COFIX 风险摘要:Ø COFIX 确实解决了 Uniswap 无常损耗问题Ø 然而,在 COFIX 上提供流动性的风险暴露在资金池中,而不是单一的 token。Ø 类似的,资金池可以从其中一个 token 的上涨中完全耗尽,因为 COFIX 不区分大额交易 ( 即没有联合曲线 )。
新型 AMM 模型的损耗特性 -DODO 示例
DODO LP 不需要担心上述风险,因为 DODO 允许单个 token 敞口,而不是池所有权。
但是,需要注意的是,由于交易活动的数量和频率,在任何时间点的 token 数量可能与最初存放到池中的 token 数量不同。
为了再平衡资金池,DODO 的机制激励交易者将通过将价格提升至超过市场价,来向资金池卖出供给不够的 token。
如 WBTC/USDC 池示例所示,该机制能很好地为池的两边的流动性提供者保留本金,并允许 wbtc 或 USDC LP 被动地赚取市场利润。
WBTC/USDC 池,LP 所有权
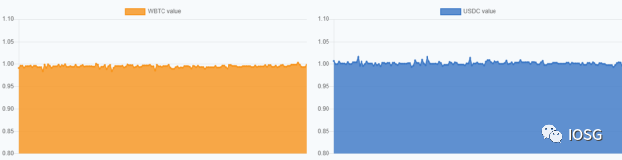
然而,看看 YFI/USDC 池就会发现,并不是所有事情都是完美的。理论上,如果资金池的一边低于 1,另一边应该在 1 以上。YFI/USDC 池的两边都大大低于 1,这意味着两个池的流动性提供者都遭受了损失。
YFI/USDC 池,LP 所有权
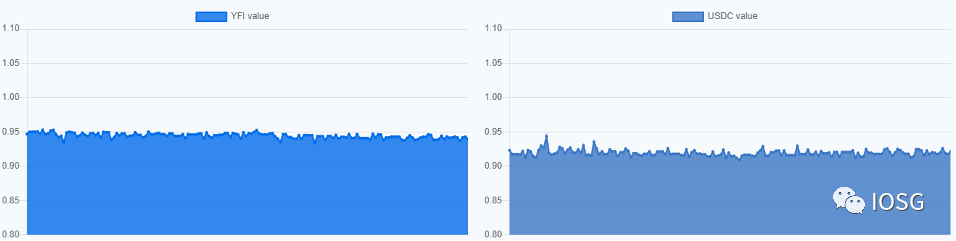
造成这些损失的主要原因是 DODO 无法及时重新平衡池中供不应求的部分。为了让 DODO 的机制像预期的那样运作,对 DODO 提供的激励 ( 即快速再平衡 ) 的迅速反应是至关重要的,尤其是价格波动剧烈的代币。因为 token 失衡的时间越长,市场价格发生重大变化的机会就越大。如下文所示,市场价格在这些时期的变化可能损害 LP 价值。
例 5
再次假设有 10 XYT 和 500 USDC 在资金池中,1 XYT 值为 100 USDC。如果 XYT token 目前的余额降至 9 XYT,DODO 的目标是将 XYT 的供应再平衡到 10,这样做的方法是将 XYT 的价格提高到高于市场价格的水平,以鼓励交易员将 XYT token 卖回池中。然而,如果 XYT 在进行再平衡之前升值到 110 美元,如果不从 USDC LP 中提取价值,就不可能将 XYT 的初始供应量提高到 10 美元。
- 初始余额:10 XYT & 500 USDC
- 第一次交易后的余额:9 XYT & 600 USDCXYT 的价格在重新平衡之前跃升到 110 美元。此时,DODO 没有足够的资源来重新平衡池的 XYT 端,因此,只有牺牲池的 usdc 侧,才有可能将 XYT 的总量增加到 10。
- 假设交易者携带 1 XYT 到池将导致一个新的余额 10 XYT&488 USDC;在这种情况下, USDC LP 将累积丢失~12 USDC。( 简化计算 )
而通常发生的情况是,再平衡发生在价格升值之前。这将使池的两边接近 10 XYT 和 500 USDC 的初始余额。另一方面,在重新平衡之前,XYT 价格下跌将为上述场景中的 LP 带来利润,因为 DODO 将能够在花费不足 100 USDC 的情况下恢复 XYT 侧的池,从而产生 10 XYT 和 > 500 USDC 的余额。
当池中某个 token 供应不足时,DODO 的头寸实质上是该 token 中的空头头寸,因为它会随着价格的上涨而造成损失,而随着价格的贬值而产生收益。
例 6此外,在以下情况下,XYT LP 可能会遭受损失:
- 初始余额:10 XYT & 500 USDC
- 第一次交易后的余额:11 XYT & 400 USDC 如前所述,在池中有一个供应不足的 USDC 侧类似于在 USDC 中有一个空头位置。因此,XYT 的价格下降到 90 USDC 将意味着相对较强的 USDC 和同时损失的资金池。XYT=90 美元,DODO 没有足够的资源来重新平衡池的 USDC 侧,因此,只有牺牲池的 XYT 侧,才有可能将 USDC 的总数达到 500。
- 假设交易者将 100USDC 带到池中,将产生新的余额。:~9.86 XYT 和 500 USDC,LP 损失为~0.14 XYT( 简化计算 )
同理,再平衡之前,XYT 的价格上涨会在上述情况下为 LP 带来利润,因为它意味着 USDC 的相对疲软。
如上文示例所示,有效的再平衡对于保护 LP 的值和最小化风险至关重要。否则,DODO 本身就是在池的一侧有空头头寸,并且基于市场波动可能会产生利润 / 亏损。相比之下,当池处于平衡状态时,DODO 是市场中立的。
回到 YFI/USDC 池,造成损失的原因是无法维持市场中性的头寸,因此对 YFI token 的大幅波动的风险敞口过大。YFI/USDC 对损失的另一个潜在原因是易受预言机超前交易的漏洞影响。由于 DODO 依赖 Chainlink 喂价,交易员可以观察到,特定 token 的在预言机价格将在下一个块中上涨,并从池中提取大量 token,但在更新立即出售。这一行为将给交易者带来套利,给 DODO LP 带来损失。
例 7
- 初步余额:10 XYT & 500 USDCXYT 的价格将在下一个区块上涨到 110 美元。
- 交易员在预言机超前交易,从池中获取 1 XYT( 为了简单 )。
- 新余额:9 XYT & 600 USDC, 价格正式更新此时,DODO 没有足够的资源来重新平衡池的 XYT 端,因此,只有牺牲池的 USDC 侧,才有可能将 XYT 的总量增加到 10。
- 交易员在更新锁定后退出头寸~12 美元利润,新余额:10 XYT & ~488 USDC, USDC LP 将失去 ~12 USDC
虽然示例 5 和示例 7 的最终结果是相同的,后者对 LP 的危害要大得多。示例 5 中的交易者很可能被归类为随机交易流,没有能力预测市场方向。因此,作为这类交易商的交易对手是可以接受的。相反,示例 7 中的交易员是信息交易者 ( 套利者 ),肯定会给流动性提供者造成损失。YFI/USDC 池两侧明显低于 1,可能意味着原因是信息交易者 ( 套利者 ),而非随机交易流。
尽管如此,DODO 确实提供单一的 token 敞口,LP 必须注意到另一个 token 池的特性。。例如,从理论上讲,由于单一 token 敞口,如果您是 USDC LP,您将不关心池中的其他 token 是 WBTC 还是 YFI。然而,在实践中,这种差异是巨大的。池中的其他 token 越不稳定,风险敞口就越大。
DODO 风险摘要:Ø DODO 解决了 Uniswap 的无常损失特性,并且它不容易受到 COFIX 一样的损失,因为它提供了单一的 token 敞口。Ø 然而,当 DODO 不能有效地重新平衡 token 供应时,LP 就会间接地暴露在池的另一边。在这种情况下,DODO LP 可能会根据市场价格变动赚取利润 / 蒙受损失。Ø 最后,DODO LP 肯定会在套利者成功以喂价超前交易的情况下遭受损失。
上述 COFIX 和 DODO LP 的损失从本质上来看就是是无常的,因为如果价格变动有利于做市商,它们可能消失,甚至不一定存在。但是,我们不能按照前面讨论的定义将它们归类为无常损失,而是可以将它们定义为每个协议特定的的做市风险。
下面我们总结了上述每个平台的风险特征。
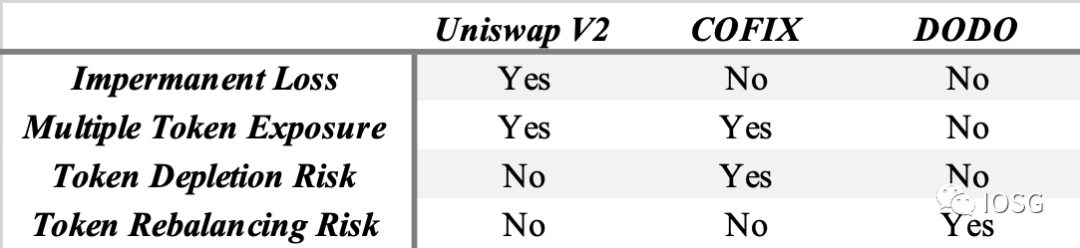
风险对冲 -AMM 协议的可持续发展的关键点
做市不是一种无风险的活动,无论是使用订单模型还是 AMM 协议模型。无论怎样,LP 都需注意在不利情形下潜在的损失。如果不了解风险,LP 就无法准确确定挖矿资金的预期回报率,也无法适当对冲其头寸。
在套期保值方面,去中心化期权市场的增长可以为 AMM LP 提供更多的必要工具,以对冲其风险。例如,AMMS 可以通过特定的 token 导数或高度相关资产的导数自动抵消头寸。在例 5 中,第二步交易之后 ( 在价格上涨之前 ),DODO LP 可能会自动在 XYT token 上做一个看涨期权,以抵消风险敞口。类似地,COFIX LP 可能希望在例 4 中购买 XYT token 上的看涨期权,以获得 token 的正向敞口。另一方面,套期保值可能代价高昂,因此套期保值可能不必要地挤压利润率。
这里要考虑的因素包括风险偏好,近期交易规模,交易对手和标的资产的特性。显然,在 DODO 示例场景中,池中的 token 消耗越多,就越需要对冲 token 上行的风险。同样,交易流是否随机或信息量足够大也会影响套期保值的需求。目前,AMM 还无法对交易流进行分类,但是将来引入机器学习来分析来自特定地址的历史订单流可能会使 AMM 获得这些信息。最后,如果标的资产相对稳定,则风险较小,需要抵消定向头寸的需求也更小。
**COFIX 是第一家为 LP 提供套期保值选择的公司:https://github.com/Computable-Finance/CoFiX-hedger
结 语
设计简单、易于理解是 Uniswap 的关键优势,也因此吸引了大量的 LP 和资本。而另一方面,新兴 AMM 解决方案由于试图提高资本效率,不可避免地变得越来越复杂。尽管如此,在这些 AMM 解决方案中,我们相信任何做市活动都会带来潜在的损失。LP 必须注意这些损失,并根据自身风险偏好来分析和对冲他们的风险。
在这样一个快节奏的领域中,创新总是先行一步。随着流动性挖矿激励完成其引导协议和吸引早期用户的初始使命后,真正的游戏才刚刚开始。对于 AMM 协议,我们需要更多专业的分析和对冲框架和工具,以推动其可持续性的广泛应用。

【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接