GMX 研报:熊市逆势增长的去中心化衍生品交易所


作者 | Josh Xie
审阅 | 气夺
背景:去中心化衍生品交易有着巨大机会
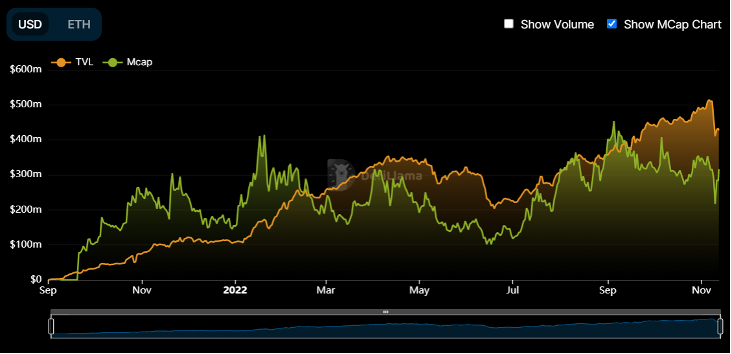
22 年初至今,加密货币市值由 2.2 万亿美元滑落至 8500 亿美元,漫长的熊市极大打击了投资者的信心和投机需求,DeFi 协议总锁仓价值(TVL)也从年初的 1670 亿美元下降到了 440 亿美元。然而,21 年 8 月上线的去中心化永续合约交易协议 GMX 却在熊市中走出了独立行情:以美元计价的 TVL 稳步增长,市值也达到了近 3 亿美元。
图表 1:GMX 的 TVL 和市值在过去 12 个月保持增长
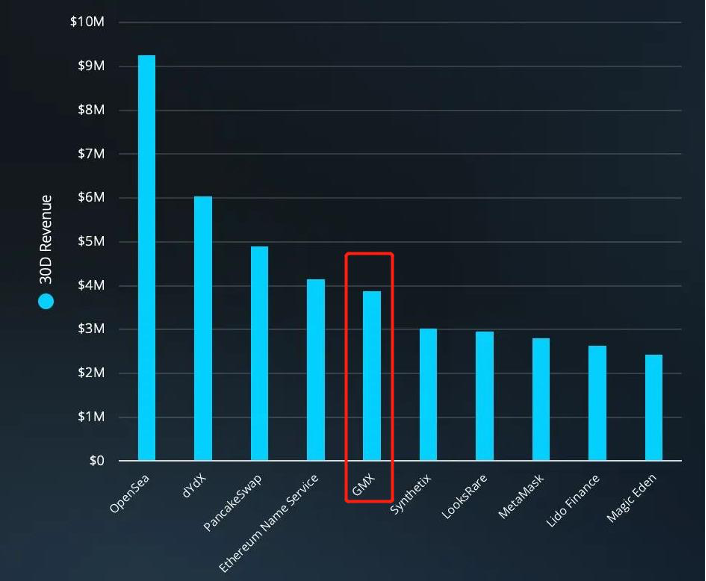
图表 2:按 30 天归属协议收入排序,GMX 位列第 4
市场机会
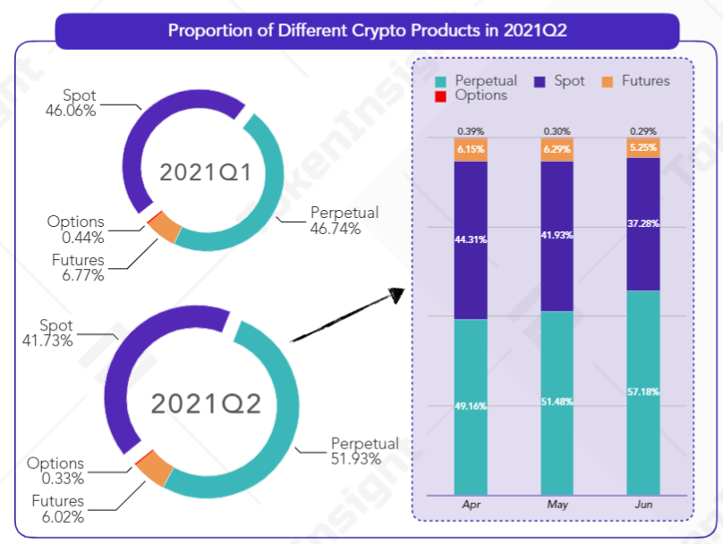
与传统金融市场一致的是,加密市场的衍生品交易的市场规模要大于现货交易。根据 TokenInsight,21 年 Q2 永续合约单项的的交易量为 19 万亿美元,相当于每天的交易量超过 2000 亿美元,已经超越了现货。若加密货币的总市值在 5 年内达到 10 万亿美元,伴随的衍生品交易量可能会达到 70-100 万亿美元。
永续合约是加密货币交易领域所独有的期货合约,也是目前交易量最高的衍生品之一:它是允许投资者在合约中使用杠杆建立头寸。但与传统合约不同的是,永续合约没有到期日。为了避免期货价格偏离标的过多,往往采用定期资金结算使永续合约衍生品的市场价格向内涵价值回归。
图表 3:Tokeninsight21 年 Q2 加密资产交易额构成
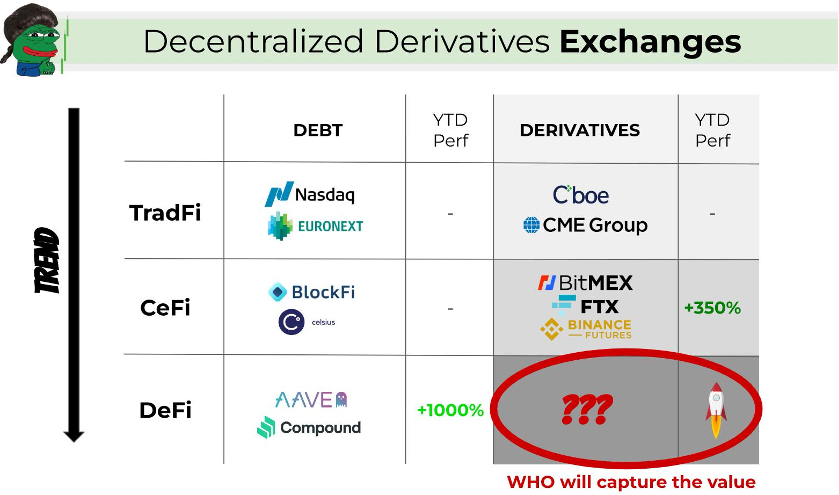
已有 15% 现货交易额通过去中心化交易所(DEX)实现,而通过 DEX 交易的永续合约仅占 2%,尚有很大提升空间。目前 BitMEX、币安、FTX 等中心化交易所(CEX)仍是合约产品的主要提供方。但用户也经常抱怨 CEX 提供的永续合约存在清算机制不透明、极端行情之下经常无法交易、收费过高等问题。最近 FTX 暴雷导致用户无法提现也将进一步加重用户对 CEX 的不信任感。相比之下,去中心化交易所的合约代码公开,任何人都可以检查。任何用户连接钱包即可交易,无需预先存入资金的体验,资金被挪用的风险大大降低。
现货交易上,头部 DEX uniswap 从为长尾资产提供流动性起家,到每日交易额达 30 亿美元,在交易额和主流币种交易深度上甚至优于 CEX。参考其成功经验,永续合约去中心化交易所的市场空间非常大。但通过去中心化方式实现永续合约交易比现货交易更复杂:永续合约标的在非常短时间内波幅巨大,交易者下单频率高,因此对交易所在报价、交易执行和及时清算上都有更高要求。大部分去中心化合约交易所都部署在 L2 和高速公链上,代表性的有 dYdX,,MCDEX,GMX,Perpetual protocol 等。
图表 4:去中心化衍生品交易所的巨大机会
核心观点
项目亮点
加密货币衍生品市场空间广阔,去中心化永续合约交易的潜在份额达到万亿级别。GMX 是少数可在熊市逆势增长,产生真实收入并分配给代币持有者的协议
全局流动性和预言机报价的设计具有创新性,GMX 可提供 30 倍杠杆和大额零滑点的交易是非常好的吸引交易者的卖点(dYdX 和 Perpetual 在百万美元深度时,滑点已>1%)
代币价值捕获充分,可有效吸引了流动性提供者:将协议收入通过 ETH/AVAX 分发给流动性提供者 / 代币持有者,而不是通过增发代币,带来 15-20% 的真实年化收益。底价基金和锁仓带来更多收益的模式为代币价格提供了有力支撑
GLP 可作为加密资产的 ETF 像乐高积木一样嵌入多种 DeFi 协议,已和多个收益聚合器,收益协议和衍生品合约达成合作
项目风险
对流动性提供者没有裸头寸保护:GLP 池承担了定向市场风险(交易者盈利=流动性提供者亏损)和资产池价格变化风险。当多空仓位显著错配,专业投资者进入并大额盈利情况下,流动性提供者的亏损风险提升
报价依赖预言机从 CEX 获得,没有价格发现的能力,可支持的币种少。另外曾发生的预言机攻击事件揭示其机制存在漏洞,只有 GMX 对应币种交易额小于主流交易所才能防止类似事件,因而无法规模化
L2 的方案没有很好解决交易高并发导致问题,奥德赛期间 gas fee 一度飙升至 $10/ 笔
一、GMX 项目介绍
GMX 是一个部署在 Arbitrum 和 Avalanche 上的去中心化现货和永续合约交易所。支持用户进行现货兑换和最高 30 倍的永续合约交易。目前支持 Arbitrum 上的四种资产:ETH、WBTC、LINK,UNI;以及 Avalanche 上的四种资产:AVAX、WETH、WBT、USDC。
产品设计
GMX 在交易体验上的最大亮点就是大额交易零滑点:用户发起交易请求,并以流动资金池(GLP)作为交易对手,按预言机报价实时成交。
现货交易:交易者直接与流动资金池(GLP)进行交换。手续费会根据流动资金池中资产的比例和目标比例来调整,以达到设定的目标比例。
永续合约交易:交易用户存入保证金后,可以最多 30 倍的杠杆率开立多头或空头头寸,在开仓或平仓时均支付其名义规模 0.1% 的费用。此外还按小时收取借款费用:每小时借款费率=所借资产规模 /GLP 对应资产的规模 *0.01%。用从 GLP 借出资金越多,费率越高的设计来补偿 GLP 潜在损失可能性提升增加。
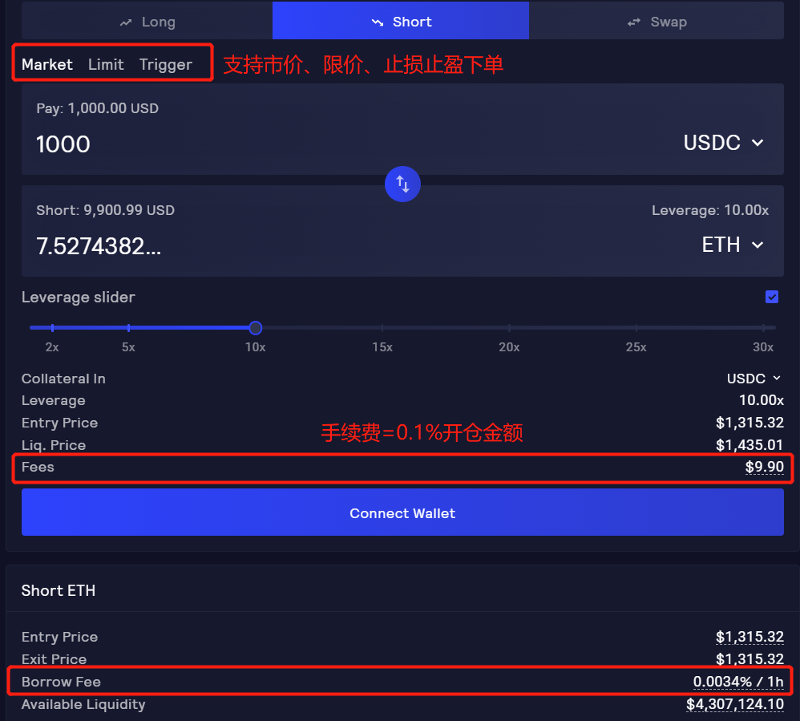
GLP(流动性提供者)
用户可以将获得的资产存入池中铸造 GLP,再添加到流动性池做市。如需要赎回相应的资产,则会销毁 GLP。GLP 是由 BTC、ETH、USDC、USDT、DAI 等一揽子加密货币按照一定比例组合而成。流动性提供者(GLP)不会面临无常损失。(AMM 的流动性提供者往往按 1:1 比例提供两种代币参与做市,可能因为币价波动而面临无常损失)
GLP 的调整模式
理论上 GLP 的代币构为稳定币和风险资产(BTC、ETH 等)各 50%,但比例将随着交易者的未平仓头寸调整:当交易者总体做多 ETH 时,将减少 ETH 兑换为 GLP 的费率,来提升 ETH 在 GLP 的一揽子代币中的比重;若总体仓位做空,则提升稳定币在 GLP 的比重。
GLP 价格受两个因素影响:一是 GLP 背后代表的资产价格,二是交易者的总体盈利或亏损:这是因为流动性池综合采取与交易者相反的位置,因此交易者获得的任何利润都是流动性池的损失,反之亦然。
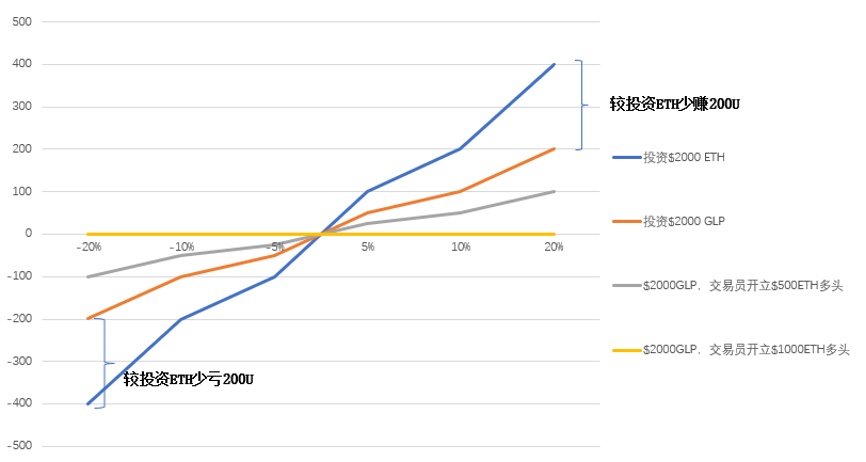
下表模拟资产价格变动和交易者盈利 / 亏损对 GLP 的影响:假设 2000 美元购买 GLP(假设 ETH 和稳定币各 50%)。GLP 在 ETH 在上涨时赚的更少,下跌时也亏得更少。交易者对 ETH 的利用部分抵消 GLP 相应风险资产的波动,当利用率达到 100% 时,GLP 价格较 U 保持恒定。理论上 GLP 永远可以兑付交易者的盈利和亏损,且投资 GLP 盈亏较直接购买风险资产更小。
图表 5:各种情况下 GLP 以 U 计价的资产变动
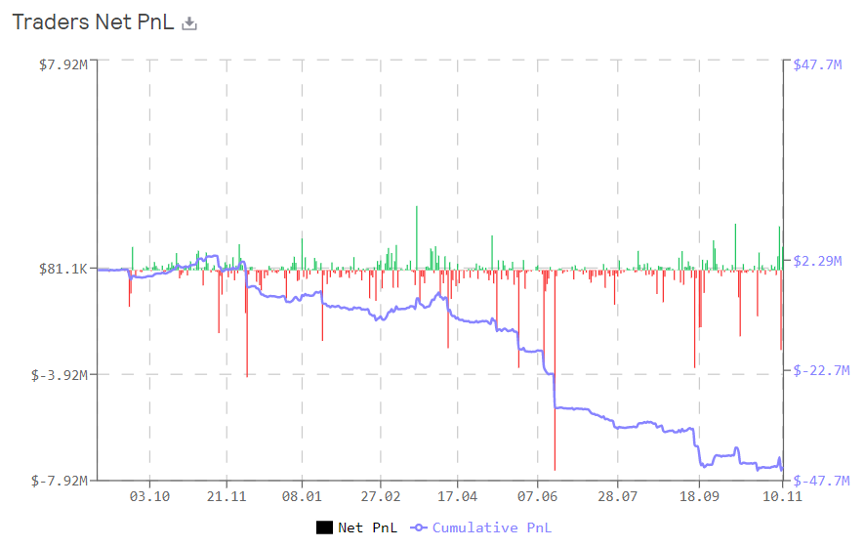
从历史上看,GMX 的交易者累计亏损,由此带给 GLP 的平均年化回报在 20% 以上。从统计上,交易者失败是大概率事件,而高杠杆将增加其亏损概率。
图表 6:历史上看,GMX 交易者累计亏损,对应 GLP 从中获益
报价和交易指令的执行
在较早的版本,GMX 为了防止套利机器人利用预言机外部喂价延迟来获利,GMX 规定除非价格变动>1.5% 且至少维持 3 小时以上,否则交易者不能平仓。在 22 年 3 月 GMX 取消了这个限制,并引入 keeper 来解决:用户在 GMX 的交易操作会分为两部分:一个是用户发送交易,另一个是执行操作则是由 Keeper 完成:keeper 有权限在预言机报价的 0.12% 幅度内执行,直到最大偏差达到 2.5% 才会强制执行。为了监督 keeper 不篡改预言机的价格,还引入 watcher 节点来验证。这个改进虽然提升了用户体验,但也带来 keeper 的作恶风险。
机制设计中埋下的预言机操纵风险
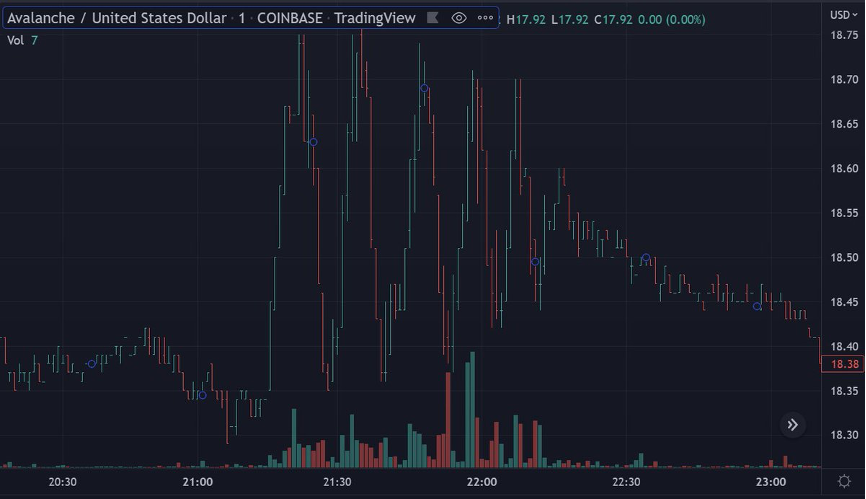
今年 9 月,GMX 遭遇了价格操纵攻击。攻击者先在 GMX 开立合约,然后在 FTX 操纵了 AVAX 价格,然后在 GMX 平仓获益;这是由于交易者可以预知 AVAX 的价格,而在 GMX 执行大额交易无价格冲击。在该攻击重复 5 次后,流动性提供者损失约 57 万美元。GMX 的解决方案是通过限制低流动性代币开仓头寸,让操纵成本高于潜在收益,以及控制 LP 的损失。
Genesis 的衍生品交易部门负责人 Joshua Liam 评价这类攻击是针对 GMX 机制设计的漏洞,唯一避免方式就是取消交易零滑点的特性。
图表 7:攻击者操纵 AVAX/USDT 在 FTX 的价格
团队及历史沿革
虽然目前团队成员为全匿名。但从核心开发者@xdev_10 过往开发的一系列产品可以看出其强大的产品迭代能力和丰富的 DeFi 设计经验,GMX 延续了过往产品的特性,并在不断实践中做了优化。
20 年,团队推出的第一代产品 XVIX,之后推出杠杆代币 X2,以 X2 的手续费激励 XVIX 用户。第三代产品 Gambit 既是前两代产品的结合,也是 GMX 的雏形:存入 ETH 等白名单资产铸造等值的 USDG(赎回时的资产价值=铸造时的价值),将其作为杠杆交易的交易对手。在 GMX 的设计中,则用价格波动的 GLP 替换了 USDG,并改为用手续费来吸引流动性。
2021 年 8 月:GMX 在 Arbitrum 向公众开放时上线。并向早期参与者提供奖励。
2021 年 9 月:上线 2 周,GMX 的交易额达到 1.5 亿美元,并产生了 30 万美元的收入。
2021 年 11 月:上线 3 个月,GMX 交易额达到 65 亿美元。在 Avalanche 上部署了合约。与借贷平台 Olympus Pro 达成了合作
2022 年 8 月宣布的 X4 方案中:GMX 将由一个交易平台转向项目创建平台:允许项目方创建有完全控制权的 AMM 并发行各种功能的代币:可设置动态费率,单币 / 多币支付,价格曲线等。X4 也将聚合 GMX 和其他 DEX 来为新设的 AMM 引导初始流动性。将能力向项目方开放可能使 GMX 和 GLP 有更多用例,可类比 Curve 成为稳定币和封装资产发行的解决方案。
另一个重要提案 PvP AMM 将允许多空双方通过一种中间货币 GD 来匹配参与交易,而流动性提供者可选择是否参与。
业务情况
无论从用户数量,交易金额还是 AUM 角度,GMX 自上线至今的表现均非常亮眼。
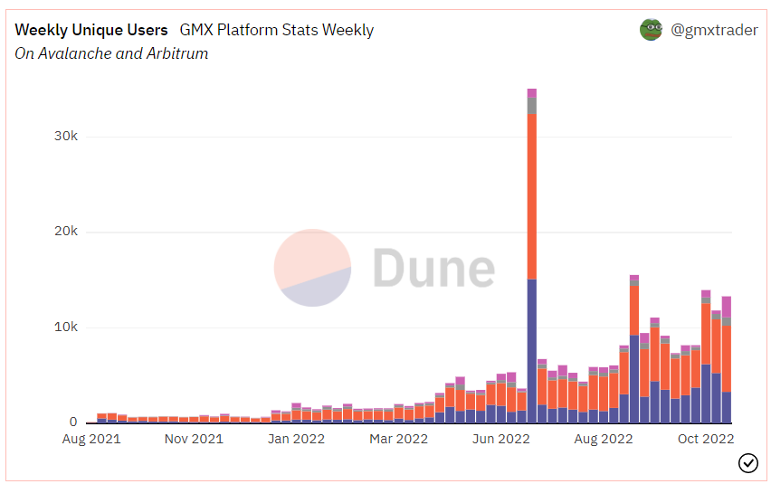
用户量:目前累计用户 15.5 万名,每周交易用户约 1.5 万人。2022 年 6 月的 Arbitrum 的奥德赛活动给 GMX 带来一波用户高峰。
图表 8:GMX 周度用户数统计
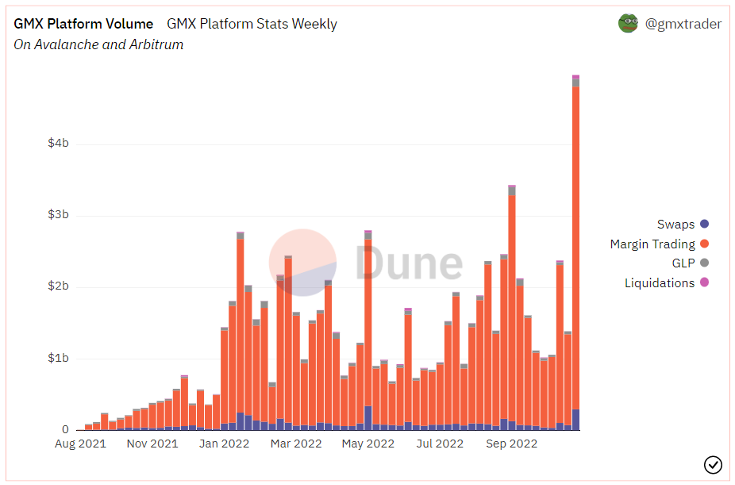
交易额:至 22/11/10,累计交易金额为 796 亿美元 ( 其中上线较早的 Arbitrum 链占 637 亿美元,Avalanche 链占 167 亿美元 )。交易额主要由永续合约贡献。
图表 9:GMX 交易额周度统计
交易手续费:至 22/11/10,GMX 收取的累计手续费为 1.09 亿美元(Arbitrum 为 8406 万美元,在 Avalanche 为 2366 万美元)。
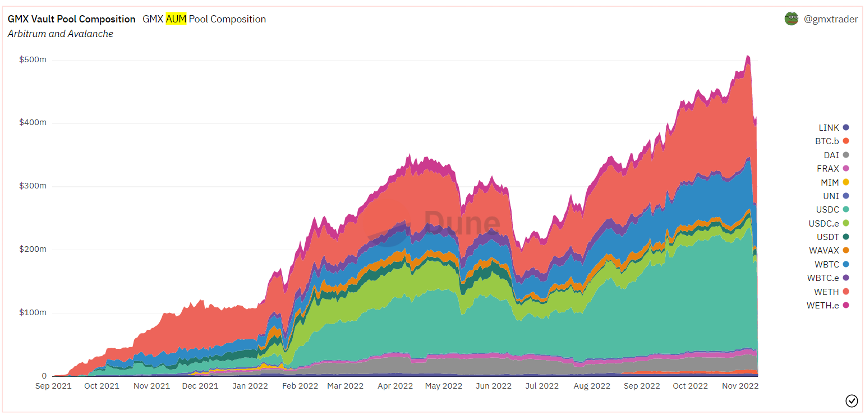
AUM:至 22/11/10,AUM 为 4 亿美元(其中 Arbitrum 为 3.6 亿美元,Avalanche 为 0.5 亿美元),较 22 年初的 1 亿美元增长显著。
图表 10:GMX 的 AUM 统计
未来增长机会
收益聚合器合作带来更多资金:GMX 和 1inch,YieldYak,BreederDAO 等收益聚合器合作,目前 YieldYak 引导了大约 35% 的交易到 GMX。
成为 DeFi 生态的一部分:GLP 可作为一支“加密货币 ETF”像乐高积木一样被其他 DeFi 协议整合,例如 Umami 推出的收益产品使用 GLP 作为底层资产,同时在 Mycelium 做空 GLP 的风险资产部分来对冲风险,在回测中 APR 可达 20%。
竞争格局
业务规模
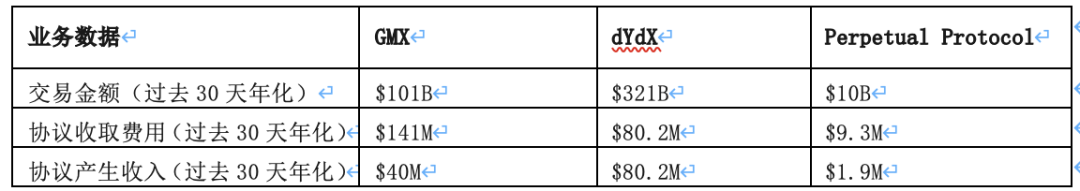
根据过去 30 天交易金额,dYdX 交易额排第一,GMX 约为 dYdX 的 1/3。但从协议收取费用角度,GMX 则为第一,这是由于 dYdX 对新用户,其代币持有者提供较多交易费减免。
业务数据
注释:协议收取费用是指协议向用户收取的手续费,协议产生收入是指向 LP 支付外,协议可留存部分
从流通市值角度,GMX 已经是第一。
图表 11:主要去中心化永续合约交易所业务规模对比
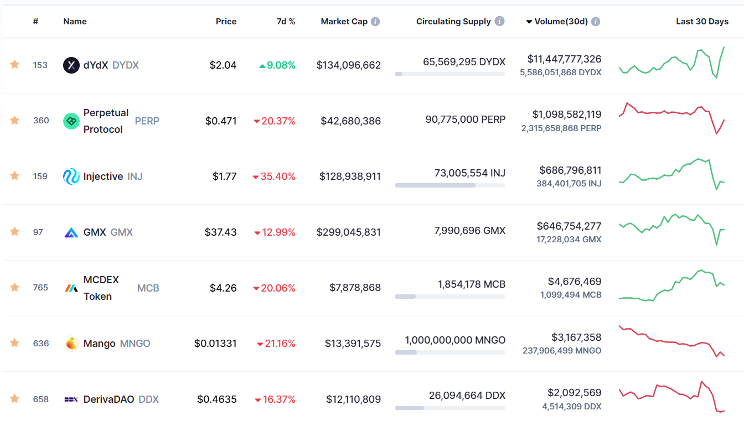
代表模式对比
Injective,Mango 都是和 dYdX 一样采用订单薄模型,且交易额和 dYdX 相差甚远。因此本次仅挑选机制有代表性的标的进行对比:下表将 dYdX,perpetual protocol 和 GMX 从机制设计,交易深度,标的可得性、流动性提供者的收益等角度进行对比。
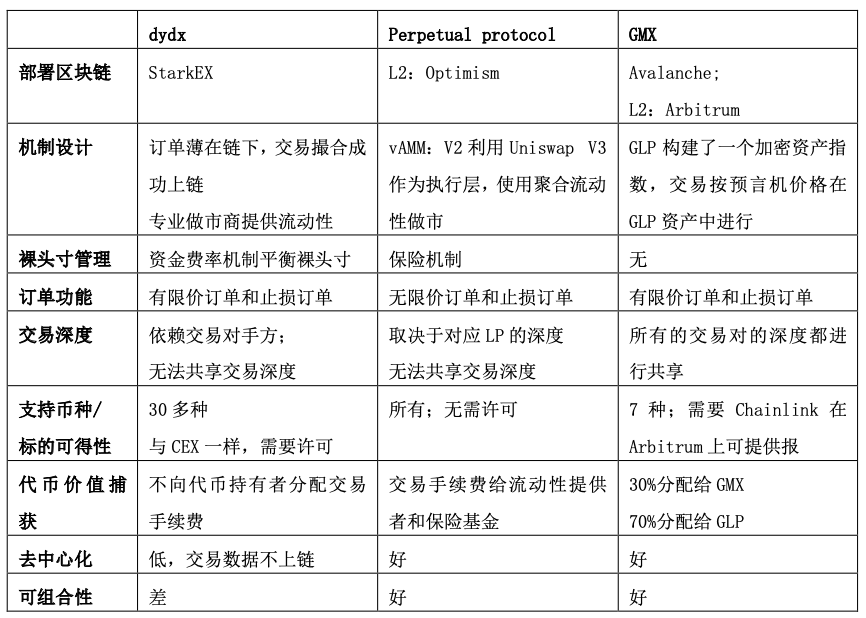
dYdX
目前交易量远超同类产品,但核心机制仍然是照搬 CEX,除了提供代币激励吸引到流动性外,没有太多创新。由于链上交易成本高,订单薄模型的 DEX 难以和 CEX 竞争。除此以外,dYdX 使用上也不去中心化:用户交易需要完成 KYC 和预先入金。其创始人也表示,他们目标客户群体是高交易量的专业交易者和机构用户(会有大量挂单和撤单操作)。
Perpetual
充分利用了 DeFi 的可组合性,将 UniswapV3 作为执行层合来支持任何资产作为合约交易。但是其永续合约的交易深层远低于去中心化交易所,风险准备金的经营规模也没法与去中心化交易所相较,另外,Perpetual Protocol 的交易者的盈亏测算非常复杂。总而言之,目前 Perpetual Protocol 的客户体验也有待改善。
GMX
更像是重视用户体验的赌场:零滑点的良好交易体验吸引散户为主的群体入场交易,同时良好的代币设计吸引流动性提供者。但机制本身存在缺陷而无法规模化,依赖预言机报价导致支持币种少,且没有价格发现功能。
综上所述,以上模式在现阶段各有利弊,去中心化交易所仍在进一步迭代产品,目前无法判断哪种模式是最有可能成功,或许这些模式都能找到最适合的应用场景。
二、通证经济模型分析
代币总量和分配情况
GMX 采用双币模型:GLP 作为流动性证明,供应没有上限;GMX 作为治理和实用型代币。持有者可提议议案并进行投票代币,总量为 1325 万枚,其中 799 万枚已流通(60%),GMX 持有者可 DAO 投票提案增加 GMX 总供应量。
图表 12:GMX 的代币分配方案
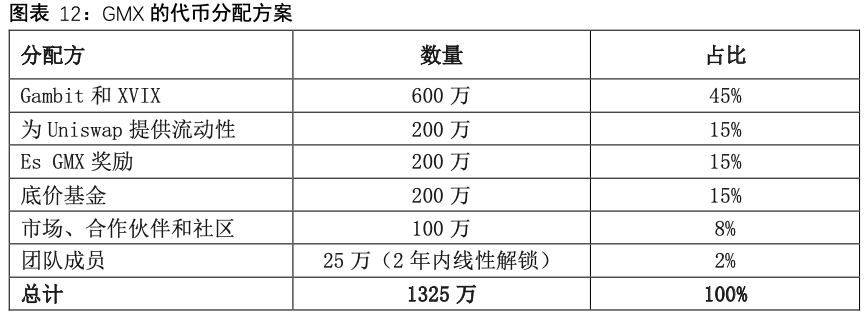
底价基金
底价基金用于保证 GLP 的流动性并对质押的 GMX 提供 ETH 奖励。未来可用于回购并销毁 GMX 来保证 GMX 和 ETH 之间的相对价格。
代币的价值捕获
GMX 的代币价值捕获充分,收入 100% 分发给代币持有者(30% 给 GMX,70% 给 GLP)。且通过 ETH 和 AVAX 发放,而非平台代币的增发,给代币持有者带来真实收益。
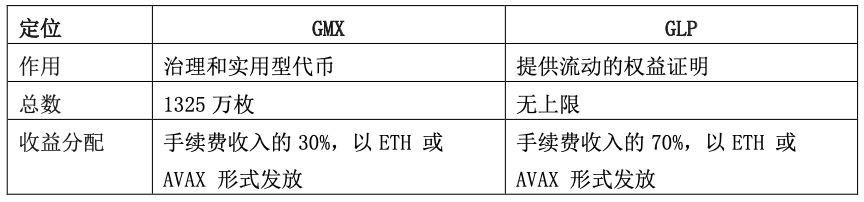
此外 GMX 的代币经济还引入了 Escrowed GMX 和乘点来鼓励长期持有,详情如下:
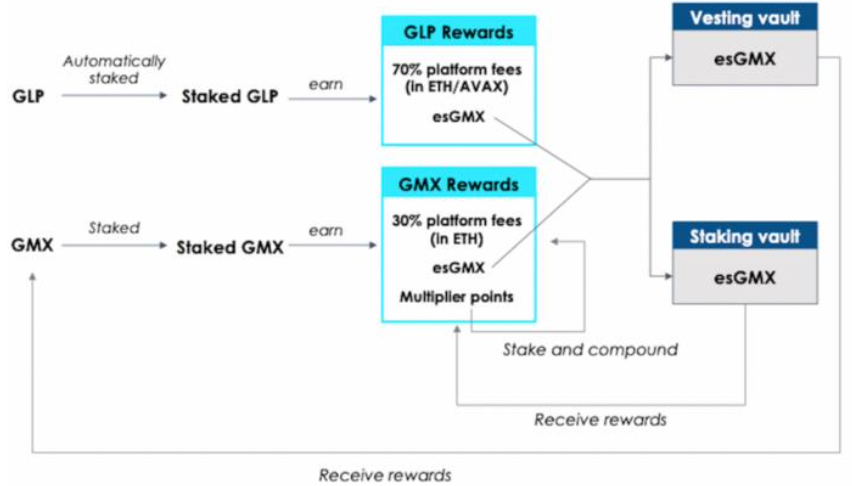
Escrowed GMX
Escrowed GMX 即为受托管的 GMX,不可转让,可以质押和解锁:质押 Escrowed GMX 与 GMX 一样可分享平台手续费收益。而解锁 Escrowed GMX 需要等待 1 年才能逐渐解锁,在此期间用户仍需继续质押 GMX 或 GLP。
乘点
当用户质押 GMX 时,每秒都会获得乘点数。质押 1000 个 GMX 一年,可获得 1000 个乘点数。用户可以继续质押乘点数,每个乘点数可获得与 GMX 相同的质押收益。一旦用户取消质押 GMX,则会销毁相应比例的乘点数。也就是说,当某个用户初始质押 GMX 时,可以获得 esGMX 和乘点 MP。可以将 esGMX 和 MP 再质押以提高 APR。质押 GMX 数量越大,时间越长,可以分享的协议收入比例就越高。
图表 13:GMX/GLP 代币经济模型图解
三、估值水平
橫向估值对比
目前 GMX 代币已释放 60%,Perpetual 已释放 50%,dYdX 仅释放 13%。未释放代币越多,则未来代币价值被进一步稀释的程度就越高。根据 token terminal 在 2022/10/11 的数据,从完全稀释估值 / 交易手续费和完全稀释估值 / 协议收入角度,GMX 的估值相对 dYdX 和 Perpetual Protocol 更便宜。
图表 14:GMX 和同赛道代表企业横向对比 (市值、收入、费用单位:百万美元)
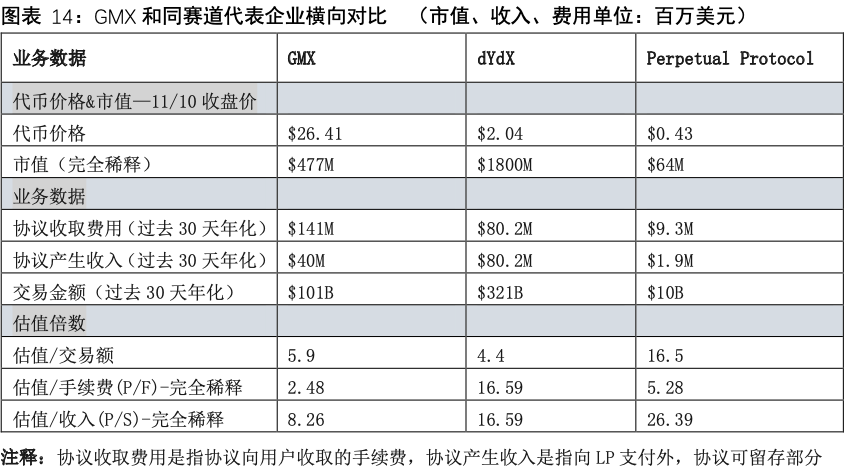
注释:协议收取费用是指协议向用户收取的手续费,协议产生收入是指向 LP 支付外,协议可留存部分
纵向估值对比
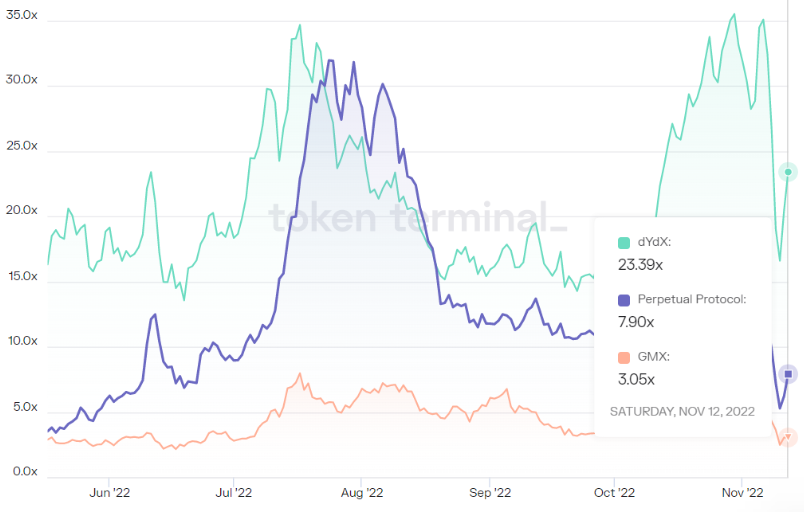
从过往 6 个月完全稀释市值 / 手续费估值看,GMX 同样处于估值较低区间。
图表 15:dYdX,Perpetual,GMX 过去 6 个月 FDV/Fees( 完全稀释市值 / 手续费 )
四、未来展望
目前来说,GMX 更像是一个运转良好的赌场,而不是交易所,源源不断吸引投机者前来交易,产生更多的手续费给 GMX/GLP 提供良好的回报,又吸引更多流动性提供者。但 GMX 的设计存在诸多缺陷:例如支持的币种少,流动性提供者风险敞口高,预言机操纵,模式无法规模化等问题。这些需要开发团队在未来版本迭代中解决,即将发布的 X4 有望将 GMX 从交易平台变为项目方可用的 DeFi 工具箱。
交易平台流动性打包出售是 GMX 的另一增长点,GMX 也在路线图第二阶段提及更注重结构化产品,来自其他 DeFi 协议、收益聚合器对 GLP 的需求将进一步推动其 TVL 增长。
多链扩展,支持更多资产也是可能的增长方式:21 年底上线的 Avalanche 目前贡献了 1/3 的交易额。团队之前有在 BSC 上开发的经验,并有计划支持更多 EVM 兼容的链。
更大的想象空间来自去 DeFi 利用智能合约取代金融中介,从而为用户减少“中间人”支出:GMX 这一创造百亿美元交易规模的链上交易所,起初核心团队却仅只有 4 人,其余均由社区自发建设。与传统金融机构和科技企业对比,GMX 单位雇员创造收入更高,估值也更低。若 DeFi 的技术最终能从加密货币领域破圈,将有更大的增长空间和潜力。
图表 16:GMX 对比金融机构和金融科技企业
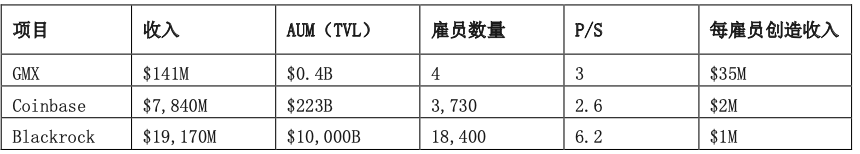
注释:在收入和 P/S 项,GMX 采用协议收取费用
信息来源
https://threadreaderapp.com/thread/1571554171395923968.htmlhttps://gmxio.gitbook.io/gmx/https://gmx-io.notion.site/gmx-io/GMX-Technical-Overview-47fc5ed832e243afb9e97e8a4a036353https://www.panewslab.com/zh/articledetails/1643522822971920.htmlhttps://messari.io/report/gmx-spotting-the-futurehttps://foresightnews.pro/article/detail/9580
声明:请读者严格遵守所在地法律法规,本文不代表任何投资建议。
7up DAO
关于我们
7upDAO 是一个 Web3 投研社区,致力于分享 Web3 前沿动态,深度分析各赛道热点话题。社区聚集了大量的 Web3 投资人、创业者、工程师、产品经理、艺术家...
微信群:加微信 seven7upDAO 入群
Twitter:@7upDAO
Discord:https://discord.gg/7updao
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接