DeFi 固定利率产品的反思与展望:困境在哪?前景如何?

DeFi 和 TradFi 的玩家类型完全不同,固定利率产品叙事不能用 TradFi 的发展规律去推测。
撰文:kylo,BinaryDAO
固定利率产品和浮动利率产品是 TradFi 中的两大资产类别。DeFi 作为金融体系在区块链上的延伸,自然也会存在固定利率产品和浮动利率产品。只是 DeFi 发展至今,大多数 DeFi 产品以浮动利率为主。事实上固定利率产品和浮动利率产品是接近同一时间上线,但由于链上用户存在对固定利率产品和浮动利率产品的不同需求,也就造成了当下以浮动利率产品为主的 DeFi 格局。
目前的 DeFi 缺少固定利率产品。缺少并不意味着 DeFi 真的存在对于固定利率产品的需求,而是相比于固定利率资金量占大头的 TradFi 而言, DeFi 中与固定利率相关的产品屈指可数,TVL 也不及浮动利率借贷的零头。具体原因包括多方面。一方面是目前 DeFi 的参与者以散户为主,而在 TradFi 中,政府和机构占据了资金量的大头。为方便风险管理,持有大头寸的机构会倾向于选择固定利率;另一部分原因在于链上固定利率产品的构造过程中非常重要的一环在于寻找对手方,但由于 DeFi 资金深度的不足,用户可能难以找到对手盘,从而导致了链上固定利率产品成交量的低迷。
整体上看固定利率产品的产品形态分为三类:C2C、B2B 以及 B2C。这三种形态分别适合不同的赛道。C2C 适合固定利率借贷以及固定利率收益产品;B2B 适合机构之间通过 OTC 的方式签署一笔固定利率协议;B2C 则是面向散户的固定利率资管产品。但在固定利率收益产品这块 C2C 与 B2C 存在一定程度的重合,这是因为固定利率收益产品本质上是由于对手盘的存在才可形成,C2C 模式中对手盘都是散户,而 B2C 模式中,散户的对手方是一个统一的资管产品协议。
上述三种产品形态能真正促进链上固定利率产品发展的只有 C2C 以及 B2C 形态。这是由于即使未来链上会存在大量的金融机构参与交易,不同机构之间签署固定利率协议最便捷的手段仍然是采用链下 OTC 的手段,而不是通过链上固定利率协议。因此从这个角度上看固定利率产品的整体叙事其实被局限在了 C 端,也就很难形成像 TradFi 中固定利率产品规模远超浮动利率产品的格局,更可能出现的情况是固定利率作为浮动利率产品的补充服务于链上用户。
但在理想情况下,随着 DeFi 的继续发展,资金量的不断增加,传统金融领域的专业化人才将会进入这个市场。专业化人才需要利用各类衍生品搭建投资组合并对冲风险,因此存在对于固定利率借贷及其衍生品的潜在的需求。这份需求会推动着衍生品、固定利率等产品的改进与发展。
固定利率实现方式 —— 链上本息分离
链上本息分离常用的方式在于将一份浮动利率 Yield Bearing Assets 分割成零息债券以及未来收益的折现,代表项目为 Element Finance 以及 Sense Finance。
Element Finance 目前只支持来自 Yearn Finance 的 Yield Bearing Assets。其设计原理在于将 Yearn Token 作出分割,分为 Principal Token 和 Yield Token。Principal Token 为零息债券,Yield Token 则为带浮动利率的子产品。以 USDC 为例,若用户想要在 Element Finance 上对 Yearn Finance USDC 池中的资产作出分割,则分割式满足:
1 yearn USDC -> 1 epyvUSDC + 1 eyyvUSDC
上式表示的是数量关系而不是价值关系,即左右两边的市场价值可能是不相等,因此在流动性不佳时套利机会是经常存在的。在存续到期后 epyvUSDC 可以以 1:1 换成 USDC,eyyvUSDC 也可以直接换取 1 yearn USDC 产生的收益。(epyvUSDC 为 1 USDC 满足一定收益率的零息债券,eyyvUSDC 则为 1 USDC 可能产生的未来收益的折现)零息债券的价格本质上与收益率一一对应,因此当市场对于 epyvUSDC 的需求产生波动时, epyvUSDC 的价格就会产生相应的波动,从而使得隐含收益率处于一个变化中的状态。
eyyvUSDC 这类的附息产品一般有两种形式:第一种是定期付息,最后该产品的价值缩减为 0;第二类是每期该付的利息全部积攒到该产品中,到期后一并赎回。上述两种模式在提供流动性时完全是两种逻辑。AMM 做市对于减值为 0 的资产做市具有先天的劣势,LP 面临着严重的无常损失。因此常用的附息方法是第二种,到期利息全部赎回,主要目的是方便后续做市。
可能提供的金融产品
基于上述基本机制, Element Finance 可以提供三种产品:利率互换产品、杠杆产品、固定收益产品。
利率互换产品本质上与固定收益产品相同。对于 Principal Token 的买方而言,买入 Principal Token 相当于买入零息债券,收益率由买入价决定,此 Principal Token 就是固定收益产品;对于 Principal Token 的卖方而言,其获取的现金可以投入其它浮动利率产品,相当于将手中的固定利率产品(Principal Token)换成了浮动利率产品(例如投入机枪池),完成了利率互换的过程。利率互换本质上是用户风险的互换,固定利率卖方希望得到超额风险收益,而固定利率买方则希望锁定未来收益。上述过程其实也解释了为何固定利率产品会被局限在 C 端。
利率杠杆产品的意思是用户可以利用 Element Finance 获得 Yield Bearing Assets 利率变动过程中的收益,并且消除 Underline Assets 自身的价格波动。举个简单的例子,用户 A 有 1 个 ETH,并将其存入 Yearn Finance 获取收益。其预估 Yearn Finance 的 ETH 收益将在未来长期高于 10%。因此他希望尽可能的利用链上的杠杆工具去增加自己对于 Yearn ETH 的利率敞口。那么利用 Element Finance 可以在无清算风险的情况下扩大自己的杠杆。具体的实现步骤如下:
- 将 1 个 Yearn ETH 分割后得到一个 epyvETH 和一个 eyyvETH
- 预估 Yearn Finance 的 ETH 年化收益高于 10%
- 以低于 10% 的折价出售 epyvETH ,假设为 6%,获取了 0.94 ETH 的现金
- 将 0.94 ETH 复投进 Yearn Finance,再进行分割…
- 理论上以 6% 的折价出售 Principal Token 可以最多获取 16.7 个 yearn ETH 的浮动利率风险敞口
- 只要在赎回期到期前,Yearn ETH 的平均浮动利率高于 6%,上述操作则总是会获利的。(若为 10%,则上述策略收益为 66.7%)
上述过程的优势在于用户面临的风险只在于利率风险而不存在 Underline Assets 本身的价格风险,多重风险被缩减到了一个维度。
固定利率产品的发展问题出在哪?
从叙事上看,Element Finance 为 DeFi 引入了新的资产类别(零息债券以及浮动利率子产品)以及关于利率的杠杆工具,按道理该赛道的发展应该已经上了快车道,而不是现在所处的起步阶段。问题其实出在多个方面。
流动性应该是最为核心的问题。Element Finance 能提供的所有的金融产品都建立在 epyvToken(EP) 和 eyyvToken (EY) 高流通的前提下,但 Yield Bearing Assets 本身作为低流动性资产,其本身无法对 EP 和 EY 提供一定程度的流动性溢出。此外 Yield Bearing Assets 种类繁多但单个类别 Yield Bearing Assets 的市值过低也是一个原因,相应的 EP 和 EY 市值过低,无法形成规模效应。
B2C 资管产品的可能形态
目前链上唯一具有 EP\EY 分割潜力的 Yield Bearing Assets 只有 ETH 的 staking 票据,如 stETH 等,约 50 亿美元的市值,主要原因是其资管规模足够大,流动性问题不难解决。ETH staking 票据的分割其实很适合做成 B 端资管协议,分割成的 Principal Token 可以直接充当零息债券,代替稳定币成为散户的储备资产;而 Yield Token 则可以作为利率杠杆工具,为散户提供一个交易 staking yield 利率敞口的产品。
链上固定利率借贷
链上固定利率借贷最简单粗暴的方式就是 P2P 固定利率借贷,但这种与人治沾边的 DeFi 协议少了一丝程序式的美感。因此以下主要讨论的是 Yield Protocol 此类的 AMM 借贷模式。Yield Protocol 是 Arbitrum 和以太坊主网的固定利率借贷协议,其设计了一个很不一样的 AMM 机制,姑且称之为 AMM with Time Decay。
该 AMM 公式的推导非常简洁,只需要一步常微分方程求解即可。
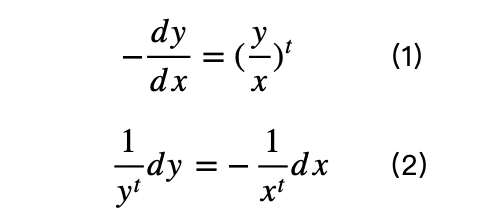
得:
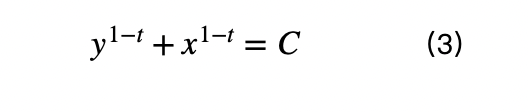
理解(1)式的核心在于理解零息债券的价格与收益率的一致性,当距离到期日所剩的时间为 t 时,收益率可以表示为
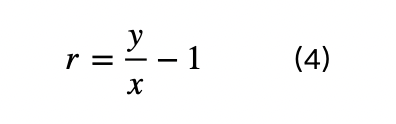
(4)式是官方对于收益率的一种假设定义。而根据实际经济学意义,零息债券的收益率计算公式为
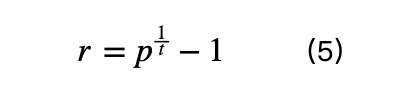
假设定义与实际定义相等时,即可得出:
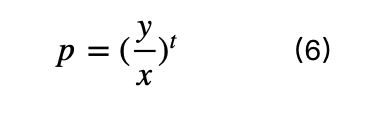
其中 p 为价格,t 为距离到期的时间。而对于价格 p 本身,p 的另外一个计算公式在于
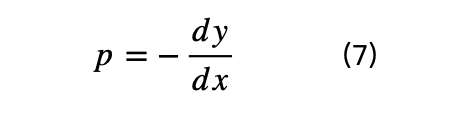
从而得出上述 AMM 公式。
Yield Protocol 的借贷资金来源于用户提供的流动性,用户可选择 3 月或 6 月的定期存款池。用户在提供 USDC 流动性后,Yield Protocol 会根据当前的隐含收益率 mint 相应数量的 fyUSDC,并将 USDC 与 fyUSDC 组成交易对。例如在 3 个月池子刚开放时,协议决定该池的初始固定利率为 3%,那么此时 fyUSDC 的价格为 1/1.03,一个 fyUSDC 将会在 3 个月后以 1:1 的比例销毁并换成 USDC。在 3 个月期限到期前,fyUSDC 是会受需求影响下的市场价波动的,这也意味着收益率会产生波动,但无论怎样波动,3 个月到期后 fyUSDC 会被及时兑付。定期存款池是随时开放的,用户在任何时间都可以存入存款池,但是固定收益率则由此时的 fyUSDC 的价格决定。因此会出现的情况是同一用户在不同时间存入池子里的资金会有不同的收益率。
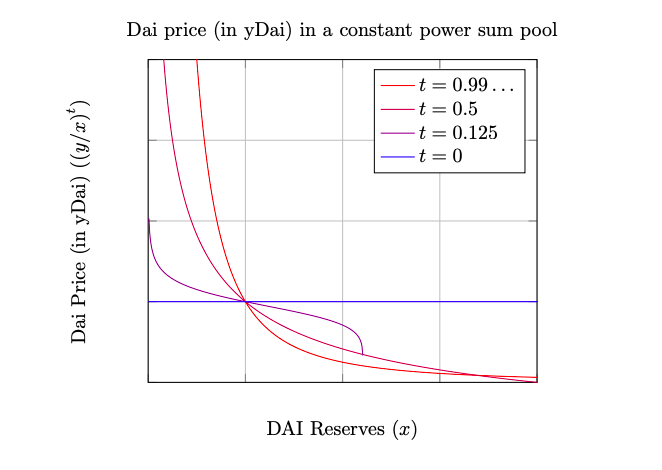
Yield Protocol 特殊的一点在于它利用 AMM 机制进行借贷。借贷双方本质上是进行 fyUSDC- USDC 的交易。该协议将 Lend 和 Pool 这两个名词特意分开了。Yield Protocol 的 pool 的资金是用于构建 fyUSDC- USDC 交易对,也就是用于增加 AMM 中的 k 值。而 Lend 和 Borrow 则是在不改变 k 值的情况下进行 fyUSDC 的买卖。Lend 时用户用 USDC 在 AMM 中购买 fyUSDC,收益率由 fyUSDC 的价格决定;Borrow 时用户利用超额抵押品 mint fyUSDC,再将 fyUSDC 通过 AMM 卖出获取 USDC,借贷利率是由此时的 fyUSDC 的价格决定的。也正是由于 AMM 负责整个 Yield Protocol 的借贷过程,其才需要采用上述引入了 t 的 AMM 机制,主要目的在于计算 fyUSDC 的价格时可以 price in 到期的时间,减少交易时的滑点,具体如下图所示:
利用 AMM 机制做固定利率借贷已经开辟了固定利率借贷的新的叙事了,但发展至今借贷的主流仍然是 AAVE 的浮动利率借贷。问题可能出在四块:一是 MakerDAO 的 D3M 跟 AAVE 和 Compound 的紧密合作,将关于 DAI 的借贷利率稳定在较低的水平,使得用户进行 DAI 的借贷时几乎不会存在过高利率的情况;二是 AMM 借贷机制需要首先提供 LP 流动性,LP 具有固定的无常损失,如果提供 LP 过程中的手续费以及部分资产的增值没有办法超过无常损失,那么对该 AMM 做 LP 将会面临直接损失;三是目前 DeFi 的用户以散户为主,而散户对于固定利率借贷的需求其实并不高;四是目前大额固定利率借贷受制于 AMM 中的流动性。
因此由于上述存在的原因,固定利率借贷目前仍然是浮动利率借贷产品的一个补充,谈不上超越甚至取代。
综述
固定利率产品叙事的重点来源于 TradFi 中浮动利率产品与固定利率产品的比较。在 TradFi 中固定利率产品的规模是大于浮动利率产品的。因此在 DeFi 领域自然就存在链上固定利率产品规模应该高于浮动利率产品规模的叙事。但该叙事的正确与否是值得商榷的,主要原因在于参与者的构成存在巨大的差异。TradFi 的主要参与者是是金融机构,由于 OTC 的存在,金融机构之间签署固定利率协议往往成为机构之间的合作方式,而且每笔大宗交易的资产规模都足够大,不存在流动性问题,因此也就成就了以固定利率产品为主流的格局。但是对于 DeFi 而言,目前链上用户的构成以散户为主,散户参与 DeFi 的诉求重点在于便捷性,像固定利率这样风险可控的产品可能并非散户的核心诉求。换句话说目前 DeFi 和 TradFi 的玩家类型完全不一样,盲目用 TradFi 的发展规律去推测 DeFi 的发展其实是无稽之谈。但固定利率产品在未来到底会发展成什么样子,很难说的清,但其作为补充产品的叙事其实是目前最稳妥的一种描述了。
source:
https://yieldprotocol.com/YieldSpace.pdf
https://docs.element.fi/
https://docs.yieldprotocol.com/#/
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。