“上海升级”最值得关注的潜力项目有哪些?

//
一文说清楚以太坊质押赛道为何会有非常大的增量空间,什么是以太坊的上海升级,以及如何分析有潜力的流动性质押协议。
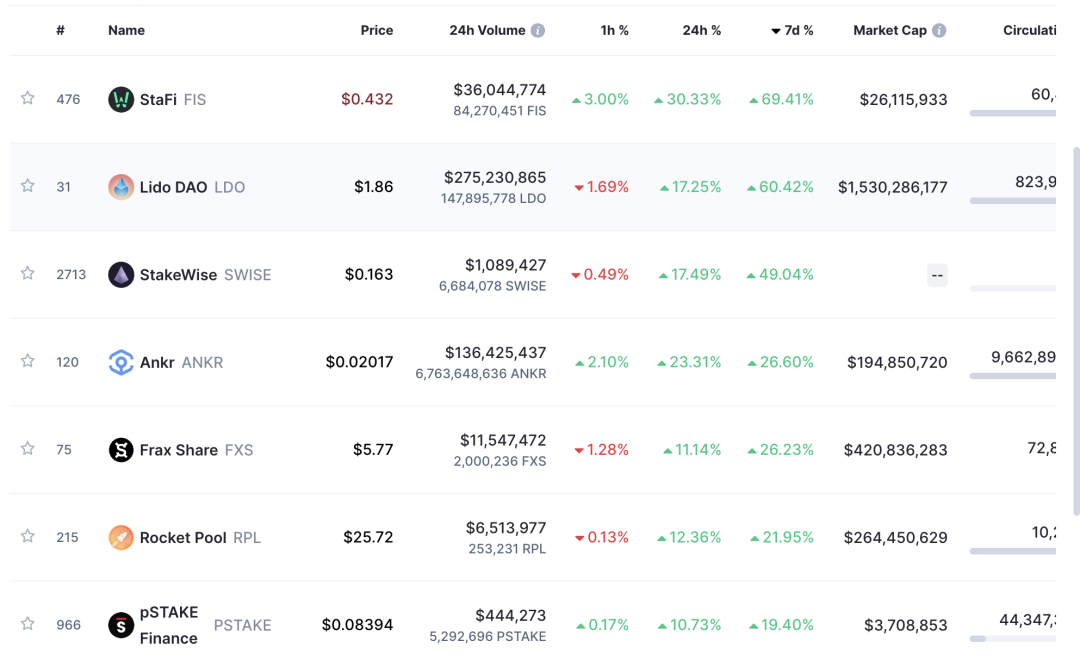
上一篇文章,笔者给大家介绍了什么是 EigenLayer,并且着重提到了上海升级之后,其所在的流动性质押赛道将会迎来一轮利好。
最近一周,围绕这一叙事大量的讨论和分析都有出现。同时相关的通证价格也出现了比较大幅度的上涨。
因此也有读者希望能对这个话题进行更多的分析讨论,为大家指点迷津,因此笔者就给大家分析一下以太坊质押赛道为何会有非常大的增量空间,什么是以太坊的上海升级,以及如何分析流动性质押协议。
1
以太坊质押赛道为何
会有非常大的增量空间?
从市场规模来看,以太坊质押的收益是 ETH 每年的区块奖励。
根据 ETH 每年通胀大约 60 万枚,可以估算出质押赛道是一个每年约 6 亿美金利益(按 ETH=$1000 来算)的市场,利益完全分配给整个赛道的参与者。
从风险收益比来看,以太坊质押的收益性价比是最高的。
其质押的收益来源来自底层的区块奖励,换句话说只要以太坊不停止运作,区块奖励就会持续供给,其安全性是与以太坊公链同等的。
因此,大多数人也把质押收益看成是这个行业的零风险利率,相当于是“Web3.0 的美国国债利率”。
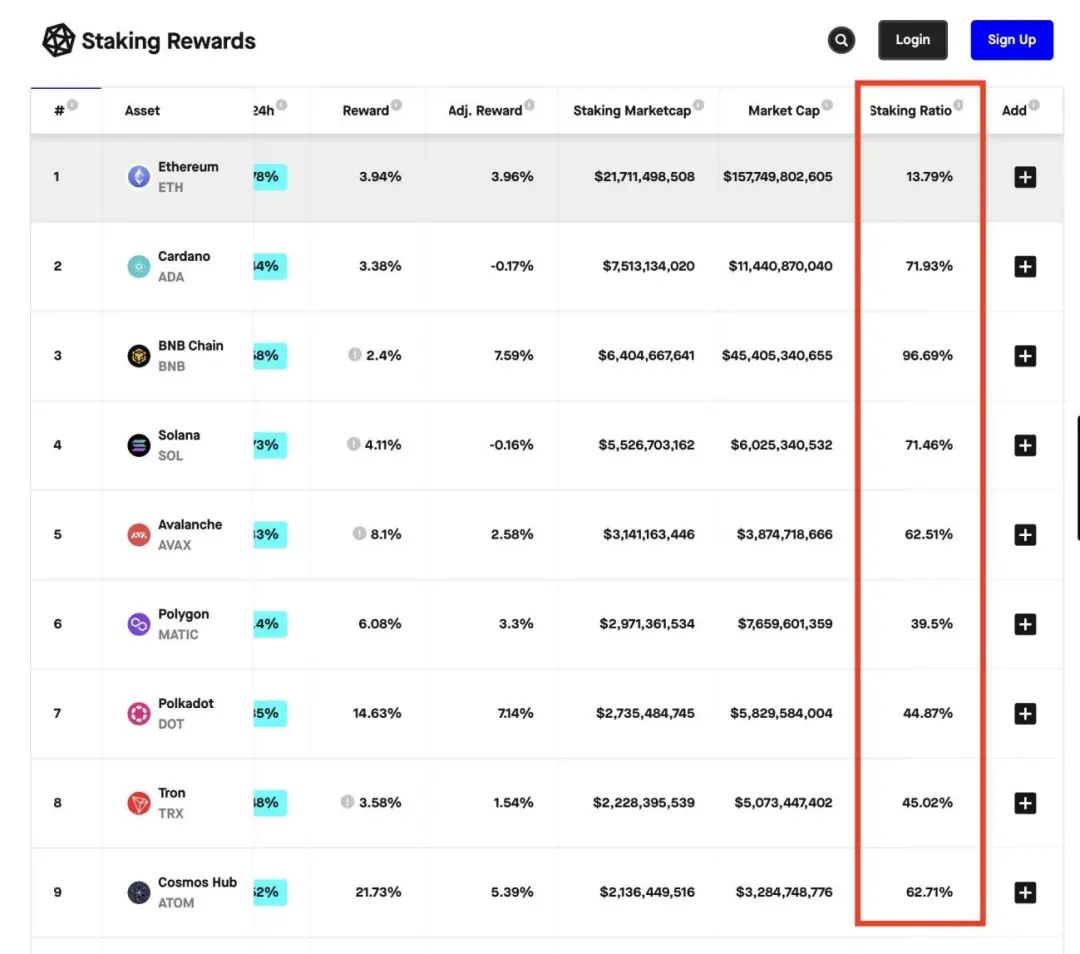
从增长空间来看,以太坊的质押比例仅有 13.79%,也就是说目前市场上流通的 ETH 仅有 1 成多的数量在质押中。
反观其他公链,例如 BNB Chain、Solana、Avalanche、Polygon 等主流公链,质押比例基本在 5 成以上。显然,未来会有更多用户会参与质押手中的 ETH。
2
什么是以太坊上海升级?
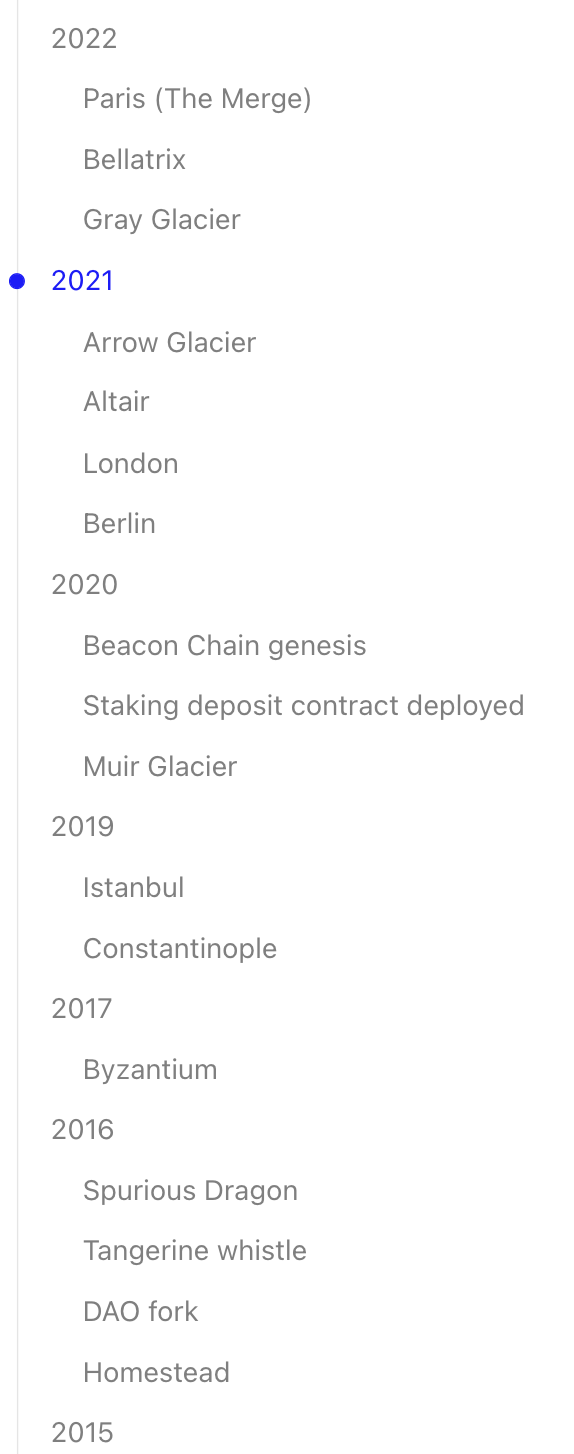
所谓上海升级,其实是以太坊在底层共识机制中的一个关键升级节点。
众所周知,在去年 9 月,以太坊完成了 Merge 阶段(也叫巴黎升级),Merge 阶段的完成也就意味着以太坊的共识机制正式从 PoW 转向了 PoS。
补充一点,无论是上海升级还是巴黎升级,这种叫法其实是参考了 Devcon 以太坊开发者大会举办的城市名称,并不是真的在当地进行升级。
3
如何分析有潜力的
流动性质押协议?
前面笔者说明了以太坊质押的好处和最新的利好消息上海升级,那么直接质押进去就好了,为什么还要扯上别的项目进来呢?
其实在真正的实操过程中,质押 ETH 不仅有较高的资金门槛(32ETH),还有很高的技术门槛(自建质押节点)。
不管从哪一方面来看,都不利于用户的大规模参与,因此这里就有类似中介的项目方存在,通过不同的解决方案,帮助用户资产质押生息。
这些项目统一称为流动性质押协议,用户将 ETH 质押到某个协议中。该协议将代替用户来去参加以太坊的质押,并按照 1: 1 的比例为用户铸造出 ETH 的衍生通证。
最常见的就是将 ETH 质押在 Lido 协议中会获得 stETH 通证。值得注意的是,你可以将 stETH 兑换为其他通证,或者用于抵押品来借出其他资产。
也就是,投资者在流动性质押协议中进行质押,除了获得质押激励之外,还能解锁流动性。因此,选择流动性质押协议似乎是一个更好的选择。
因此,上海升级过后,大家了解了可预期的存取机制,由于流动性质押协议的低门槛定位,大部分用户就会使用他们的协议,结合热点炒作进而推高对应的通证价格。
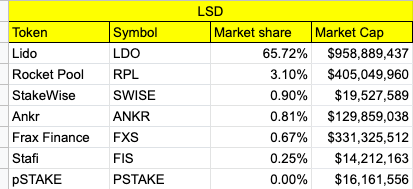
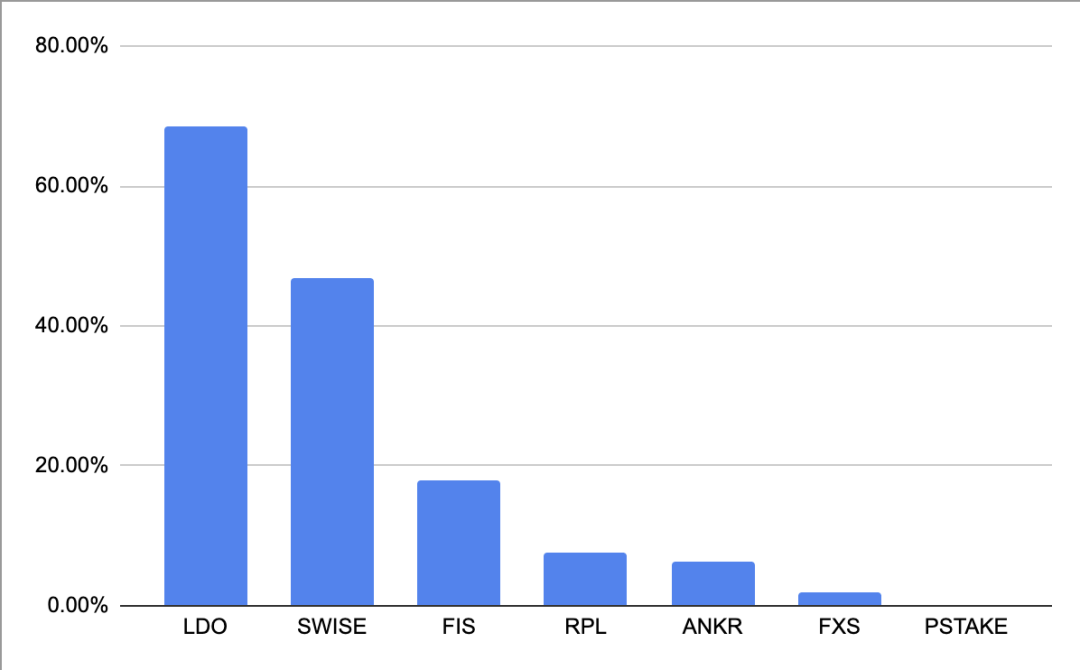
我们仅参考去中心化的流动性质押协议,可以看出 Lido 占据了大半江山(份额为 65.72%),接下来是 Rocket Pool、StakeWise、Ankr、Frax 等协议。

【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接