寻找可持续的流动性

本文属于老雅痞原创文章,转载规矩不变,给我们打声招呼~
转载请微信联系:huangdiezi,更多DAO、Web3、NFT、元宇宙资讯
请关注FastDaily,网站https://allrecode.com/ 点击阅读原文进网站查看更多资讯。
信息来源自medium,略有修改,作者Daniel Schlabach
编译:RR
任何拥有原生token的DAO都需要该token的流动性。流动性使DAO成员在参与和退出DAO活动(如治理或token门控活动)时,可以很容易地购买和出售token。例如,在Friends with Benefits这样的社交社区中,token的流动性是必不可少的,在那里,对原生token FWB的所有权代表了DAO的成员资格。如果一个社交社区的token流动性较差,那么它对新社区和现有社区成员都会造成糟糕的体验。新社区成员很难在不经历价格下滑和变动的情况下购买token,而现有的token持有人会由于低流动性而经历不必要的波动。
在本文中,我将解释为什么DAO应该考虑实现一种称为协议拥有流动性(POL)的创新,该创新是在2021年所谓的“DeFi 2.0”爆火期间开发的,以改善其原生token的流动性。
协议前拥有的流动性&DeFi 1.0
Compound Finance在DeFi Summer首次推出流动性挖掘活动时,改变了DeFi的格局。从那时起,数以千计的协议尝试了类似的活动,希望为其原生token提供流动性,并增加其协议的TVL。
在本文中,我将提到一个虚构的XYZ DAO,它试图为其XYZtoken提供流动性。在我们的XYZ例子中,它看起来会是这样的:
XYZ DAO告诉其用户,作为向Uniswap上的XYZ-ETH池提供流动性的交换,他们将获得10% APY的XYZ奖励。希望赚取收益的XYZ持有人提供流动性,并以足够的深度引导资金池,以实现高交易量。
在过去的两年里,我们对这些活动的有效性有了很多了解。如今,主流的说法是,流动性挖掘是确保token流动性的一种过于昂贵的方式。在流动性挖矿大战的高峰期,每个遵循该策略的DAO都在与所有其他DAO竞争以吸引流动性。这意味着运行流动性挖掘项目变得相当昂贵。Index Coop的一份报告显示,2021年全年,DAO在流动性挖掘方面花费了近500万美元。当FWB希望为其token提供流动性时,它在第一个月将FWB总供应的0.5%分配给了流动性提供者。
更糟糕的是,关闭流动性挖掘程序的DAO看到他们的token流动性或TVL几乎瞬间枯竭,因为流动性提供者会将他们的资金转移到流动性挖掘奖励更高的其他池。作为“雇佣兵”,这些流动性提供者只是在追逐他们所能找到的最大回报。只要有更好的机会,他们就会离开。由于这些雇佣兵以短期为导向,他们中的许多人立即出售了他们通过提供流动性赚取的任何治理token,对token价格带来了下行压力。来自Nansen.ai的一份报告为我们提供了一些细节,让我们了解到这些流动性挖掘的有限合伙人的短期性:
“在农场启动当天进入农场的人中,有42%在24小时内退出。约16%的用户会在48小时内离开,到第三天,这些用户中的70%会退出合约。”
综上所述:流动性挖掘1)不可持续的昂贵,2)吸引不断抛售你的token的短期雇佣兵,他们会在你停止奖励后立即移除他们的流动性。
协议自有流动性(POL)简介
协议自有流动性(POL)试图通过使用未开发的长期资产池DAO库来解决这些问题。
关于原生token是否应该包括在DAO国库的价值中存在一些争论(例如,传统公司的未发行股票不按公司资产负债表上的市场价格估值)。就我们的目的而言,我们将把原生token视为国库的一部分,因为它们与协议拥有的流动性非常相关。
许多DAO的国库中有价值数亿美元的资产。OpenOrgs在这方面拥有最好的数据集。DAO库中的这些原生token在很大程度上尚未开发。
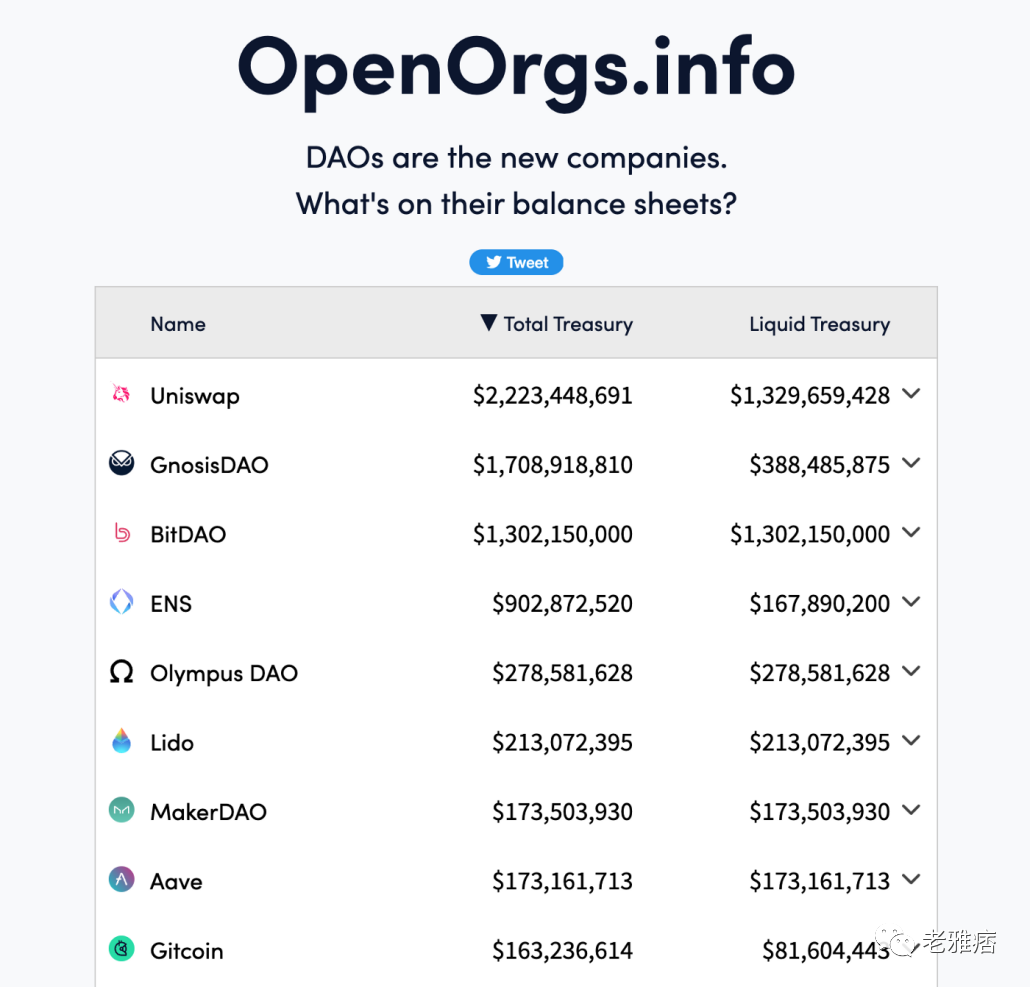
DAO国库是长期资本。与可以一夜之间逃离并导致token流动性枯竭的雇佣兵资本不同,DAO国库可以从长远考虑,确保DAO的token有稳定的流动性来源。就像一个公司可以使用它的资产负债表来服务于它的长期目标一样,DAO的国库也应该被用来为DAO的使命服务。它应该被认为是一个长期的战略工具,可以永久地为协议服务。
DAO已经习惯了利用它们的token来推动长期增长。一些DAO使用它们的token进行流动性挖掘,而另一些则使用它们的token来引导基于它们的协议构建的应用生态系统(例如,Aave的拨款计划将Aave分配给基于Aave协议构建的团队)。
DAO还可以使用其未开发的原生token来提供流动性。降低流动性挖掘项目的成本,并为原生token提供可持续的流动性来源,这些都是DAO国库资金的有价值的用途。
当涉及到实现POL时,DAO不必从头开始!接下来,我将探讨几种不同的POL产品及其优缺点。没有一种完美的方法来为你的token提供流动性,每个DAO应该相应地评估与每个POL解决方案相关的权衡。
Olympus Pro
OlympusDAO的出发点是一个雄心勃勃的目标:为web3创建一种去中心化的储备货币。DAO允许其用户将DAI、FRAX和Ether等资产存入其国库,以交换其原生OHMtoken。
在这个过程中,他们发现了另一种商业模式:允许其他协议使用协议拥有的流动性。OlympusDAO的Olympus Pro产品是首批POL产品之一,也是“DeFi 2.0”的主要催化剂之一。
Olympus Pro的工作原理
XYZ的用户向Uniswap或Sushiswap上的XYZ- eth池提供流动性。
这些XYZ流动性提供者将前往XYZ DAO,并与Olympus Pro的Bonding机制进行互动。简而言之,这种Bonding机制允许用户将LP收据token出售给XYZ DAO,以换取XYZtoken。为了鼓励用户使用Bonding而不是向市场出售,XYZ DAO以轻微折扣提供债券。也就是说,与在公开市场上购买XYZ相比,用户可以通过 Bonding获得更多的XYZtoken。
随着越来越多的用户加入,XYZ DAO开始在其国库中积累大量LP头寸(协议拥有的流动性)。因为XYZ DAO以长期为导向,并受益于深度token流动性,他们不太可能赎回这些LP头寸。
Olympus Pro的优点
积累LP头寸确保DAO将为其token提供充足的流动性,即使是在银行挤兑等极端情况下也是如此。虽然个别LP可能已经撤回了他们的头寸,但可以相信DAO不会赎回其LP,从而为其token带来永久的流动性。
允许DAO赚取收入,而不是花费token。因为DAO现在拥有去中心化交易所的LP,它现在可以为提供这种流动性赚取费用。通常情况下,在Uniswap和Sushiswap上分别为0.3%和0.25%。
提供流动性挖掘机会。如果DEX或其他协议一个池子提供奖励(例如,如果Sushi为在XYZ- eth池上提供流动性提供SUSHI奖励),XYZ DAO可以为其国库赚取额外的SUSHI。
Olympus Pro的缺点
出售原生token。当DAO从其国库中交易原生token以换取LP头寸时,他们实际上是在出售自己的原生token。作为回报,他们会收到代表其原生token+一些配对token(ETH或USDC)的LP头寸。
无常损失的风险。DAO从个人手中接过头寸,同时也承担着无常损失的风险。许多DAO不希望管理这种风险。
并不适合所有社区。因为Bonding比其他机制更复杂,不是所有社区都能理解或使用它。使计划可见且易于理解是至关重要的。正如一些DAO所看到的,如果没有适当的社区使用该产品,它将很快成为机器人而不是真人的工具。
Fei x Ondo流动性即服务
Fei Protocol创建了用于DAO的去中心化的稳定币Fei。Fei与链上投资银行Ondo Finance合作,提供流动性即服务产品。
LaaS的工作原理
XYZ DAO将其XYZ token存入Ondo流动性金库。
Fei协议将XYZ DAO的存款与等量的Fei匹配。它们共同构成XYZ-FEI组合,并被存入Uniswap或Sushiswap的流动性池中。
LaaS的优点
无需提供成对资产(ETH或稳定币)。
XYZ DAO保留从DEX池赚取的交易费用。
Ondo处理所有必要的会计。
DAO易于使用,无需调整流动性头寸参数。
LaaS的缺点
LaaS使用费(早期用户的费率为2%)。
DAO承担了无常损失的风险,这可能使该计划非常昂贵。
Tokemak
Tokemak是一个提供深度和可持续流动性的新协议。
Tokemak的工作原理
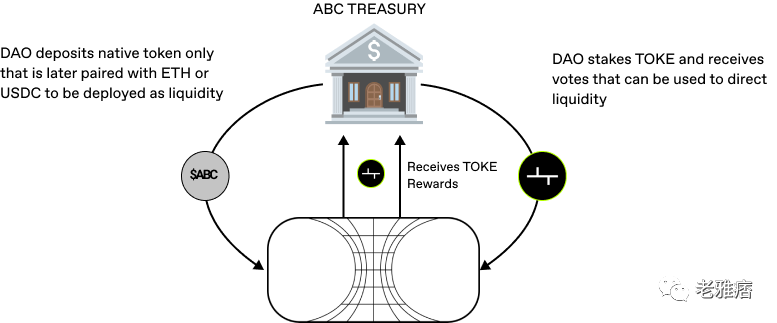
每个token都有自己的“tokenreactor”。
Tokemak有两种类型的流动性提供者,即提供成对资产(ETH和稳定币)的提供者和提供reactor资产(原生token,如XYZ)的DAO /其他。配对资产LP将ETH和稳定币存入Tokemak的Genesis Pool,而治理token则存入单个tokenreactor。
流动性引导者(LDs)负责将流动性引导到正确的地方。他们将TOKE质押到tokenreactor,并将流动性引导到他们选择的DEX或交易平台。
Tokemak根据资产的数量和质押在特定reactor上的TOKE来决定应该部署多少。
Tokemak将治理token与来自Genesis Pool的配对资产(ETH和稳定币)匹配,并将其部署到DEX。
Tokemak的优点
无需提供配对资产(ETH或稳定币)。
没有无常损失的风险。
允许DAO赚取TOKE奖励,该奖励可用于管理Tokemak协议和直接流动性。
灵活的流动性头寸;Tokemak可以将流动性导向任何平台,因此流动性不受DEX或其他DEX的约束。无需积极管理流动性头寸。
Tokemak的缺点
没有提供流动性的费用收入(但被TOKE奖励抵消或超过)。
现在很难获得Tokemak reactor,因为reactor不能在未经许可的情况下启动。
主动流动性管理
虽然上述三种解决方案都可以在不同的情况下很好地工作,但它们都要求DAO具有足够的规模和实力。例如,今天要赢得一个Tokemak reactor是非常困难的。使用Olympus Pro或Fei x Ondo的LaaS进行建立也可能需要大量资金。
小型DAO可以做什么?这就是主动流动性管理发挥作用的地方。通过主动流动性管理,DAO可以与致力于大规模部署流动性的组织合作。
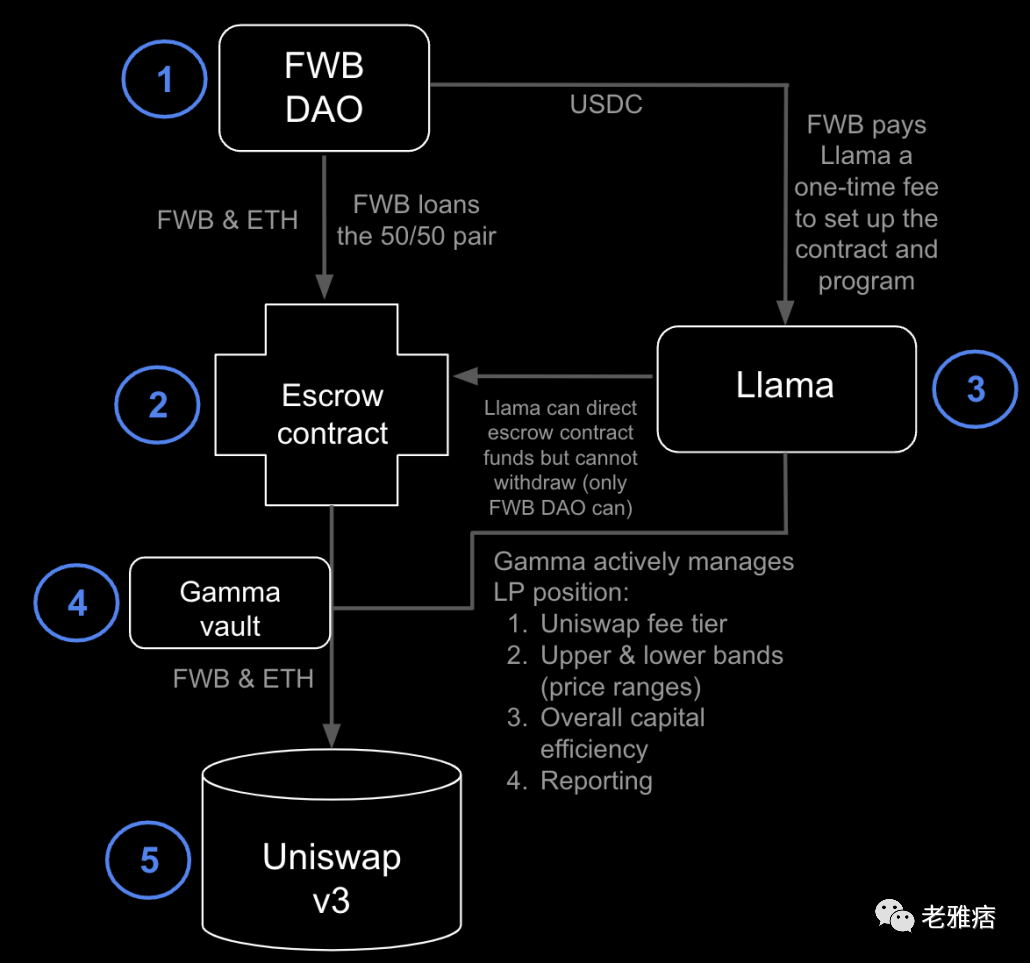
我在整篇文章中都提到过的Friends with Benefits就是一个很好的案例。到目前为止,Friends with Benefits的tokenFWB的流动性主要是由希望帮助DAO的充满激情的社区成员提供的。这在很多方面都是不理想的,它导致了较浅的流动性,并带来了流动性一夜之间枯竭的风险。Llama与Friends with Benefits合作制定了一个利用主动流动性管理的流动性改善计划。我们建立了一份授权托管合同,使Friends with Benefits能够存入FWB和ETH,并允许Llama将资金导向Gamma Strategies等主动流动性管理人。由此,Gamma Strategies可以利用Uniswap v3的资本效率为FWBtoken创造深度流动性,而无需提供昂贵的流动性挖掘奖励。
总结
当涉及到为其原生token确保流动性时,DAO有许多选择。随着DAO和DeFi在过去两年的发展,DAO已经超越了简单的流动性挖掘方法,并尝试了主动管理的流动性和协议拥有的流动性,以确保可持续的token流动性。
在考虑不同流动性解决方案的菜单时,DAO应该考虑其规模、token的交易量、预算和社区的需求。
主动管理的流动性对于那些不能拿出资源来追求Tokemak reactor的小型DAO来说是一个更好的选择。与此同时,一个更大、更原生的DeFi社区可能会选择Olympus Pro解决方案,因为其成员更熟悉所使用的Bonding机制。最后,解决方案应该服务于DAO的使命,无论是招募新的社区成员,增加其国库余额,还是增加其TVL。

【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
来源链接