



美国这份“完美符合预期的 CPI”一公布,为何市场反而慌了?

Lydia
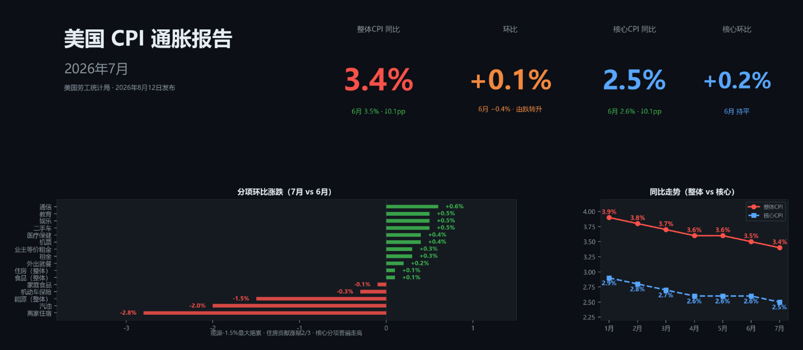
美国 7 月 CPI 同比 3.4%、环比 0.1%,核心 CPI 同比 2.5%,三项数据全部命中预期。结果,BTC 在 63,500 美元附近快速回落,日内跌幅超 0.5%,周跌幅接近 2%;现货黄金短线急跌 30 美元后反弹,纳斯达克 100 期货短线跳水后在数据公布后上涨 1%。
同一份数据,三种资产走出了截然不同的方向。市场对这份 CPI 的解读并不一致——有人在数据中看到了通胀降温,有人看到了就业疲软,还有人看到了结构性风险。
图源:新华财经
CPI(消费者价格指数,Consumer Price Index)是衡量一篮子消费品和服务价格随时间变动的指标,其年度变动率通常被用来反映通货膨胀或紧缩的程度。美国 7 月 CPI 由美国劳工部下属的劳工统计局(Bureau of Labor Statistics, BLS)于当地时间 8 月 12 日上午 8:30(北京时间 8 月 12 日 20:30)发布。
一、分裂的加息预期
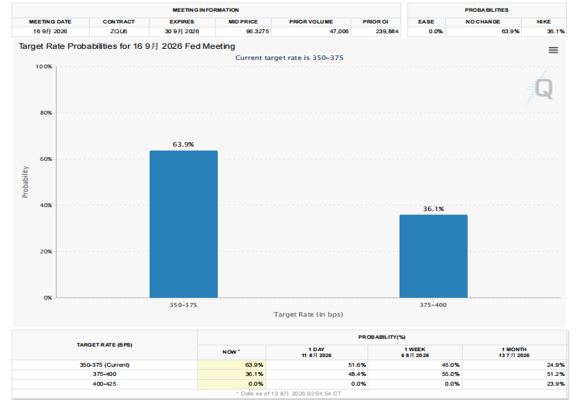
数据公布后,9 月加息概率从数据发布前的约 46% 降至约 38%。 CME 美联储观察 (CME FedWatch) 显示概率为 42%,Polymarket 预测市场则低至 32%——同一份数据,不同市场给出了截然不同的定价。
图源:CME FedWatch 官网
分歧的根源在于两份连续数据指向相反方向。7 月非农就业意外减少 2.3 万人,为劳动力市场疲软提供了证据。而 7 月 CPI 同比 3.4% 仍远高于美联储 2% 目标,为继续加息提供了理由。两份报告给出了相反的信号,市场无法形成合力。
二、环比由跌转升,降温趋势正在减速
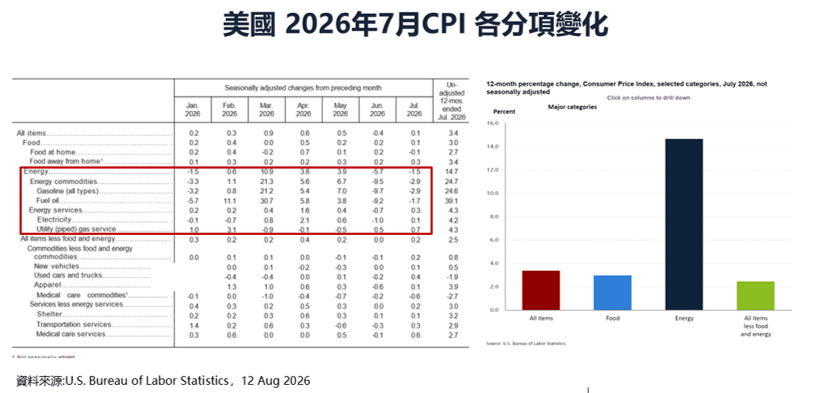
7 月 CPI 环比从 6 月的 -0.4% 反弹至 +0.1%,时隔一个月由负转正。能源价格虽然仍环比下降 1.5%,但降幅较 5.7% 明显收窄。进入 8 月,布伦特原油已触及 90 美元,全美汽油均价再度突破每加仑 4 美元。由于油价变化存在滞后传导效应,7 月的能源通缩难以在 8 月复制。
高盛已于 6 月将小幅加息的可能性从 10% 上调至 20%——这一调整早于本次 CPI 发布,基于美联储官员鹰派语气和经济活动韧性。若 8 月 CPI 因油价回升而超预期,当前 36%-42% 的加息概率将重新走高。
三、核心 CPI 虽处低位,但结构性风险正在积聚
核心 CPI(剔除食品和能源后的通胀指标)同比 2.5%,为 2021 年 3 月以来最低。
但结构上出现分化信号。核心商品环比上涨 0.2%,结束连续两个月下跌后反弹。计算机软件及配件价格同比飙升 21.2%,创有记录以来最大涨幅。中金公司指出,美国通胀驱动力正从关税、能源等供给冲击,转向 AI 投资带来的需求扩张。人工智能热潮推高了数据中心基础设施的建设需求,进而拉动相关材料和硬件价格上涨。周期性供给冲击会随供需关系恢复平衡而消退,但 AI 带动的数据中心和硬件需求属于结构性扩张,不会因地缘局势缓和而逆转。
住房成本仍是最大单项支撑,贡献了整体 CPI 月度涨幅的三分之二。租金和业主等价租金均上涨 0.3%,短期难以消退。
四、风险资产需要的是“方向”
CF Benchmarks 研究主管回顾了此前九次 CPI 发布后的 BTC 走势:三次通胀低于预期,平均上涨 3.25%;7 月 14 日超预期下行,单日上涨 4.24%。数据公布前市场已充分消化 3.4% 的预期值,公布后多空双方均无法从数据中找到加仓理由。BTC 在 63,500 美元处遭遇抛压回落,日内收跌。
纳斯达克 100 指数期货在数据公布后上涨 1%,但随后涨幅未能进一步扩大。原因在于数据未提供额外利好支撑,因此价格缺乏持续上行的推动力。
其他主流代币几乎全线下跌:狗狗币跌近 3%,XRP 跌超 1%、周跌幅近 5%,BNB 跌超 1%。
五、真正的裁决在九月
这份 7 月 CPI 没有消除任何不确定性,只是把裁决的时间推迟了。9 月 FOMC 会议前,市场还将迎来 8 月 CPI(9 月 11 日)和 8 月非农就业报告两份关键数据。
如果 8 月能源价格回升推动整体 CPI 超预期,紧缩定价将重新升温;如果就业数据持续疲软,衰退叙事可能压倒通胀担忧。在方向明确之前,市场大概率会继续为不确定性支付溢价。
对于投资者而言,在 9 月这两份报告落地之前,或许需要保持一份耐心。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。