



KuCoin Ventures 周报:Tether 完成审计,宏观降温下全球市场与加密资金继续分化

1. 每周市场热点解读:
Tether 首次获四大会计师事务所出具无保留意见审计,透明度提升或将重塑市场信任锚点
经过长期的市场等待,稳定币发行商 Tether 宣布首次获得了由毕马威 KPMG US 对其财务报表进行的全面独立审计。毕马威针对其截至 2025 年 12 月 31 日的财务报表出具了“无保留审计意见”。审计按照 AICPA 标准进行,财务报表按照 US GAAP 编制;范围包括资产负债表、损益表、权益变动表和现金流量表,而不是只验证“某一天储备够不够”。Tether 还披露,KPMG 对其黄金进行了逐根实物盘点。
资料来源:https://tether.io/news/tether-completes-the-largest-inaugural-financial-audit-in-history/
过去 Tether 并非完全没有第三方审验,独立审计机构 BDO Advisory Services S.r.l. 针对 Tether 截至 2026 年 6 月 30 日的最新财务数据与储备报告出具了鉴证报告。其储备中约 1406.4 亿美元属于现金、现金等价物及其他短期存款,占总资产约 75%;其中仅美国国库券就达到 1149.6 亿美元,加权平均期限低于 90 天,占总资产约 61%。除此之外,Tether 还直接持有约 188.4 亿美元黄金、58.0 亿美元比特币、134.5 亿美元担保贷款、37.6 亿美元上市股票以及 52.4 亿美元其他投资。报告期内,其资产储备的价值超出发行代币相关负债约 41.1 亿美元,继续保持超额储备状态。
但两者的边界明显不同。BDO 报告自己明确指出,这份它的储备报告“不代表公司的财务报表”,而只是从会计记录中提取的财务信息;其鉴证意见也仅覆盖 2026 年 6 月 30 日这一时点的资产与负债,对此前和此后的经营活动并不提供保证。
本次 KPMG 的审计报告,拿掉了长期以来围绕 Tether 非常具杀伤力的一个质疑—一家管理超过千亿美元储备的稳定币发行商,为何始终没有完成大型会计师事务所的完整财务报表审计。现在至少可以确认,KPMG 接下了这项业务、完成了审计,并出具了无保留意见。
其实,审计层面的缺失曾直接构成了 Tether 资本扩张的阻力。在此之前,Tether 曾试图以 5000 亿美元的估值在市场上筹集高达 200 亿美元的资金,但部分潜在投资者正是因为缺乏独立审计而持观望态度,该融资计划随后被搁置。此次获得毕马威的“无保留审计意见”,或许填补了其在传统金融机构尽职调查标准中的重要一环。财务治理和机构可信度的提升,或将为其后续重启大规模私募融资或战略合作提供更有力的基础。
不过,Tether 目前尚未公开 KPMG 的完整审计报告及经审计财务报表,因此外界仍无法独立审阅其详细财务数据与附注。本次审计更直接解决的是 Tether 长期以来的“可审计性”与机构信用问题,公开透明度仍有进一步提升空间。
在法律与监管历史方面,Tether 及关联交易平台 Bitfinex 曾在 2021 年因储备披露等问题与 NYAG 达成和解;同年,CFTC 就 Tether 过去有关 USDT 美元储备的陈述对其处以 4100 万美元民事罚款,Bitfinex 另被处以 150 万美元罚款,两者合计 4250 万美元。最新的 BDO 报告中也客观披露了一项法律风险:Tether 目前仍在纽约法院面临一项正在进行的民事集体诉讼,主要涉及 2017 年和 2018 年比特币价格下跌的相关指控,目前管理层及律师尚无法可靠估计该诉讼的最终结果,因此未在财务报告中确认任何准备金。
整体而言,Tether 通过引入传统四大会计师事务所完成年度财务报表审计,并持续发布由 BDO 鉴证的季度储备报告,反映出头部加密企业正在进一步向传统金融机构的财务治理标准靠拢。对于已经管理接近 1900 亿美元资产的 Tether 而言,市场关注点也正在从早期质疑的“储备是否真实存在”,逐渐转向其是否能够建立长期、制度化的审计与信息披露机制。
2. 每周精选市场信号:
通胀与消费降温压低 9 月加息预期,美股高位震荡,黄金与原油受财政及地缘风险支撑,加密 ETF 资金重新转弱
美国 7 月经济数据连续释放降温信号。CPI 同比由 3.5% 回落至 3.4%,核心 CPI 由 2.6% 降至 2.5%;随后公布的 PPI 环比持平,同比由 5.5% 回落至 4.7%。7 月零售销售意外环比下降 0.6%,创逾一年最大降幅,反映前期一次性因素带来的消费提振逐步消退,居民需求开始显现降温迹象。通胀与需求同步降温,使市场重新下调美联储短期加息预期。
截至 8 月 16 日,CME FedWatch 显示,市场对 9 月加息 25 个基点的定价已降至约 30%,维持利率不变的概率升至约 70%。虽然 7 月 FOMC 仍有三名委员支持立即加息,部分官员也继续担忧能源价格和通胀黏性,但近期就业、通胀与消费数据正在削弱 9 月立即收紧的必要性。高盛进一步判断,除非 8 月数据出现明显反转,否则 9 月加息已较难成为基准情景。
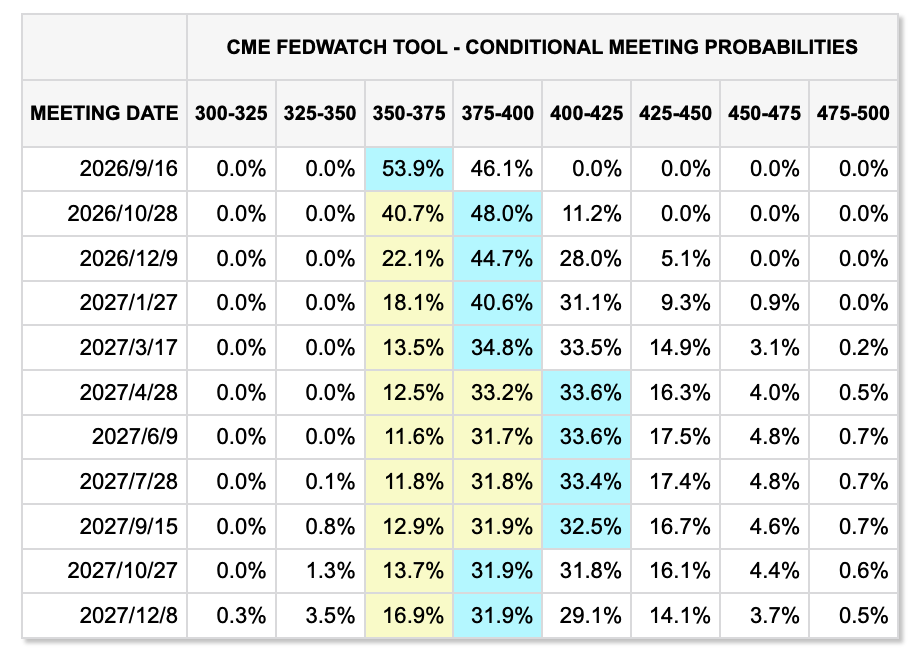
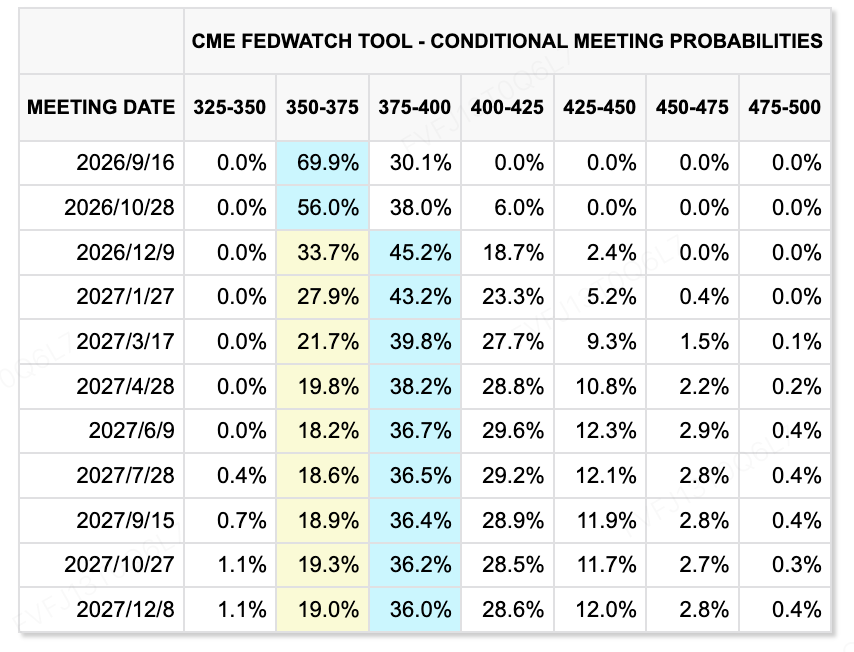
前后两周数据变化(前图为上周,后图为本周)
资料来源:CME FedWatchTool
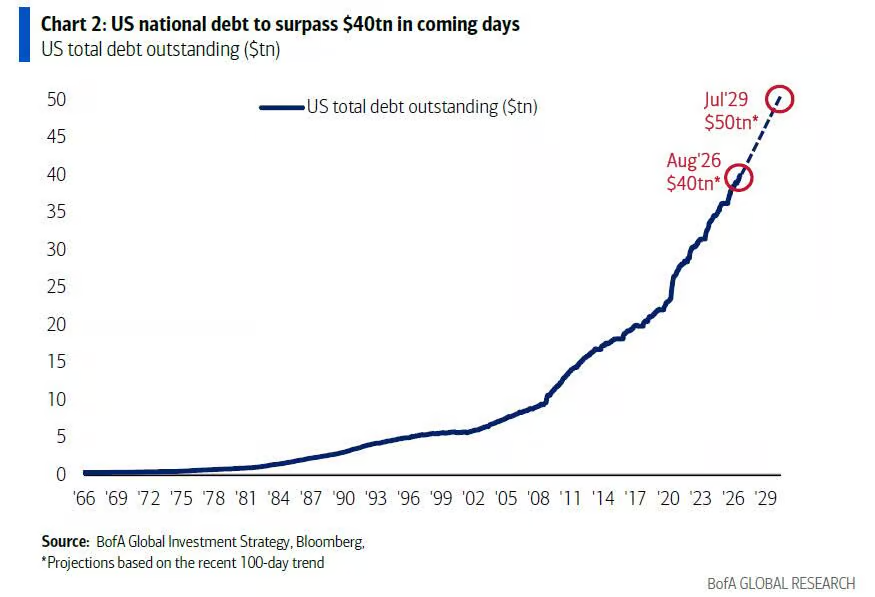
但短端加息预期下降并未完全解决长端利率压力。美国联邦债务规模已逼近 40 万亿美元,近期 30 年期美债发行收益率达到 5.126%,创约 25 年高位;叠加 AI 数据中心等大规模资本开支推动企业债供给增加,财政赤字、债券供给和期限溢价正成为长端收益率更重要的驱动因素。换言之,美联储“不加息”并不必然意味着长期融资条件同步宽松。
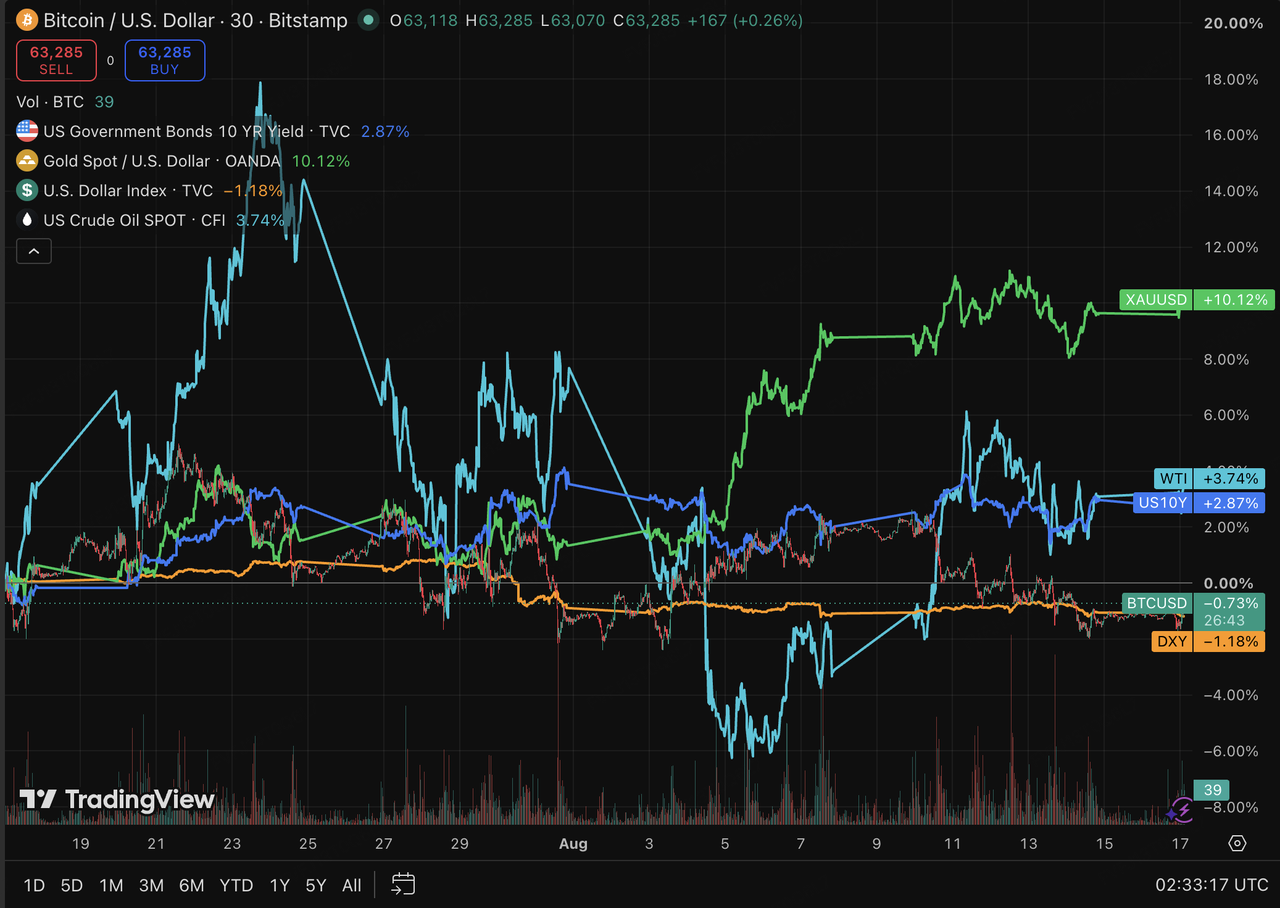
这一背景也强化了黄金的中长期配置逻辑。美银 Michael Hartnett 将黄金视为对冲美元购买力下降、财政扩张和债券市场风险的工具。上周 COMEX 黄金期货累计上涨约 0.9% 至 4,380 美元 / 盎司附近,连续第二周上涨。短期金价仍受到高实际利率限制,但当政策利率预期下降、财政与长债风险继续累积时,黄金同时具备货币宽松与财政风险两条支撑逻辑,其配置价值相较单纯的地缘避险更值得关注。
数据来源:TradingView
地缘政治则继续支撑能源价格。美伊相关谈判仍未取得明确突破,霍尔木兹海峡通行安排亦未形成稳定解决方案。美国方面进一步释放加强经济制裁和封锁压力的信号,重新推高供应风险溢价。WTI 原油上周上涨约 5.4% 至 82.4 美元 / 桶,Brent 上涨约 6.0% 至 88.5 美元 / 桶。当前原油仍在“需求降温”与“供应风险”之间拉扯:美国消费和全球需求预期偏弱限制上行空间,但只要霍尔木兹海峡通行问题没有实质解决,地缘溢价仍难完全退出。
美股延续高位震荡,标普 500 和纳指小幅收涨。通胀降温支撑估值的同时,市场对 AI 巨额资本开支的回报与融资可持续性更加敏感,科技板块内部进一步分化:存储产业链表现突出,闪迪、SK 海力士等明显走强;CoreWeave、Oracle 等资本开支和债务敞口较高的 AI 基础设施公司,则持续面临市场对融资成本、现金流和投资回报的审视。当前 AI 交易正从单纯追逐算力需求,进一步转向判断收入增长能否覆盖高昂的资本投入和融资成本。
韩国 KOSPI 在此前连续七周调整后周涨近 11%,半导体成为主要反弹动力。一方面,前期杠杆仓位大幅出清后出现回补;另一方面,AI 服务器和存储需求仍然较强,使三星电子、SK 海力士重新获得资金关注。当前更接近前期超跌后的快速修复,后续能否持续仍需由存储价格、出口数据和实际盈利兑现验证。
加密资产与 ETF:宏观压力缓解未能带动价格上行,ETF 重新出现持续流出
数据来源:SoSoValue
加密市场上周弱于美股。BTC 从周初约 6.5 万美元回落至 6.25 万至 6.3 万美元附近,周度跌幅约 3%;ETH 从约 1,910 美元回落至 1,880 美元附近,同样小幅走弱。即便美国通胀和加息预期下降,加密资产仍未明显受益,说明当前价格约束已不完全来自宏观利率。
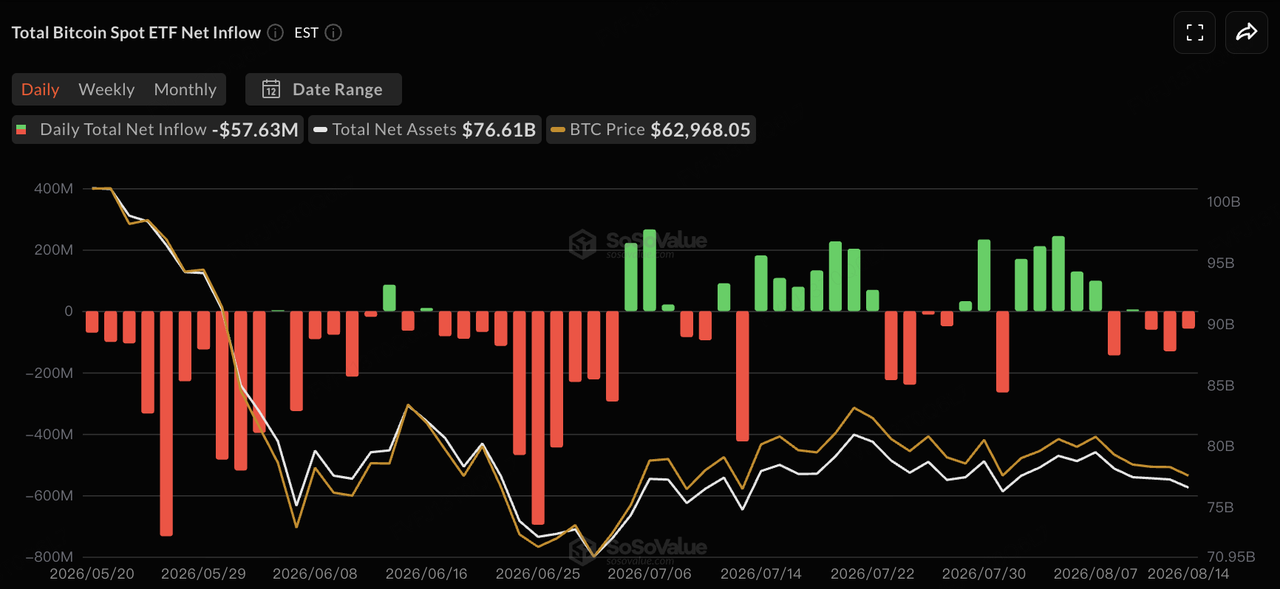
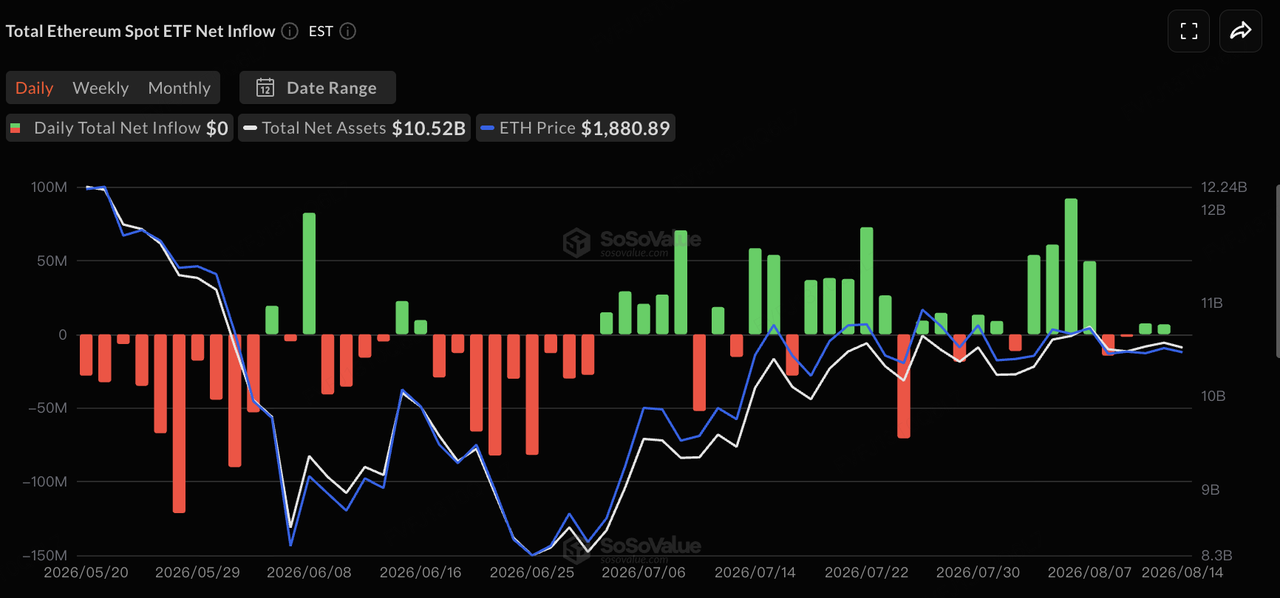
根据 SoSoValue 数据,8 月 10 日至 14 日美国现货 BTC ETF 合计净流出约 3.90 亿美元,五个交易日中四日录得净流出,明显逆转前一周约 8.54 亿美元的强劲流入。Fidelity FBTC、ARKB 和 GBTC 是主要流出来源,BlackRock IBIT 单周同样转为净流出。ETH 现货 ETF 则基本持平,单周小幅净流出约 226 万美元。
ETF 资金转弱解释了为什么 BTC 未能跟随美债短端收益率和加息预期同步改善。与此同时,美国参议院将 Clarity Act 的程序性推进延后至 9 月,数字资产监管催化预期有所降温。当前市场重新呈现“宏观环境边际改善、加密自身资金需求不足”的特征,BTC 和 ETH 的反弹仍需要 ETF 与稳定币两个资金端至少一项重新形成持续增量。
稳定币:总市值结束连续收缩,但新增资金仍较有限
数据来源:DeFiLlama
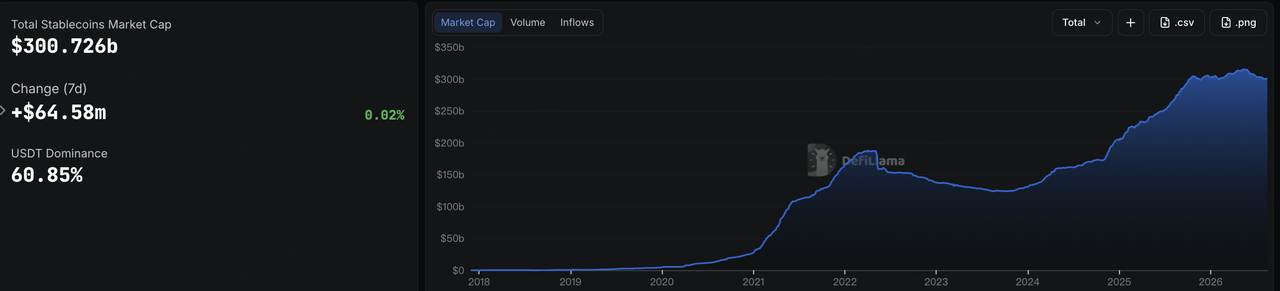
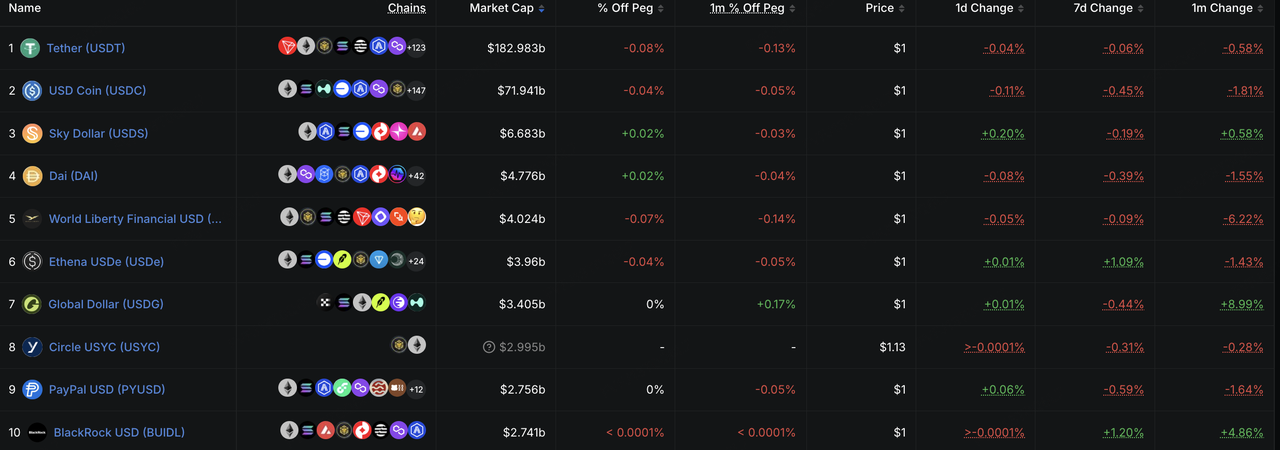
按 DeFiLlama 当前统计口径,稳定币总市值约为 3,007 亿美元,过去 7 日基本持平、微增约 0.02%,过去 30 日仍下降约 0.53%;USDT 市场份额进一步升至约 60.85%。稳定币供应从此前连续收缩转为横盘,但尚未形成具有趋势性的新增美元流入。
TOP 10 稳定币整体变化不大:USDC 周度下降约 0.46%,USDT 基本持平;USDe 增长约 1.1%,BUIDL 增长约 1.2%,有限增量继续偏向具有收益属性的产品。整体来看,链上美元资金底盘较前期有所稳定,但尚不足以支持加密市场重新进入全面风险扩张阶段。
本周值得关注的大事件:
本周市场将重点关注 7 月 FOMC 会议纪要、美伊后续措施以及中美日韩经济与科技产业数据。FOMC 纪要将帮助市场判断 7 月三张加息反对票背后的分歧程度,并检验当前约三成的 9 月加息定价是否仍然偏高。
- 8 月 17 日: 中国公布 7 月工业增加值、社会消费品零售总额和固定资产投资,观察内需与制造业修复情况。
- 8 月 18 日: 小米、百度公布业绩,重点关注智能汽车、AI 投入和大模型商业化进展。
- 8 月 19 日: 2026 世界机器人大会开幕;美国对加拿大部分产品新增 50% 关税生效,贸易风险重新进入市场视野。
- 8 月 20 日: 美联储公布 7 月 FOMC 会议纪要;阿里巴巴、沃尔玛公布业绩,分别检验 AI/ 云投入与美国消费韧性。
- 8 月 21 日: 日本公布 7 月 CPI,韩国公布 8 月前 20 日出口数据,重点关注日本加息条件及 AI/ 存储芯片出口景气。
地缘方面,美国财政部已预告将进一步加强对伊朗的经济施压,霍尔木兹海峡仍是影响油价与全球通胀预期的关键变量。若能源价格重新向 90 美元以上突破,即使美国经济数据继续降温,美联储的政策空间仍可能受到限制。
一级市场融资观察:融资活跃度仍低,资金进一步偏向机构金融与 RWA 基础设施
数据来源:CryptoRank
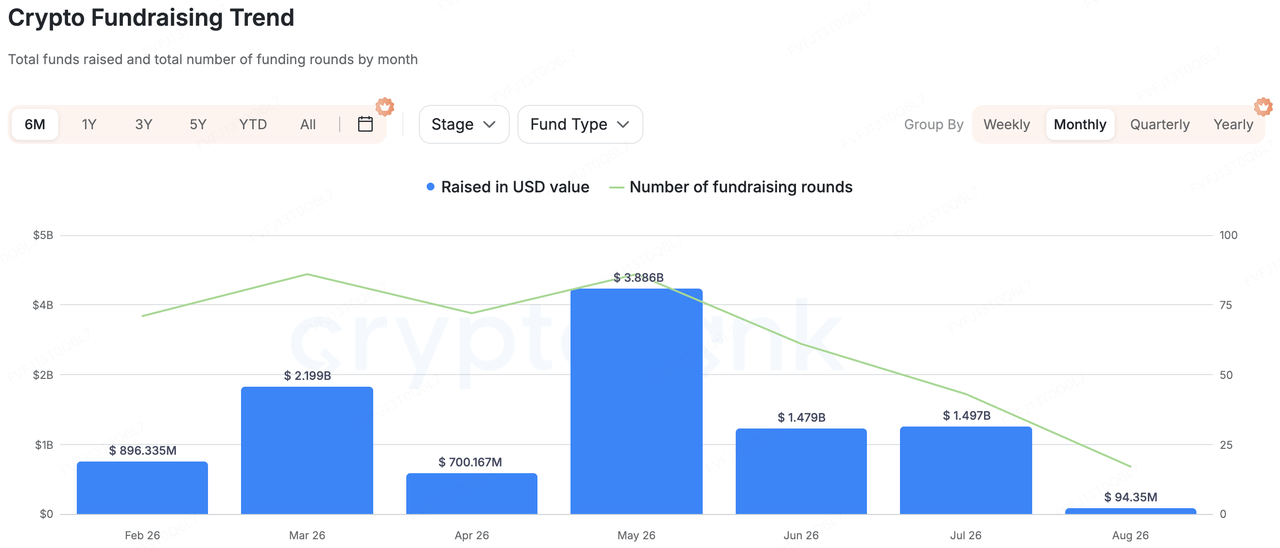
综合 RootData、CryptoRank 及公开融资记录,上周加密一级市场披露项目数量仍然偏少,有明确金额的融资多数处于个位数的百万美元规模,与二季度由少数大额战略和债务交易拉高总融资额的结构形成明显对比。一级市场尚未出现普遍性的风险偏好回升,资金仍倾向于具备明确商业场景和机构客户的项目。
公开金额较大的项目中,加密旅游基础设施 Entravel 完成 750 万美元融资,由 Ethereal Ventures、Finality Capital 等参与。其核心价值并非单纯 Crypto Travel 叙事,而是向交易所和 FinTech 平台提供白标酒店预订与支付基础设施,商业模式更接近具有加密支付入口的 B2B SaaS。
更值得关注的是机构金融和 RWA 方向。RWA 数据平台 RWA.xyz 完成由 Neoclassic Capital 领投的种子轮;Digital Prime Technologies 获得 LTP 等战略投资,其业务覆盖机构数字资产执行、借贷和 Prime Brokerage;Ondo Finance 则战略投资 Bitcoin-backed credit 协议 Saturn。虽然几笔交易均未披露金额,但共同指向同一趋势:资本继续从泛化链上应用转向 RWA 数据、机构信用、资产发行与交易基础设施。
整体看,当前一级市场仍是“融资数量低、项目选择更集中”的环境。相比叙事驱动的通用协议,拥有机构渠道、真实交易或支付场景,以及能够连接链上资产与传统金融的基础设施项目,更容易获得新增资本。
关于 KuCoin Ventures
KuCoin Ventures 是 KuCoin 交易所的主要投资部门,KuCoin 是一家全球领先的加密货币交易所,深受 200 多个国家和地区、逾 4,000 万用户信赖。KuCoin Ventures 旨在投资 Web 3.0 时代最具颠覆性的加密和区块链项目,通过深刻的洞察力和全球资源,在财务和战略上支持加密和 Web 3.0 构建者。作为一个社区友好型且以研究为导向的投资者,KuCoin Ventures 在整个生命周期中与投资组合项目密切合作,重点关注 Web3.0 基础设施、人工智能、消费应用、去中心化金融和支付金融。
免责声明:本内容仅供一般市场资讯参考,可能包含来自第三方、商业或赞助来源的信息。本内容不构成任何法律意见或合规建议,亦不构成财务或投资建议、要约或招揽,亦不构成任何保证。我们不对其准确性、完整性或可靠性作出任何明示或暗示的陈述或保证,亦不对因使用本内容而产生的任何损失承担责任。投资及交易存在风险,过往表现不代表未来结果,用户应自行研究并谨慎判断,并自行承担全部风险。如有需要,请咨询专业法律、税务或财务顾问。
【免责声明】市场有风险,投资需谨慎。本文不构成投资建议,用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。